Añadir Estrategias de Inversión en Google
Los resultados presentados la semana pasada por Cellnex, acompañados del anuncio de un nuevo acuerdo en Polonia, parecen haber convencido al analista de Renta 4 Ángel Pérez Llamazares, que reitera su recomendación de ‘sobreponderar’ con un precio objetivo de 43,30 euros. Esta valoración supone un potencial alcista de más de un 60% frente a la cotización actual.
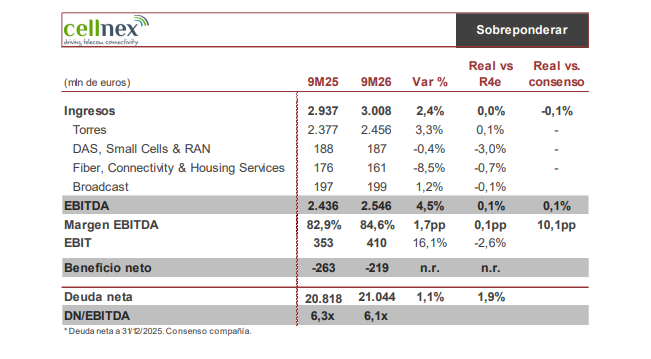
Según explica el experto en una nota, los ingresos de Cellnex crecieron en línea con estimaciones, un +2,4% (+4,9% proforma) gracias a un crecimiento orgánico proforma de los puntos de presencia del 4,7% (resto procedente de colocaciones y BTS, elevando los ingresos del negocio de torres un +5,1% proforma, apoyado también en la vinculación de los contratos a la inflación). Asimismo, el margen se elevó gracias a la gestión de los gastos operativos y los alquileres, permitiendo un crecimiento orgánico proforma del EBITDAaL (EBITDA después de alquileres) de +8,9%, alineado con las perspectivas.
La generación de caja también se alineó con las expectativas en RLFCF (+11,2% vs 9M25 proforma), con un FCF que alcanza los 474 millones de euros y supera ligeramente las expectativas, permitiendo que la deuda neta, pese al pago de dividendos y la recompra de acciones, se mantenga sin grandes variaciones frente a 2025. Pérez Llamazares recuerda que el 80% de la deuda es a tipo fijo, y el impacto de subidas en los tipos se reflejará a medida que se lleven a cabo refinanciaciones (alrededor de 2.550 millones vencen en 2027), si bien “consideramos que el efecto es limitado”. El coste de la deuda medio está actualmente en 2,2%. Sin cambios en las guías 2026 y 2027, se observa que, tal y como se preveía, la generación de caja, a medida que se reduce el volumen de inversión por la ejecución de sus compromisos, sigue acelerándose.
Por otro lado, se anunció un acuerdo en Polonia para una inversión de hasta 500 millones de euros para aumentar las infraestructuras de torres en el país. El acuerdo contempla alrededor de 3.200 ubicaciones hasta 2030 y 2.000 desde entonces, así como la reubicación de 4.200 antenas y desmantelamiento de emplazamientos redundantes, esperando que su ratio de compartición supere las 2x en 2035 (vs 1,43x actual). “A falta de ajustar nuestras cifras por este nuevo contrato, valoramos positivamente el crecimiento que ofrece y posiblemente una mejora de los márgenes en la región”, afirma el analista de Renta 4.
“La compañía afirma que la rentabilidad del proyecto, medido por la TIR, se sitúa dentro de sus exigencias habituales de doble dígito. Veremos si esta racionalización de torres se puede trasladar a otras regiones y apoyar una mejora en los márgenes del grupo a futuro”, concluye Pérez Llamazares.
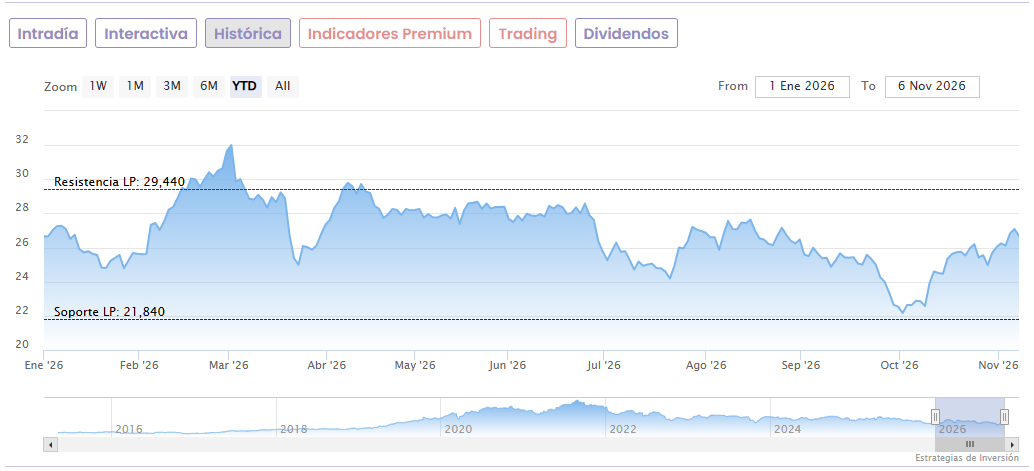
Las acciones de Cellnex se sitúan en negativo en el acumulado del año (-1,9%), pero han rebotado un 23% en el último mes, usando de referencia los mínimos de 21,84 euros que tocó el 1 de octubre.