Añadir Estrategias de Inversión en Google
ACCEDE A LA PRESENTACIÓN EN DIRECTO HOY A LAS 10 AM
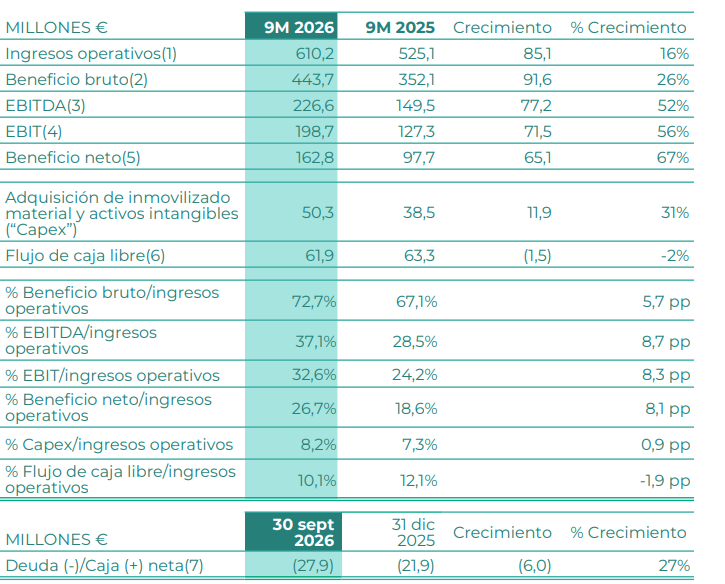
Laboratorios Roviregistró un beneficio neto de 162,8 millones de euros en los nueve primeros meses de 2026, lo que supone un incremento del 67% respecto al mismo periodo del ejercicio anterior. Los ingresos operativos aumentaron un 16% hasta situarse en 610,2 millones de euros, impulsada principalmente por el fuerte crecimiento de su negocio de fabricación a terceros (CDMO), cuyas ventas aumentaron un 45%, hasta los 263,9 millones de euros.
El EBITDA creció un 52%, hasta los 226,6 millones de euros, con un margen del 37,1%, frente al 28,5% de un año antes. No obstante, esta evolución está condicionada por el reconocimiento de un ingreso extraordinario de 62,4 millones de euros derivado de la adquisición de la planta de fabricación de Phoenix, en Arizona (Estados Unidos), contabilizado como una diferencia negativa en combinación de negocios o badwill. Si se excluye este efecto, el EBITDA habría aumentado un 10%, hasta los 164,3 millones de euros, con un margen del 26,9%.
ROVI incrementó un 136% la inversión en investigación y desarrollo (I+D), hasta los 58,4 millones de euros. Este aumento está relacionado principalmente con la preparación y el inicio del ensayo clínico de fase III de Letrozol SIE, cuyo reclutamiento de pacientes comenzó durante el tercer trimestre.
La deuda neta de ROVI alcanzó los 27,9 millones de euros a 30 de septiembre de 2026, frente a los 21,9 millones registrados al cierre de 2025. La deuda total, por su parte, descendió hasta los 100,9 millones de euros.
La compañía recuerda que abonó el pasado 15 de julio un dividendo bruto de 0,9594 euros por acción, con cargo a los resultados de 2025 y a reservas de libre disposición, lo que supuso un desembolso equivalente aproximadamente al 35% del beneficio neto consolidado atribuido a la sociedad dominante del ejercicio anterior.
Evolución por líneas de negocio
Por divisiones, el negocio de fabricación a terceros (CDMO) presentó una sólida evolución y llevó a la compañía a alcanzar unos ingresos de 263,9 millones, un 45% más que durante el mismo periodo anterior.
Por su parte, la división de especialidades farmacéuticas avanzó un 1%, hasta los 346,1 millones de euros. Dentro de este negocio destaca el comportamiento de Okedi, cuyas ventas aumentaron un 29%, hasta los 53 millones de euros. Además, durante el tercer trimestre crecieron un 35% interanual y un 13% respecto al segundo trimestre. Las ventas de la división de heparinas descendieron un 5%, hasta los 180,9 millones de euros. ROVI atribuye este retroceso principalmente a los elevados niveles de inventario acumulados por sus socios, que redujeron los pedidos internacionales tanto del biosimilar de enoxaparina como de la bemiparina.
Mejora de previsiones
ROVI ha revisado al alza sus estimaciones de ingresos operativos para el conjunto de 2026. Ahora espera un crecimiento situado entre la banda media y la banda alta de la primera decena (es decir, entre el 0% y el 10%) respecto a 2025, frente a la previsión anterior, que contemplaba un avance entre la banda baja y la banda media.
Esta mejora responde principalmente a las mejores perspectivas del negocio CDMO y a una evolución más favorable de la esperada en las heparinas, impulsada por los mayores volúmenes previstos de los socios de bemiparina.
La farmacéutica publicará sus previsiones para 2027 junto con los resultados del ejercicio completo de 2026, previstos para febrero del próximo año.