Añadir Estrategias de Inversión en Google
Deutsche Bank le está dando este martes en bolsa una gran alegría a Iberdrola. De hecho, eleva su recomendación sobre la compañía energética hasta comprar desde mantener, mientras que aumenta hasta un 22% su potencial frente al que anteriormente observaba sobre el valor.
En concreto, la firma germana eleva su calificación sobre la compañía que preside Ignacio Galán desde mantener a comprar mientras que incrementa su precio objetivo hasta los 22 euros desde los 18,50 precedentes. Eso supone una mejora de su potencial del 8% frente a la cotización en su cierre de ayer.
El analista James Brand destaca que revisan "al alza nuestras estimaciones para reflejar unos precios de la energía más elevados y un perfil de crecimiento a corto plazo que se fortalece".
Señala que "prevemos ahora que la racha de crecimiento de beneficios de doble dígito de Iberdrola —iniciada en 2022— se prolongue hasta 2028. Es prácticamente seguro que las previsiones para 2026 se revisarán al alza durante la presentación de resultados del tercer trimestre, y es probable que la actualización del Plan Estratégico de Iberdrola prevista para marzo de 2027 actúe como catalizador positivo".
"Consideramos que las estimaciones de consenso sobre los beneficios a medio plazo podrían aumentar alrededor de un 10%. Si bien Iberdrola cotiza con una prima significativa respecto al sector, dicha prima frente a sus competidores directos se sitúa en su nivel más bajo en bastante tiempo. Elevamos nuestra recomendación a "Comprar" ", destaca el analista de Deutsche Bank.
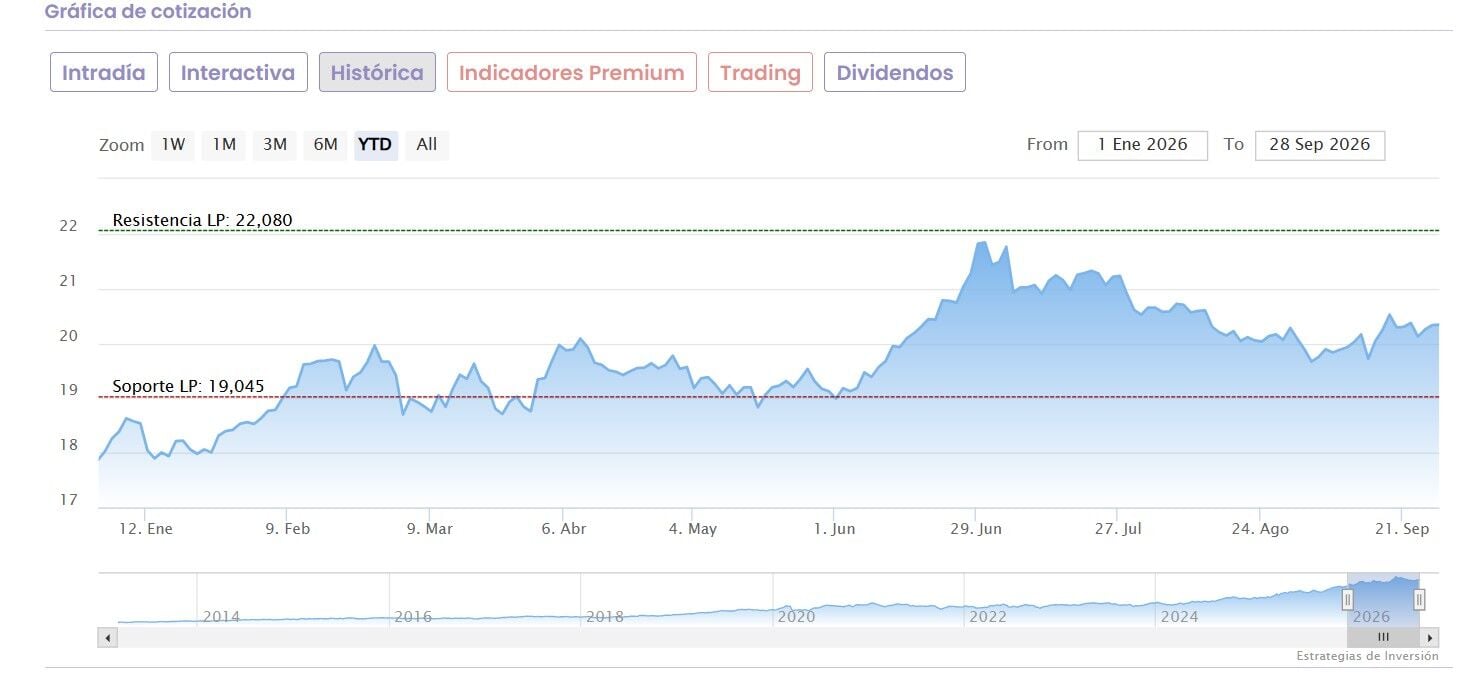
El valor avanza en línea con el Ibex 35 en lo que va de año, cerca de un 14%, con subida del 1,3% en el mes superando el comportamiento del selectivo español. Mientras, acumula caídas del 5% trimestrales, mientras que se eleva un 60% en dos años y un 117% en tres ejercicios bursátiles.
Desde Reuters el consenso que recoge eleva un 1,07% su posible recorrido alcista con PO de 20,76 euros por acción y recomendación de mantener en cartera sus acciones.
Entre las individuales, desde Alantra recomiendan comprar sus acciones mientras que marcan un precio objetivo para el valor de 21,57 euros por acción con potencial que supera el 6%.