Añadir Estrategias de Inversión en Google
Los mercados parecen haberse acostumbrado a convivir con una larga lista de amenazas. Tipos de interés elevados, deuda pública creciente, tensiones geopolíticas, un nuevo mapa energético y valoraciones exigentes en algunos segmentos coexisten con unos resultados empresariales que, por el momento, continúan sosteniendo a las bolsas.
¿Estamos ante la antesala de una crisis comparable a las vividas en las últimas décadas o el punto de partida es radicalmente distinto? La respuesta no es unánime entre los expertos, pero sí existe una idea compartida: el escenario actual obliga a mirar más allá de los índices y a entender qué está cambiando por debajo de la superficie.
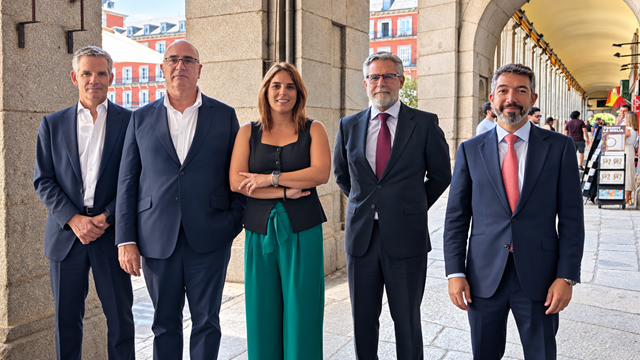
En la mesa participaron Rui Mota, director general y director de inversiones de Loreto Inversiones; José María, de Horos Asset Management; Santiago Moro, director general de Metagestión; y Enrique Bailly-Baillière , director general y director de inversiones de Altex Asset Management.
Si hay algo que ha cambiado respecto a otras crisis es que el origen del riesgo no está hoy en el balance de las familias y empresas. “El sector privado no está apalancado y el sector público puede aguantar el apalancamiento que tiene”, asegura Rui Mota, Director General de Loreto Inversiones. Eso no significa que no haya desequilibrios.
El gran interrogante se ha desplazado desde la deuda privada hacia las cuentas públicas y, especialmente, hacia la capacidad de las diferentes economías para crecer. En este punto, el experto de Loreto Inversiones pone el foco en una debilidad estructural europea: la diferencia de crecimiento potencial del viejo continente frente a Estados Unidos. Una distancia que cobra una dimensión mayor cuando se proyecta a diez o veinte años. Y no es sólo una cuestión de PIB. “Existe una gran diferencia en la velocidad con la que dos regiones son capaces de reaccionar ante las grandes transformaciones tecnológicas”. Y la Inteligencia Artificial es el último ejemplo.
Frente a la preocupación macroeconómica, José María Concejo (Horos AM) aporta la visión puramente Value. Para su gestora, intentar adivinar el entorno macroeconómico es un ejercicio estéril, por lo que centran todos sus esfuerzos en la valoración fundamental de las empresas. De hecho, Concejo asegura que la volatilidad no es una amenaza, sino un aliado: "Cuando los mercados tiemblan y los inversores se preocupan, los gestores sacamos las palomitas porque es lo mejor que nos puede pasar para empezar a comprar negocios que nos encantan a precios de derribo".
¿Cambio de ciclo en las grandes tecnológicas?
Enrique Bailly-Baillière, Director General de Altex AM identifica un posible cambio de ciclo dentro del propio mercado. Su reflexión parte de las compañías que han liderado las bolsas durante los últimos quince años y de las características que les permitieron hacerlo: negocios poco cíclicos, elevada rentabilidad sobre el capital y reducidas necesidades de inversión. Pero la carrera por la inteligencia artificial puede alterar parcialmente esa ecuación.
Las grandes tecnológicas están destinando enormes cantidades de capital a centros de datos, chips e infraestructura. Y eso, para este experto, introduce una dosis de ciclicidad que antes no estaba presente. “Estas magníficas, que no eran nada cíclicas y eran muy compounders, ahora están invirtiendo trillones en centros de datos, que es algo absolutamente cíclico”, reconoce el experto de Altex.
Pero hay otro cambio que considera incluso más profundo: el retroceso de la globalización. “Llevamos como 30 años en un mundo en que la geopolítica tenía a unir más y a eliminar fronteras y donde había un ahorro de costes estructural en el mundo y había cierta eficiencia en la cadena de producción. Eso ha cambiado y, si es la tónica que vamos a tener en los próximos 20 años, el crecimiento de beneficios subyacente tenderá a reducirse por el exceso de capacidad que se va a crear y es un cambio estructural que durará años si Estados Unidos no cambia el tono hacia el resto del mundo”.
Inteligencia artificial: ¿más productividad significa más beneficios?
Si hay un asunto que copa prácticamente todas las conversaciones en el mundo financiero es la inteligencia artificial, su uso y los efectos derivados del mismo. Todos la usamos a día de hoy para analizar información y automatizar procesos pero ¿ese incremento de productividad se está trasladando realmente a los beneficios empresariales? El experto de Loreto Inversiones plantea la duda y el motivo es sencillo: si una herramienta está disponible para todos los competidores, parte de la ventaja desaparece.
Bailly-Baillière señala que el valor se lo quedarán los proveedores de infraestructura y chips, inmersos en una guerra sin cuartel: “Da igual el precio, da igual el coste: todo el mundo lo quiere y quiere ser el primero”. Por su parte, Concejo confirma esta rápida adopción en la gestión diaria: "El aumento de la productividad y la inteligencia de mercado es brutal; analizar compañías que antes llevaban días ahora es darle a un botón. Es imposible no estar ahí".
A diferencia de otras revoluciones tecnológicas, la adopción de la IA está siendo extraordinariamente rápida. Y ese salto tiene consecuencias mucho más allá de la productividad interna de una empresa.
El asesor financiero que cabe en el móvil
La inteligencia artificial puede convertirse también en un competidor —o un aliado— directo de la industria de gestión de activos. Un usuario puede introducir ya su cartera en una herramienta, preguntar si está correctamente diversificada, comparar fondos o solicitar alternativas de inversión. Y esa capacidad crecerá conforme mejoren los modelos. Para estos expertos, esto puede cambiar radicalmente la relación entre cliente, distribuidor y gestora.
José María Concejo cree que la digitalización de la industria viene de lejos y la presencia física ha perdido relevancia - “de 32.000 clientes que tenemos, a la oficina habrán venido 100 en los últimos 9 años - y destaca que hoy por hoy, existe otro actor cuya influencia ya se está sintiendo con mucha más fuerza: los creadores de contenido financiero cuya influencia sobre los flujos puede ser inmediata y, una recomendación positiva o negativa, puede mover a miles de pequeños ahorradores en muy poco tiempo.
A largo plazo, la IA podría profundizar ese cambio y empujar a muchos ahorradores hacia soluciones cada vez más automatizadas. Desde Loreto Inversiones, Mota considera que un asesor basado en inteligencia artificial capaz de ofrecer una propuesta de cartera completa podría favorecer todavía más el crecimiento de la gestión pasiva. Eso obligaría a las gestoras independientes a reforzar aquello que las hace diferentes. “Nosotros, entre los pequeños, tendremos que tener nuestro nicho específico donde somos buenos y tener muy buena relación con los clientes”.
Esa diferenciación será especialmente importante para captar a una generación que se relaciona con las finanzas de manera muy distinta: los jóvenes que empiezan a invertir y que no necesariamente tienen la misma fidelidad hacia una entidad que las generaciones previas. El experto de Altex AM cree que la primera exigencia es ofrecer resultados. Pero después aparece una segunda capa: información, cercanía y acompañamiento.
El incremento del precio de la vivienda también puede desempeñar un papel relevante. Si comprar una casa resulta cada vez más difícil, los jóvenes se ven obligados a pensar antes en cómo rentabilizar el ahorro acumulado. “Ese ahorro, si lo quieren utilizar dentro de diez años para comprarse una vivienda, lo tienen que invertir.” La entrada inicial puede producirse a través de índices y productos pasivos.
Después llegará la experiencia de atravesar mercados más difíciles y, con ella, la necesidad de asesoramiento o de estrategias diferentes. Para las gestoras independientes, ahí puede estar una de las oportunidades: ofrecer estrategias especializadas y, al mismo tiempo, un interlocutor al otro lado.
En este sentido, Santiago Moro, Director General de Metagestión pone el acento en la protección en momentos difíciles y la gran prueba llegará cuando los mercados atraviesen un periodo menos complaciente. Lo mismo con la gestión pasiva. "Es muy complicado convencer a alguien de que invierta en un fondo por debajo de un índice cuando tenemos la dinámica de mercados actual... Yo como inversor podría tener algo en gestión pasiva, pero como más tranquilo estoy es en gestión activa”. Este experto cree que “en cuanto venga un período más convulso, que vendrá, se acabará ese debate, porque está demostrado que los gestores de gestión activa o más value, cuando las cosas son más complicadas, lo hacen mejor de lo que lo puede hacer un índice."
Cuatro ideas de largo plazo
Cuando la conversación abandona el corto plazo y mira hacia un horizonte de cinco o diez años, la renta variable sigue ocupando un lugar central.
Rui Mota (Loreto Inversiones): "Si me preguntas un activo a cinco diez años, renta variable americana. Siempre. Son las mejores compañías del mundo, si hace falta se reinventan y no es tanto por el crecimiento económico, pero estoy convencido de que las empresas son superiores, desgraciadamente, a lo que tenemos en Europa”.
Santiago Moro (Metagestión): “Renta variable. Un fondo te permite rotar lo que no te está convenciendo. Nosotros hemos concentrado los fondos en 22-25 posiciones y lo tocamos muy poco porque son convencimientos de largo plazo”.
José María Concejo (Horos AM): “Yo creo que el ciclo de large cap/ growth / momentum / quality ha terminado. Ha sido el ganador de la última década y creo que es momento de las mid small caps. Soy más optimista con este tipo de activo que ha estado muy denostado y donde creo que hay mucho valor”.
Enrique Bailly- Baillière (Altex AM): “Lo que se ha acabado es la época del dinero gratis, en la que cualquier proyecto encontraba financiación prácticamente gratis para crecer. Eso ha sido una parte importante del growth, del high growth e incluso de empresas medianas y pequeñas. Pero ¿qué creo que no se acaba? El quality growth. Va un escalón de riesgo por debajo y, desde hace unos años, las compañías que han liderado el mundo se han convertido, en cierto modo, en fondos de private equity cotizados. Han conseguido prolongar un crecimiento superior a la media, ajustado al ciclo que tiene que tener una compañía, y obtienen la financiación directamente del mercado. Eso prolonga el liderazgo del quality growth. Creo que coexistirá con el value. Y hay un activo que puede seguir dando sorpresas positivas que es el oro en un momento en que el mundo está en una carrera de mega inversión y ante la falta de disciplina fiscal de los gobiernos”.