Añadir Estrategias de Inversión en Google
En los últimos años, con un entorno macroeconómico y global cambiando mucho, las small & mid caps se han quedado fuera del radar de los inversores, alejando el dinero de ellas.
Ahora, es cierto, que la situación presenta varios factores favorables que empiezan a respaldar su comportamiento bursátil. De hecho, si la mejora de beneficios se consolida y el entorno financiero acompaña, podrían seguir ganando peso en las carteras durante los próximos meses.
Aunque el mercado sigue muy condicionado por las grandes tecnológicas y el auge de la inteligencia artificial, los expertos consideran que las compañías de menor capitalización cuentan con catalizadores propios que justifican una mayor atención.
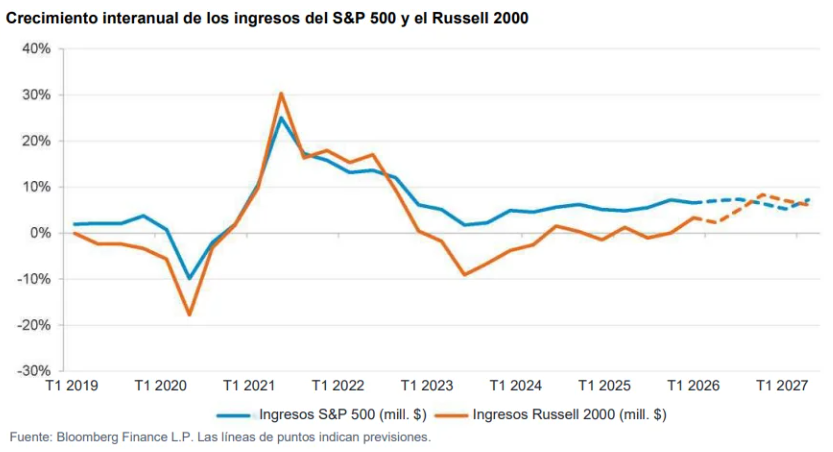
En este sentido, Mathias Blandin, Institucional Sales para España y Portugal deDPAM destaca especialmente la elevada exposición doméstica de estas compañías, que en muchos casos supera el 80% de su actividad. En su opinión, esto “las sitúa en una posición favorable para beneficiarse del dinamismo de la economía estadounidense, del reshoring, la reindustrialización y las políticas de apoyo a la actividad local”.
Por su parte, Nahum Sánchez, Director de Renta Variable de CBNK Gestión de Activos, subraya que “las small caps no tienen por qué entenderse como una alternativa excluyente a las grandes tecnológicas”. Su planteamiento pasa por combinar ambos segmentos, especialmente en un contexto en el que las compañías de menor capitalización presentan buenos niveles de solvencia, bajo apalancamiento y márgenes operativos elevados.
Y desde Andbank WM, Diego Ortiz, Selector de Fondos, pone el foco en la mejora esperada de los beneficios. Según señala, “las revisiones de resultados para las compañías estadounidenses de menor capitalización apuntan a crecimientos muy superiores a los del S&P500”, una señal que podría atraer progresivamente más flujos hacia este segmento.
Sectores y tendencias: dónde mirar
Hablar de oportunidades de inversión hoy obliga casi inevitablemente a hablar de inteligencia artificial. Pero la oportunidad no se limita a los grandes nombres tecnológicos.
Mathias Blandin recuerda que las enormes inversiones en CAPEX de los hiperescaladores necesitan detrás toda una infraestructura física. Semiconductores, sistemas de refrigeración para centros de datos, construcción, redes o equipamiento tecnológico forman parte de una cadena de valor en la que también participan numerosas compañías de pequeña y mediana capitalización. “No hace falta solo invertir en Nvidia o Microsoft” para aprovechar la expansión de la inteligencia artificial, apunta.
Y tampoco todo gira alrededor de la tecnología. El Russell 2000 agrupa unas 2.000 compañías de sectores muy distintos, desde industria y energía hasta transporte, servicios de comunicación o finanzas.
DPAMmantiene una sobreexposición a tecnología e industriales, pero en los últimos meses también ha reforzado otras áreas. Entre ellas, refinerías, transporte marítimo, bancos regionales y determinadas fintech. La idea es aprovechar tendencias concretas sin hacer depender toda la cartera de una única temática.
La política monetaria, por supuesto, sigue pesando. Pero Blandin cree que conviene mirar algo más que el nivel absoluto de los tipos. Para DPAM, importa especialmente cómo se comporta la curva de tipos y, sobre todo, qué ocurre dentro de cada compañía: sus márgenes, su balance y su capacidad para seguir generando beneficios.
Es decir, menos obsesión por acertar el próximo movimiento de la Fed y más análisis empresa por empresa.
¿Por qué es importante la gestión activa y qué criterios de selección tienen?
Ese análisis individual cobra todavía más importancia cuando se baja por la escala de capitalización.
Nahum Sánchez lo resume así: “cuanto menor es el tamaño de las compañías, menor suele ser también la cobertura de analistas y mayor el margen para encontrar negocios que todavía no están completamente descubiertos por el mercado”. El ejemplo que utiliza es Amazon. A finales de los años noventa llegó a formar parte del Russell 2000 con una capitalización cercana a los 400 millones de dólares.
Ese tipo de universo, según Nahum Sánchez, deja más espacio para que un gestor activo genere alfa. En el Russell 2000 hay cientos de compañías que han registrado fuertes revalorizaciones, y no todas tienen relación con la inteligencia artificial. La selección, por tanto, marca diferencias.
Diego Ortiz coincide. Y añade otra función de la gestión activa: filtrar. Cerca del 30% de las compañías del Russell 2000 no generan beneficios, según señaló durante el debate. Un gestor no tiene por qué comprar todo el índice y puede dejar fuera aquellos negocios con fundamentales más débiles.
La pregunta entonces es: ¿qué buscar en un fondo especializado en este segmento?
Nahum Sánchez señala tres elementos. El primero, diversificación: carteras con un número suficiente de compañías y posiciones individuales limitadas para evitar una concentración excesiva. El segundo, liquidez, tanto del propio fondo como de los valores en cartera. Y el tercero, el equipo gestor: experiencia, consistencia y, sobre todo, coherencia entre lo que dice que va a hacer y lo que realmente hace.
Diego Ortiz añade un cuarto punto: la disciplina en valoración. Prefiere gestores que no dependan de grandes apuestas sectoriales y que sean capaces de encontrar crecimiento sin pagar cualquier precio por él.
Con unas 2.000 compañías dentro del Russell 2000, la selección importa. Y mucho.
Riesgos de esta apuesta
El escenario, en cualquier caso, dista de estar libre de riesgos.
Desde DPAM, señalan como principales amenazas una inflación persistente que mantenga elevado el coste de financiación y, a nivel empresarial, un crecimiento o unos márgenes inferiores a las expectativas. Frente a ello, apuestan por compañías de calidad, con balances sólidos, beneficios reales y una adecuada gestión de la liquidez.
Por su parte, CBNK Gestión de Activos, sitúa los tipos de interés como el principal factor a vigilar, especialmente si la rentabilidad de la deuda estadounidense se mantiene en niveles elevados durante un periodo prolongado. También advierte de que el desarrollo de la IA requiere enormes inversiones físicas en redes, chips, centros de datos, refrigeración y electrificación, lo que aumenta la exposición a los costes energéticos y de materias primas.
Y en la misma línea, desde Andbank, ponen el foco en la ejecución del CAPEX asociado a los centros de datos: una ralentización de los proyectos o de las inversiones podría afectar a muchas de las compañías que actualmente se están beneficiando de esta tendencia.
Pese a estos riesgos, los tres expertos mantienen argumentos favorables sobre el segmento. Diego Ortiz destaca su exposición directa a la economía doméstica estadounidense; Nahum Sánchez, su crecimiento, solvencia y aceleración de beneficios; y Mathias Blandin, la combinación de fundamentales sólidos, megatendencias estructurales y una presencia todavía limitada de estas compañías en muchas carteras.
Después de varios años a la sombra de las grandes compañías, las small caps vuelven a tener argumentos para entrar en la conversación. La clave estará en elegir bien cuáles.
Nuevo Boletín y canal de WhatsApp para profesionales
Estrategias de Inversión lanza su canal de WhatsApp Asset Managers, dirigido a profesionales de la inversión, banqueros privados, selectores y distribuidores de fondos, y profesionales del sector financiero.
Tambien puedes apuntarte gratuitamente para que todos los miercoles te llegue nuestro boletín con contenidos exclusivos para profesionales.