Añadir Estrategias de Inversión en Google
La gran duda ahora es qué valores tecnológicos prevalecerán y cuáles sucumbirán a la nueva ola. Actualmente, el debate parece centrarse en tres segmentos del mercado entrelazados entre sí, pero con sus respectivas fortalezas y debilidades. Por un lado se encuentran las compañías de semiconductores, que fabrican los chips necesarios para la nueva tecnología. Por el otro, los grandes hiperescaladores que ofrecen el servicio de computación. La tercera pata del banco son las compañías de software, señaladas por muchos como las grandes perdedoras, aunque está por ver si con razón o de manera precipitada.
Los semiconductores lideran la primera ola
Empezando por el principio, en esta primera fase del desarrollo de la IA “las compañías más favorecidas son las proveedoras de hardware y de equipos de redes, compañías que sacarán partido de la fuerte demanda de sus productos por parte de los hiperescaladores, que siguen incrementando sus inversiones en esta tecnología”, señala Juan J. Fernández-Figares, director de análisis de Link Securities. “En el período que cubre del 2023 al 2025 este ‘boom tecnológico’ supuso la entrada masiva de inversores incrementando las ratios de rentabilidad bursátiles”, coincide el analista independiente José Ramón Sánchez Galán. Sin embargo “se debía más a un análisis técnico que a uno fundamental”, matiza, por lo que la gran duda es si es sostenible en el tiempo.
“Yo creo que tienen todavía potencial”, apunta Fernández-Figares, “ya que hay compañías muy bien posicionadas y que durante un par de años por lo menos van a tener sus carteras de pedido más que llenas”. Al experto de Link Securities le gustan Micron Technology, NVIDIA , SANDISK y Dell Technologies .
Sánchez Galán reflexiona que “todavía hay recorrido para algunos valores, aunque no tan explosivos como antes”. La razón es que “el mercado está empezando a valorar y diferenciar más expectativas de beneficios y mercado consolidado que la mera especulación, es decir, es más largoplacista que cortoplacista”.
El experto coincide en apuntar a Micron Technology “muy favorita entre los semiconductores con una gran ponderación de su memoria HBM, muy necesaria para las GPU de IA y cuya gran demanda todavía por satisfacer, le ofrece el mayor potencial de crecimiento porcentual considerando un crecimiento explosivo de ingresos y márgenes”. También NVIDIA, “la gran popular” y que “cuenta con el mayor potencial de liderazgo a largo plazo, con excelentes estimaciones para 2027”.
Otro nombre sobre la mesa es Broadcom, “cuyo principal nicho de mercado está enfocado en centros de datos y chips personalizados (los conocidos como ASICs)”, valora Sánchez Galán. Está buscando expandirse hacia empresas de gran envergadura en el mercado de IA lo cual le dotaría de expectativas muy optimistas de márgenes y beneficios de conseguirlo. En cuanto a Taiwan Semiconductor Manufacturing Company (TSMC), “elabora unos chips muy avanzados comparados con las grandes empresas del sector y tiene como prioridad independizarse de la competencia y, por tanto, ofrecer su producto al mejor postor sin considerar la empresa líder en cada momento”.
El Capex enciende las alarmas
En cuanto a los hiperescaladores, que agrupan a gigantes como Amazon , Microsoft , Alphabet , Oracle o Meta , en los últimos tiempos están surgiendo temores por los fuertes gastos de capital (Capex) para alimentar la IA. Según el consenso de analistas que recoge FactSet, solo en la suma de estos cinco proveedores de servicios en la nube a gran escala, el Capex podría superar en 2026 los 690.000 millones de dólares, con un crecimiento interanual superior al 80%. Para el año fiscal 2028, la cifra superará holgadamente los 900.000 millones de dólares.
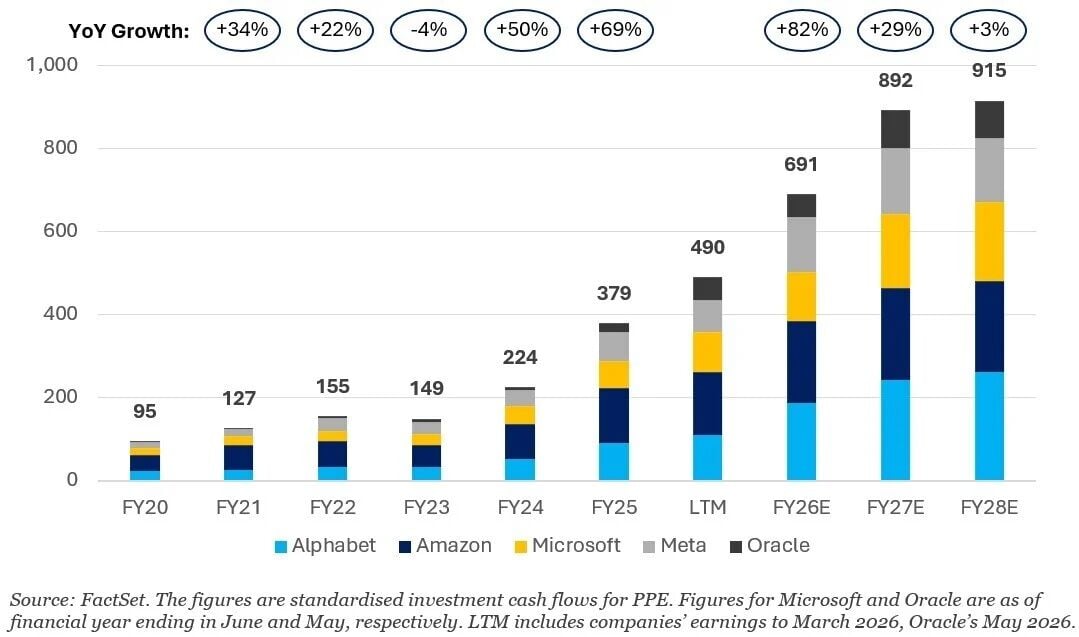
El volumen de las cifras ha llevado que en los últimos meses las empresas hayan pasado de autofinanciar estas inversiones a tener que acudir al mercado a captar capital. Por ejemplo, Alphabet realizó una ampliación de capital de 84.750 millones de dólares en junio, y Oracle planea una inversión combinada de deuda y capital propio de 40.000 millones de dólares para el año fiscal 2027 (que finaliza en mayo de 2027).
“Si las inversiones terminan siendo más o menos rentables se verá”, cree Fernández-Figares. “Lo cierto es que este grupo de compañías no puede quedarse fuera y dejar que sean otras las que se aprovechen del desarrollo e implementación de esta nueva tecnología disruptiva”. “Ello conlleva riesgos”, reconoce el experto de Link Securities, “pero estas grandes tecnológicas tienen balances muy sólidos y generan mucha caja libre, luego son las más capaces para afrontar el reto”.
“Es curioso pero el problema principal, por el momento, es el defecto de capacidad ante un mercado en clara expansión que hay que cubrir”, reflexiona Sánchez Galán. “Y eso supone potenciales de crecimiento muy elevados. No obstante, el riesgo de romper esa tendencia, sí podría derivar en problemas serios de infraestructura en caso de un ciclo adverso”. De ahí que, a su juicio, “sobrevivirán aquellas empresas cuya inversión en Capex sea razonable acorde con la evolución del mercado: Microsoft o Alphabet son dos buenos ejemplos de ello a futuro”.
¿Futuro negro para las empresas de software?
En cuanto a las acciones de software, los inversores están prestando cada vez más atención al potencial que tienen los agentes de inteligencia artificial para disrumpir el sector mediante la coordinación de los flujos de trabajo empresariales y la automatización de tareas complejas. Pero si bien los inversores en tecnología se están planteando las preguntas adecuadas, hay indicios de que estas preocupaciones se han generalizado en exceso, según Goldman Sachs Research.
“La reciente caída en el mercado del software refleja un cambio rápido en el sentimiento de los inversores, más que un deterioro repentino de los fundamentos”, escribe Matthew Martino, analista de Goldman Sachs Research, en un informe. Existen “vías creíbles para que la IA refuerce, en lugar de socavar, el crecimiento a largo plazo”.
“La preocupación radica en que, si los agentes de IA se convierten en la interfaz principal para la ejecución del trabajo, las plataformas tradicionales podrían quedar relegadas a meros almacenes de datos pasivos”, explica Martino. Esto podría mermar su poder de fijación de precios y su relevancia estratégica, razón por la cual el precio de sus acciones ha caído. Sin embargo, a juicio del experto de Goldman, la repreciación “se ha aplicado de forma generalizada, en lugar de selectiva”. Esto crea oportunidades potenciales en las empresas de software donde los fundamentos se mantienen intactos a pesar de la elevada volatilidad, afirma Martino.
“Depende mucho de cada compañía”, abunda Fernández-Figares.” Habrá algunas que sí verán afectados sus negocios tradicionales por la irrupción de los agentes de IA, por lo que se verán obligadas a adaptarse o a corren el riesgo de quedarse atrás”. No obstante, “creo que en la mayoría de los casos son compatibles y trabajarán de la mano”.
“El punto principal es el de tratar de diferenciar cuál es el tipo de software que podría ser substituido por la IA y cuál podría ser una herramienta utilizada para incrementar el valor de la IA”, aporta Sánchez Galán. “Recomendaría empresas como Microsoft (integración eficiente de la IA en sus programas), Salesforce (con su CRM estratégico), ServiceNow (la IA permite mejorar sus flujos de trabajo) o Adobe (La IA ha mejorado mucho la calidad de sus productos)”. Son empresas “con escasas duplicaciones ajenas de sus productos, una gran diferenciación tecnológica y productos diversificados aplicables a diferentes usos y mercados”. Es decir, “en las cuales la IA aporta valor añadido recurrente que se traduzca en resultados y beneficios continuados y en el tiempo”.

