Añadir Estrategias de Inversión en Google
Amper vuelve a entrar en el radar a cierre del 15 de octubre, al combinar una media móvil de 25 sesiones ascendente con una señal positiva del MACD. El precio de referencia se situaba en 4,52 euros, prácticamente sobre la propia media, mientras la SMA200 permanecía claramente por debajo, en torno a 1,59 euros.
La cercanía entre la cotización y la SMA25 deja, sin embargo, poco margen de seguridad. Durante la sesión de este viernes, el valor se ha llegado a mover por debajo de esa referencia. Por ello, la entrada debe interpretarse como una señal pendiente de consolidación y no como una ruptura confirmada. La recuperación sostenida de la zona de 4,52 euros reforzaría la lectura, mientras que su pérdida mantendría el riesgo de una señal fallida a corto plazo.
El principal catalizador corporativo es la negociación para comprar Advanced Radar Technologies. Amper e Hyperion mantienen conversaciones avanzadas para adquirir esta compañía por un importe fijo de 40 millones de euros, al que podrían añadirse otros cinco millones sujetos al cumplimiento de determinados objetivos. ART está especializada en radares de alta precisión, vigilancia fronteriza y sistemas contra drones. Todavía no existe un acuerdo vinculante, por lo que la operación debe considerarse en fase de negociación.
La compra encajaría con la estrategia de crecimiento inorgánico de Amper, que durante los últimos meses ya ha incorporado activos como Zeleros, Teltronic y Freqcon. El grupo pretende superar los 800 millones de euros de ingresos y los 130 millones de EBITDA en su plan 2026-2028, apoyándose especialmente en defensa, comunicaciones críticas, energía y tecnologías de doble uso.
También se ha producido una reorganización significativa del accionariado. Goldman Sachs elevó recientemente su participación hasta el 4,583%, mientras otros inversores internacionales han declarado posiciones relevantes. Paralelamente, Nazca Capital está llamada a convertirse en uno de los principales accionistas tras la operación de Teltronic. La presencia de inversores institucionales aporta respaldo, pero no elimina los riesgos derivados de las ampliaciones de capital, la ejecución de las adquisiciones y la existencia de posiciones bajistas.
El consenso recopilado por S&P Global sitúa el precio objetivo medio de Amper en 5,97 euros, con un rango comprendido entre 5,60 y 6,25 euros. Frente a los 4,52 euros del cierre de ayer, representa un potencial teórico cercano al 32%.
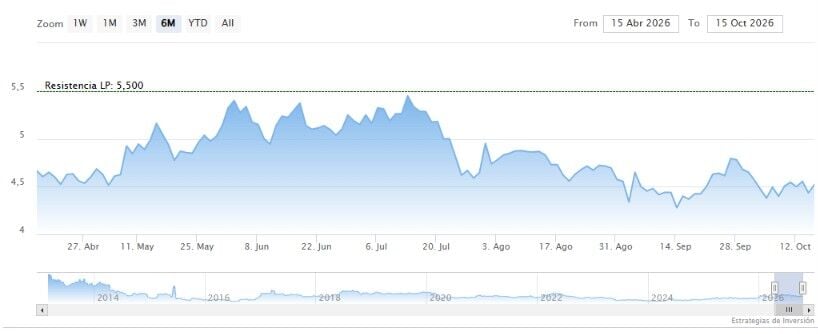
Amper combina así un relato corporativo potente con una señal técnica todavía frágil. La posible compra de ART puede reforzar su posicionamiento en defensa, pero el mercado necesitará conocer las condiciones definitivas, su financiación y la aportación prevista a resultados. Mientras tanto, la zona de la SMA25 se convierte en el primer filtro para determinar si estamos ante una incorporación sostenible al radar o ante un movimiento de corta duración.