Añadir Estrategias de Inversión en Google
Buenas noticias para Enagás, que ve cómo los analistas de Renta 4 han decidido elevar el precio objetivo de sus acciones en un 15%, pasando de 17,30 a 20,30 euros. La recomendación sigue siendo de ‘sobreponderar’.
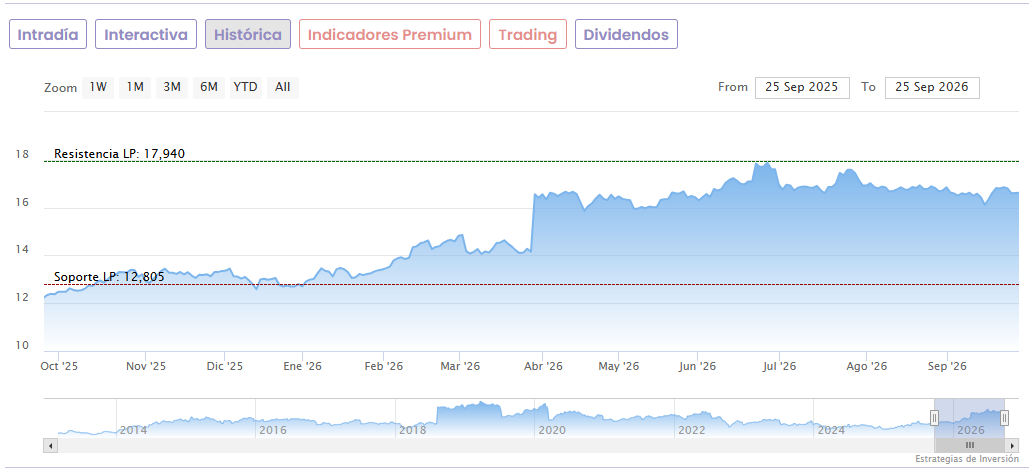
Esta nueva valoración supone un potencial alcista de un 22,14% frente al cierre del pasado viernes (16,62 euros). En la mañana de este lunes, las acciones de Enagás subían un 0,42% hasta marcar un 16,69 euros en el IBEX 35. Los títulos rozan un avance del 27% en lo que va de año, y eso que han corregido un 7% desde que el 26 de junio tocaron máximos anuales en los 17,94 euros.
Si se pone el foco en los últimos 12 meses, la acción acumula una subida de un 28,3% desde los 13 euros del 25 de septiembre del año pasado, sus mínimos de las últimas 52 semanas.
Según explica el analista de Renta 4 Ángel Pérez Llamazares, la mejora del precio objetivo recoge “la mejora del marco regulatorio, la entrada de Teréga y la consolidación de Saggas, que son parcialmente compensados por una valoración más conservadora en TGP y la mayor deuda tras las adquisiciones”. “En nuestra suma de partes, el negocio regulado de gas en España, valorado mediante DCF, sigue aportando el grueso del EV (70%) y las participadas internacionales el resto (30%)”, explica el experto.
Hay que tener en cuenta que el precio objetivo de 20,30 euros no incorpora el hidrógeno, que añadiría 4,7 eur por acción, “ofreciendo un potencial adicional próximo al 20%”, añade el analista de Renta 4.
Profundizando en el nuevo marco 2027-2032, Pérez Llamazares destaca dos movimientos, que están cerca de compensarse entre sí: la subida de la TRF hasta 6,46% (vs 5,44% 2021-2026 y 6,5% R4e); y la eliminación del RCS. En cambio, “la sorpresa” llegó por la actualización de los costes unitarios a coste real del servicio con inflación; la recalibración del RMP y del REVU; así como por la entrada de dos nuevos incentivos, el IFVA (activos amortizados más de un 75%) y el IDS (sobre gases renovables).
En conjunto, todos estos factores supondrán una mejora neta anual de los ingresos regulados de 75-80 millones de euros para el periodo (~10% de los ingresos regulados previos), calcula Renta 4.