Añadir Estrategias de Inversión en Google
El índice DOW JONES sube un 0,14% hasta los 51.422,66 puntos. Lidera los avances Alphabet,que sube un 2,06%, por el 1,91% que se anota Boeing Co. En el lado negativo, Visa baja un 0,91% y Merck&Co un 0,84%.
El S&P 500 avanza un 0,29%, en 7.692,81 puntos, mientras que el Nasdaq avanza un 0,41% hasta marcar 26.907,75 puntos.
Wall Street viene de una jornada a la baja de nuevo ayer martes, con el Dow Jones perdiendo un 0,26% al cierre, por el 0,17% que se dejó el S&P 500 y el 0,09% que cedió el tecnológico Nasdaq.
La jornada de este miércoles es la última de septiembre, un mes que ha sido muy convulso por la presión que han ejercido sobre Wall Street los precios del petróleo y las rentabilidades de los bonos ante el estancamiento de la guerra de Irán y la primera subida de tipos de la Fed en más de tres años. Hasta el cierre de ayer, el Dow Jones acumula una caída de un 3,45% en el mes, poniendo fin a una racha de cinco meses consecutivos de subidas. Algo mejor se ha comportado el S&P 500, que llega a la última sesión de septiembre con un descenso del 0,19%, mientras que el tecnológico Nasdaq ha subido un 1,61% al calor de la inteligencia artificial.
Hoy los precios del petróleo vuelven a subir mientras los inversores siguen monitoreando la situación en Oriente Medio, con los futuros del West Texas Intermediate avanzando un 2,11% hasta los 91,27 dólares por barril. El Brent de referencia internacional con entrega en diciembre avanza un 2,64% hasta los 98,70 dólares.
En cuanto a las rentabilidades de los bonos, hoy parecen dar una tregua después de que ayer el bono a 30 años superase el 5,6%, su nivel más alto desde junio de 2002, mientras que el bono de referencia a 10 años se situó en el 5,3%, máximos desde 2007. En la mañana de este miércoles el bono a 30 años paga un 5,595%, por el 5,236% del bono a 10 años.
Contribuyen a esta calma las recientes palabras del presidente de la Reserva Federal de Nueva York, John Williams, alejando de momento nuevas subidas de tipos. Williams declaró a última hora del martes que “no hay urgencia y disponemos de tiempo para recopilar más información” antes de la reunión de la Fed de octubre.
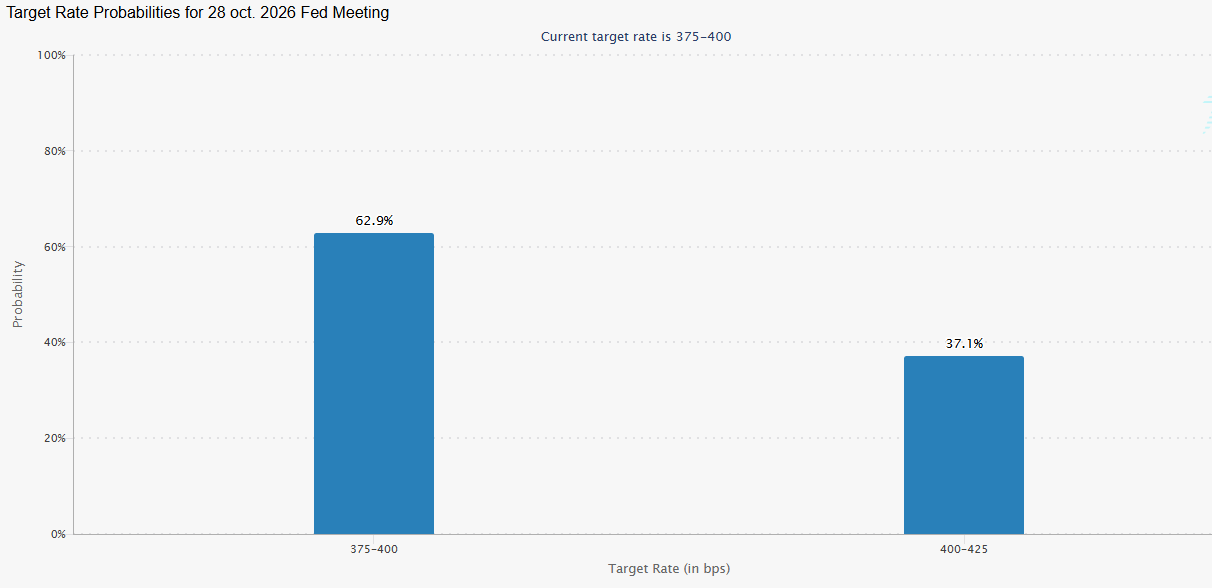
La herramienta FedWatch de CME Group indica que los operadores descuentan una probabilidad del 37% de que se produzca una subida de tipos de 25 puntos porcentuales el próximo mes. Hace una semana, la probabilidad superaba el 70%.
Estas expectativas parecen reafirmarse con el dato de agosto del índice de precios de gasto de consumo personal (PCE), el indicador de inflación preferido de la Reserva Federal. El índice aumentó un 0,3% en términos desestacionalizados durante el mes, situando el incremento interanual en el 3,4%. Los economistas encuestados por Dow Jones habían esperado aumentos del 0,3% y del 3,7%, respectivamente.
El índice de precios del PCE subyacente, que excluye los alimentos y la energía, aumentó un 0,2%, quedando también por debajo de las previsiones, que apuntaban a un 0,3%. La tasa interanual fue del 3%, frente al 3,3% esperado.
Por otro lado, el Producto Interior Bruto (PIB) de EEUU creció a una tasa interanual del 2,2% en el segundo trimestre, según la tercera estimación publicada hoy, que revisa en siete décimas el dato publicado hace un mes (1,5%).
También ha salido ya a la luz el informe ADP de empleo del sector privado, que sirve de antesala para el informe de nóminas no agrícolas del viernes. Las contrataciones del sector privado aumentaron en 90.000 en septiembre, por encima de los 70.000 esperados por los analistas. El dato de agosto había mostrado una cifra de 38.000 empleos.
En cuanto a la actualidad empresarial, Boeing sube en la apertura tras cerrar un acuerdo con el Pentágono y la US Navy para desarrollar la próxima generación de aviones de combate. El contrato, valorado en más de 20.000 millones de dólares, contempla la construcción del caza de ataque F/A-XX de sexta generación a lo largo de una fase de desarrollo a largo plazo, según informaron los departamentos de defensa. El F/A-XX está destinado a reemplazar la actual flota de aviones F/A-18 Super Hornet.
Las acciones de Boeing registran avances de casi un 2%, mientras que las de Northrop Grumman Corporation -importante contratista del sector aeroespacial y de defensa y competidor de Boeing- caen un 4%
A tener en cuenta que hoy tras el cierre de los mercados presentará los resultados del cuarto trimestre fiscal Micron Technology. Los analistas esperan unos ingresos de 50,950 millones de dólares y un beneficio por acción de 31,63 dólares. Micron es una de las compañías que más rédito está obteniendo del fuerte ciclo inversor en infraestructuras de Inteligencia Artificial, con una fuerte revalorización de más del 270% en lo que va de año y del 550% en los últimos 12 meses.
En otras noticias, Robinhood sube casi un 5% en la mañana neoyorquina después de que la compañía haya anunciado que permitirá a los usuarios operar con ciertas acciones estadounidenses las 24 horas del día, incluso los fines de semana; esta medida representa su esfuerzo más reciente por mantenerse al día mientras el sector avanza hacia un modelo de acceso continuo.
En las recomendaciones de los analistas, Moderna registra caídas de un 8% después de que Citi haya rebajado el consejo de la farmacéutica hasta ‘vender’. Los analistas del banco fijan además un precio objetivo que se encuentra un 60% por debajo del cierre del martes, señalando que la valoración actual de la acción no está justificada.
Mejores noticias para FormFactor, que sube un 3,3% después de que Deutsche Bank haya iniciado la cobertura de la empresa de pruebas de semiconductores con una recomendación de ‘comprar’. Los analistas indican que la compañía está bien posicionada para aprovechar la creciente intensidad de las pruebas de chips y que se está beneficiando de haberse consolidado como “la segunda fuente de tarjetas de sonda para las GPU de Nvidia en TSMC”.