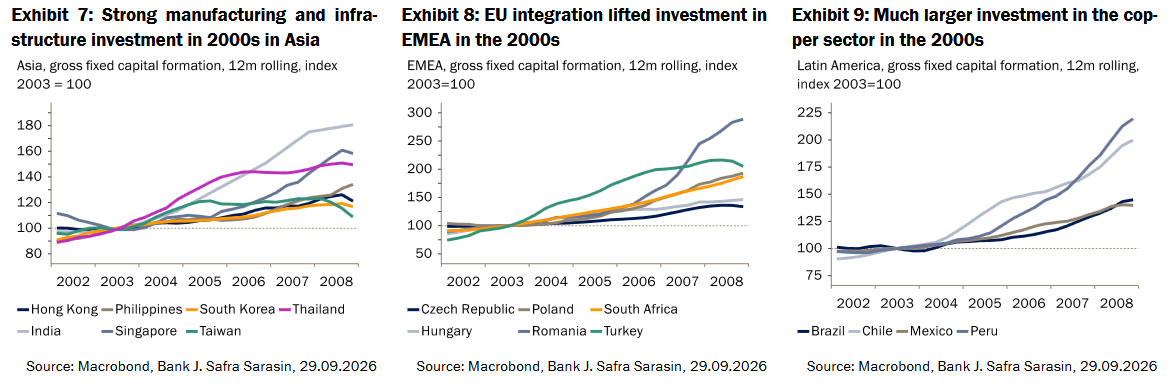
La fortaleza del ciclo en gran parte de Asia es comparable a la observada en la década de 2000, aunque resulta más débil en otros mercados emergentes, con la excepción de Polonia, Turquía y Perú. Es probable que la mayoría de los demás países de EMEA y Latinoamérica registren únicamente una mejora modesta de su crecimiento potencial. No obstante, la solidez de la inversión en Asia debería contribuir a compensar los vientos en contra para el crecimiento derivados de las tendencias demográficas.
Añadir Estrategias de Inversión en Google
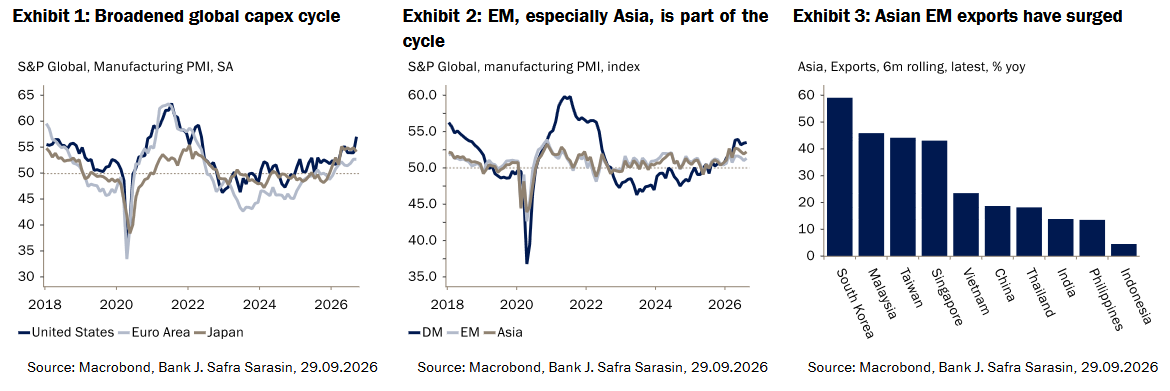
Este año, el ciclo global de capex se ha ampliado más allá de la ola inicial de inversión en inteligencia artificial (IA) que comenzó en Estados Unidos el año pasado. Los ciclos empresariales de otros mercados desarrollados también han cobrado impulso (Gráfico 1), impulsados por la demanda manufacturera vinculada a las cadenas de suministro de IA en el caso de Japón y por la inversión en defensa e infraestructuras en la eurozona.
Los mercados emergentes también se han sumado a esta creciente ola de gasto en capex, impulsada por la elevada demanda de chips relacionados con la IA y otros componentes electrónicos, la construcción de centros de datos, la inversión en infraestructuras y una nueva fase de expansión de la inversión minera (Gráfico 2). Aunque esta dinámica no se refleja claramente en el PMI manufacturero agregado de los mercados emergentes, donde China y su ciclo económico interno tienen un peso dominante, los ciclos empresariales de las economías emergentes más pequeñas suelen estar impulsados por el comercio exterior. Las exportaciones, especialmente las procedentes de Asia emergente, se han disparado en los últimos meses (Gráfico 3). Para muchos mercados emergentes, este ciclo comenzó alrededor de 2024.
Taiwán, Malasia e India son los tres países que encabezan el gráfico de capex asiático mostrado en el Gráfico 4. Excluimos a China de este análisis, ya que su mercado inmobiliario continúa ajustándose, lo que sigue ejerciendo presión a la baja sobre la inversión total, incluso cuando los nuevos sectores tecnológicos, todavía de tamaño reducido, han incrementado sus inversiones.
En Taiwán, el principal motor ha sido el fuerte incremento del gasto de capital en el sector de los semiconductores liderado por TSMC. Las estimaciones de mercado sugieren que el capex de TSMC continuará creciendo el próximo año.
En Malasia, el impulso ha provenido tanto de la inversión extranjera directa (IED) en manufactura como de las inversiones en centros de datos. No obstante, los compromisos de inversión en centros de datos se han moderado a medida que las limitaciones de suministro eléctrico y disponibilidad de agua se vuelven más restrictivas, lo que sugiere que el crecimiento del capex debería desacelerarse el próximo año.
En India, el ciclo de inversión ha estado liderado por el gasto público en infraestructuras, lo que ha permitido que el sector privado se sume al repunte inversor. El gasto se ha concentrado en logística, infraestructura digital y defensa.
Resulta llamativo que Corea figure en la parte baja del gráfico de capex de Asia (Gráfico 4). La desaceleración del mercado inmobiliario ha lastrado la inversión fija agregada. Además, las grandes compañías surcoreanas de semiconductores retrasaron y redujeron sus inversiones en 2022, lo que contribuyó en parte a la actual situación de escasez de oferta en el mercado de chips de memoria. Los importantes planes de gasto en capex de Samsung y SK Hynix deberían propiciar un cambio de tendencia en el ciclo de inversión de aquí a 2027, incluso si el mercado de la vivienda continúa mostrando debilidad fuera de Seúl.
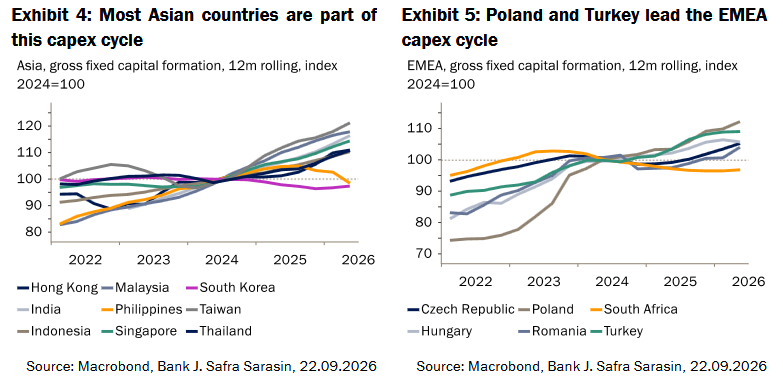
Polonia es, sin duda, el líder en la región EMEA (Gráfico 5). Su ciclo de inversión comenzó ya en 2022, cuando el país asumió el compromiso de incrementar significativamente el gasto en defensa tras la invasión rusa de Ucrania. Entre los principales motores de la actual expansión destacan los nuevos centros de transporte, las tecnologías de defensa y las infraestructuras digitales. El ciclo también se ha visto respaldado por el Mecanismo de Recuperación y Resiliencia de la Unión Europea, cuyo periodo de vigencia concluye este año. La reducción progresiva del gasto asociado a estos fondos europeos probablemente moderará en cierta medida el ritmo del ciclo durante el próximo año.
Por su parte, Turquía, pese a los elevados tipos de interés internos, la inversión en defensa, seguridad, logística e infraestructuras energéticas ha seguido contando con el apoyo del Gobierno, lo que ha contribuido a sostener la actividad inversora.
Sudáfrica no ha participado en este ciclo de inversión. Aunque el Gobierno ha puesto en marcha numerosas reformas en los sectores eléctrico y ferroviario, estas siguen siendo insuficientes para impulsar de forma significativa el capex que continúa lastrado por deficiencias en la gobernanza y en la ejecución de los proyectos. Será necesario adoptar medidas adicionales para eliminar estos obstáculos y desbloquear un mayor dinamismo inversor.
Perú lidera el ciclo de inversión capex de Latinoamérica (Gráfico 6). Latinoamérica es la región más volátil en términos de ciclos de capex, ya que los cambios políticos ejercen una influencia significativa sobre las decisiones de inversión.
A pesar de los numerosos cambios de presidente registrados en los últimos años, el clima de inversión en Perú ha mantenido una estabilidad suficiente para respaldar el desarrollo de grandes proyectos mineros. Es probable que el nuevo Gobierno, comprometido con la aceleración de los procesos de aprobación de proyectos, contribuya a mantener la fortaleza del ciclo inversor. Asimismo, comienzan a apreciarse señales de mejora en Brasil y Colombia. Estas tendencias deberían hacerse más evidentes una vez que los nuevos gobiernos definan con mayor claridad sus orientaciones políticas y económicas, aunque los elevados tipos de interés continúan representando un obstáculo para la inversión.
Fuera de Asia, el actual ciclo sigue siendo relativamente modesto en comparación con el observado durante la década de 2000 (Gráfico 7). En aquel periodo, la integración en la Unión Europea y la llegada de fondos comunitarios impulsaron significativamente la inversión en Europa Central y del Este (Gráfico 8). Asimismo, el auge de las materias primas y la fuerte demanda procedente de China dieron lugar a un importante incremento de la inversión en el sector de los recursos naturales en Sudáfrica y Latinoamérica. Perú y Chile, por ejemplo, registraron un intenso ciclo inversor en el sector del cobre entre 2003 y 2008 (Gráfico 9).
El incremento del gasto en inversión respalda el crecimiento tanto a corto como a medio plazo. La inversión en infraestructuras, logística y tecnología puede, por lo general, elevar el crecimiento potencial de un país, ya que genera nuevas oportunidades de negocio y empleo.
Aunque el crecimiento potencial se enfrenta a vientos en contra derivados de la demografía en la mayoría de los países asiáticos, este ciclo de capex y la adopción de la inteligencia artificial (IA) podrían impulsar significativamente la productividad, apoyando así el crecimiento a medio plazo. Fuera de Asia, los elevados niveles de inversión en Polonia, Turquía y Perú también deberían permitir que su crecimiento potencial se mantenga por encima del de sus economías comparables. En contraste, es probable que la mayoría de los demás países de EMEA y Latinoamérica experimenten únicamente una mejora modesta de su crecimiento potencial.