Añadir Estrategias de Inversión en Google
Goldman Sachs cambia su visión sobre Iberdrola Y el resultado es que eleva su recomendación hasta comprar desde mantener, con un precio objetivo que sube hasta los 25 euros desde los 21 anteriores, es decir un incremento de su PO del 19%.
Y eso supone que el recorrido alcista potencial que dibuja sobre la compañía energética española alcanza un 21,3 para el banco de inversión americano.
El analista Alberto Gandolfi considera sobre todo el esperado doble dígito de crecimiento que presenta Iberdrola hasta 2031. Destaca que los fundamental del sector muestran un fuerte dinamismo.
Consideran que "ante el impulso de la electrificación y los centros de datos, prevemos que la demanda de electricidad en Europa crezca entre un 1,5 % y un 2 % anual en los próximos dos o tres años; posteriormente —gracias a la creciente contribución de los centros de datos—, el consumo podría acelerarse hasta situarse en torno al 3 % anual, según nuestro escenario base".
Destacan que, "en este contexto, las infraestructuras eléctricas requerirán importantes actualizaciones. Las redes eléctricas tienen una antigüedad de 40 años y están cada vez más saturadas, mientras que las energías renovables desempeñan un papel fundamental para satisfacer la creciente demanda. Por consiguiente, es probable que la inversión en capital (capex) para infraestructuras eléctricas siga acelerándose".
Recuerdan además que Iberdrola invertirá 100.000 millones de euros en el periodo 2026-2031E.
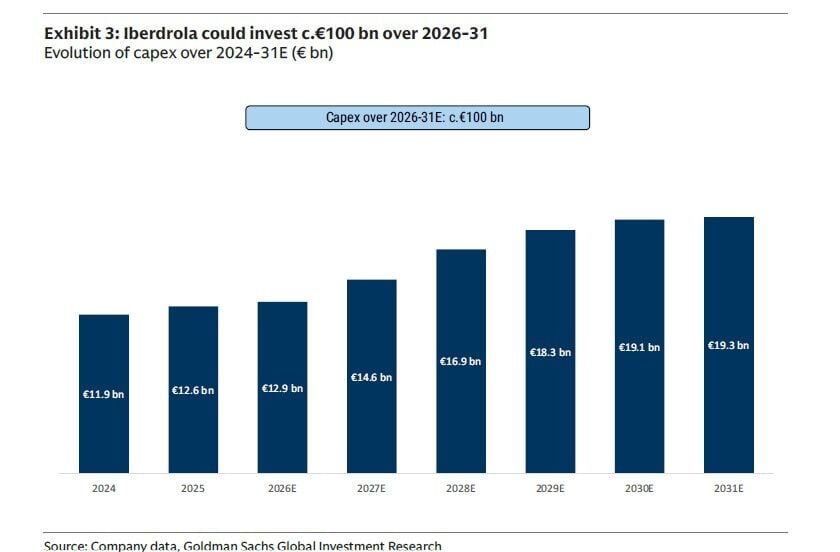
Señalan que "esperamos que, durante su Día del Inversor (CMD) de abril de 2027, Iberdrola amplíe sus previsiones hasta 2030 o 2031. Para los próximos cinco años, proyectamos una inversión de capital de aproximadamente 100.000 millones de euros destinada a impulsar un mayor crecimiento en las redes eléctricas y a aprovechar oportunidades adicionales de repotenciación en proyectos eólicos terrestres en EE. UU. Esto supondría un incremento de la inversión anual de cerca del 50 % con respecto a 2025. Según nuestras estimaciones, al finalizar el plan, el nivel de apalancamiento se situaría en torno a 4,0 veces (deuda neta/EBITDA").
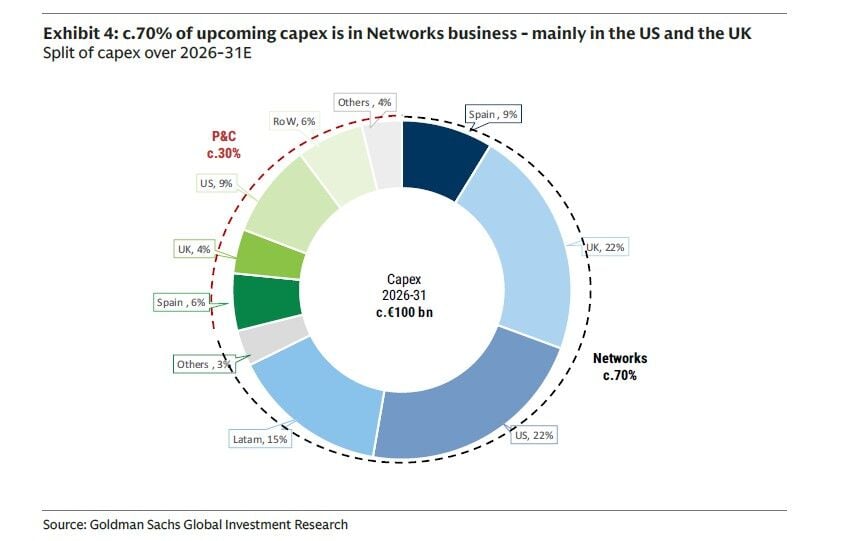
Desde Goldman Sachs afirman que "el incremento de las inversiones de capital (capex) que proyectamos, sumado a unos rendimientos y márgenes sólidos en las áreas de renovables y FlexGen, respaldará —según nuestras estimaciones— una tasa de crecimiento anual compuesto (CAGR) del beneficio por acción (BPA) del 10 % para el periodo 2026-2031E. Esto debería traducirse en un beneficio neto estimado de 10.200 millones de euros (BPA de 1,55 €) para 2030 y de 10.900 millones de euros (BPA de 1,65 €) para 2031".
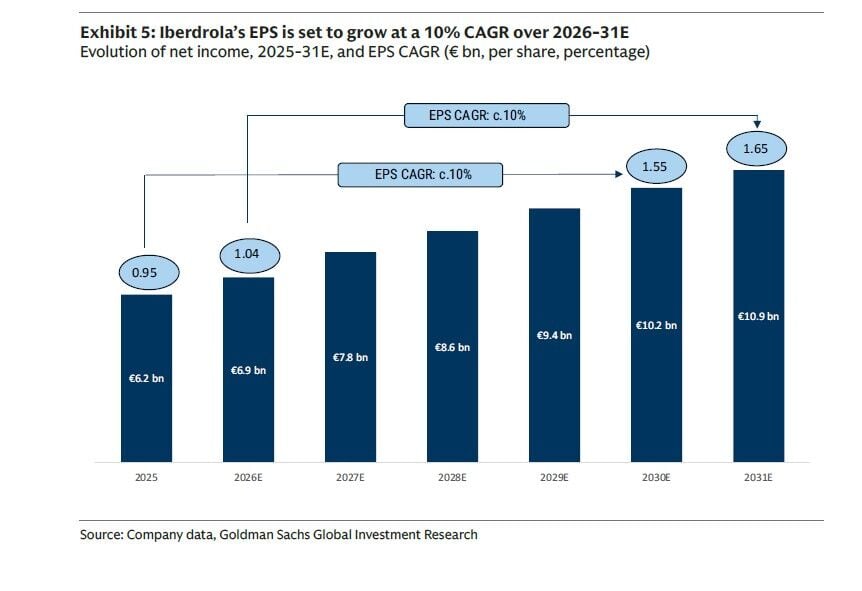
Pero también hay riesgos en el camino: precios de materias primas y electricidad inferiores a lo previsto, aumentos en los tipos de interés con deterioro de las condiciones crediticias, peor panorama macro. A esto su suma uno de los grandes quebraderos de cabeza de la compañía, una mayor intervención regulatoria y también una rentabilidad permitida en redes inferior a lo previsto.