Las notables perturbaciones sufridas últimamente por la economía mundial dispararon la incertidumbre e indujeron a los inversores a buscar seguridad en empresas mayores y más consolidadas, un reposicionamiento que afectó no poco a los valores de pequeña capitalización bursátil, que fueron a la zaga de sus homólogos de mayor capitalización.
La gestora española que gestiona un volumen de 180 millones está en las manos de Fernando Cifuentes y Javier Martín, procedentes de Beka. Nació el 1 de agosto y se centran en el quality investing.
Recordemos brevemente 2022, un año que terminó con pérdidas en prácticamente todas las clases de activos.
Los años electorales en Estados Unidos pueden poner nerviosos a los inversores, y 2024 no será diferente. La política puede suscitar fuertes emociones y prejuicios, pero los inversores deberían mantenerse al margen a la hora de tomar decisiones de inversión.
Hablamos con Bas Fransen, director de Mercado de Capitales en Caja Ingenieros sobre el balance de año y las perspectivas de 2025. Además, nos comenta en qué sectores ven más oportunidades de inversión.
La inversión en calidad es la apuesta más segura que hay en estos momentos en los mercados, tal y como nos cuenta Federico Battaner, director de inversiones en ANTA AM, una gestora que cuenta con tres fondos basados en la calidad de sus activos, dos de renta fija y uno de renta varaible.
Sectores como la tecnología, la salud o los servicios financieros son un buen terreno para invertir en fondos de small y mid caps de Estados Unidos. Aquí presentamos 3 consistentes y con avances de rentabilidad a 5 años, en todos los casos, superiores al 10%.
¿En qué medida influyen las elecciones en la bolsa y en la rentabilidad de las carteras? ¿Deberían importar las elecciones a los inversores a largo plazo? Estas son las preguntas a las que se enfrentan los inversores y los profesionales financieros a medida que se acerca el 5 de noviembre. Para darles respuesta, los profesionales de la inversión de Capital Group han analizado más de 90 años de datos sobre los mercados y las elecciones y han identificado dos errores comunes de los inversores.
Los mercados no han dejado de premiar los sectores más ligados a la tecnología. Y los resultados empresariales parecen que no van a ser contrarios a esta tendencia. Aunque hemos visto sustos como el de ASML, la tónica general sigue siendo positiva.
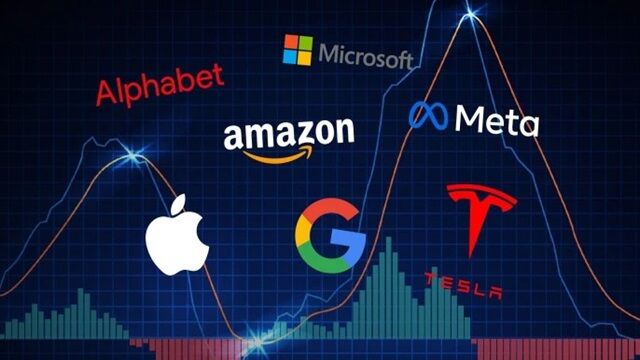
A pesar de que los valores tecnológicos dominaron las rentabilidades en 2023, ahora el mercado se ampliado y los inversores podrían estar pasando por alto otras oportunidades. En repetidas ocasiones a lo largo de 2023 comentamos que el grupo de los Siete Magníficos de Nvidia, Apple, Microsoft, Alphabet (Google), Amazon, Meta Platforms (Facebook), y Tesla estaban dominando la rentabilidad del mercado bursátil mundial. Hay quien sigue insistiendo en ello. No podrían estar más equivocados.