Añadir Estrategias de Inversión en Google
Renta 4 reitera "sobreponderar" los títulos de Neinor Homes con un precio objetivo de 22,70 euros por acción, tras su actualización de previsiones anunciadas ayer. A precios actuales de cotización supone un potencial de revalorización del 31,06%. La acción se ha revalorizado un 4,35% intradía, y un 12,93% en el último mes.
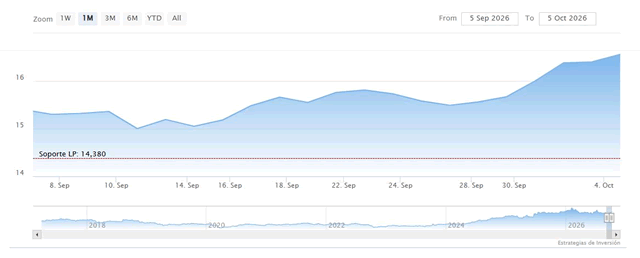
La casa de análisis valora positivamente la actualización de las guías, destacando la mejora de la retribución al accionista a corto plazo, un desapalancamiento más rápido de lo esperado, la elevada visibilidad del plan de negocio hasta 2028, con un cartera de preventas récord, reduciendo el riesgo de ejecución.
Neinor Homes revisó al alza sus guías de resultados para 2026 y 2027, reiteradas en la Junta General de Accionistas de abril y en julio tras el primer semestre de 2026.
Tal y como detalla Javier Díaz, Senior Equity Analyst de Renta 4, esta actualización responde a la visibilidad tras el primer semestre de 2026, el cierre del tercer trimestre de 2026 y los avances con AEDAS Homes; la inflación de costes por el conflicto en Oriente Medio y la subida de +50 pbs de tipos del BCE; y la incertidumbre por los dos reales decretos rechazados el pasado 2 de octubre.
Respecto al riesgo en costes de construcción, los materiales para las entregas de 2026 ya han sido recepcionados y los de 2027 están contratados, lo que limita los impactos a corto plazo. Entre las actualizaciones, Neinor ha informado que elevarán la retribución al accionista hasta 280 millones de euros en, adelantar aproximadamente el 60% del dividendo de 2027 y distribuirán un dividendo para 2028 de entre 200 y 250 millones de euros.