Añadir Estrategias de Inversión en Google
El Día Mundial del Ahorro se celebra cada 31 de octubre desde 1924. Más de un siglo después, el debate sigue vigente, aunque las preguntas han evolucionado: ya no se trata únicamente de cuánto ahorramos, sino de cómo protegemos ese dinero, cómo lo hacemos crecer y qué papel puede desempeñar en la economía.
España: mucho ahorro y poca inversión
“España es un país de ahorradores que no invierten”. Así resume Gabriela Orille, CEO de myETF, una de las principales paradojas de las finanzas personales en nuestro país. Una parte importante del patrimonio de las familias permanece en cuentas y depósitos, una opción que aporta seguridad y liquidez, pero que también tiene un coste menos visible: la inflación.
Con una inflación anual del 3%, 10.000 euros mantenidos en una cuenta perderían en diez años cerca de una cuarta parte de su poder adquisitivo. Como señala Orille, «no lo ves en el extracto. Lo ves en el supermercado».
Cambiar esta dinámica requiere acercar la inversión al ciudadano mediante productos sencillos, diversificados y de bajo coste, aportaciones periódicas y educación financiera vinculada a las decisiones cotidianas. El diagnóstico de Orille va más allá de la tradicional aversión al riesgo: “El español no es un mal ahorrador. Es un mal inversor. Ahorra en ladrillo y depósito porque entiende lo que tiene. El problema no es la aversión al riesgo, es la aversión a lo que no se entiende”.
En este contexto se enmarca la Cuenta Financia Europa, una iniciativa que busca facilitar la canalización del ahorro hacia la inversión. Orille valora positivamente la posibilidad de cambiar de ETF, fondo o acción sin tributar en cada movimiento, aunque plantea cuestiones sobre el límite de 150.000 euros, la exigencia de invertir al menos un 70% en Europa y las comisiones, todavía por definir. También advierte de que dejar fuera la renta fija y los fondos monetarios puede dificultar la incorporación de los ahorradores más conservadores.
España tiene ahorro. Ahora necesita ponerlo a trabajar
Para Rafael Pampillón, experto en Economía Aplicada, el reto es conseguir que una parte del ahorro que no necesitamos a corto plazo contribuya a preservar nuestro poder adquisitivo y a financiar empresas, innovación y empleo.
A su juicio, “España no tiene un problema de falta de ahorro. El problema es qué hacemos con él”. El cambio exige desarrollar una cultura de inversión más extendida, en la que invertir pequeñas cantidades de forma periódica, diversificada y con perspectiva de largo plazo deje de parecer una actividad reservada a expertos o grandes patrimonios.
Pampillón insiste en que “invertir no es apostar”. La clave está en comprender qué se compra, qué rentabilidad se espera y qué riesgos se asumen. También recuerda que no todo el ahorro debe salir de los depósitos: el dinero destinado a imprevistos tiene que seguir disponible, mientras que el ahorro con un horizonte más largo puede plantearse otros objetivos.
Entre los conceptos fundamentales para invertir con criterio destaca el interés compuesto: reinvertir los rendimientos para que generen nuevos rendimientos. “El interés compuesto hace su trabajo cuando reinvertimos los rendimientos y estos generan otros nuevos. Necesita años. Y unas comisiones elevadas pueden llevarse una parte considerable del resultado”.
Para que este cambio sea posible, la educación es clave en el ahorro y, debe ir acompañada de productos comprensibles, costes contenidos, transparencia y asesoramiento de calidad.
España frente a sus vecinos: capacidad de ahorro y confianza digital
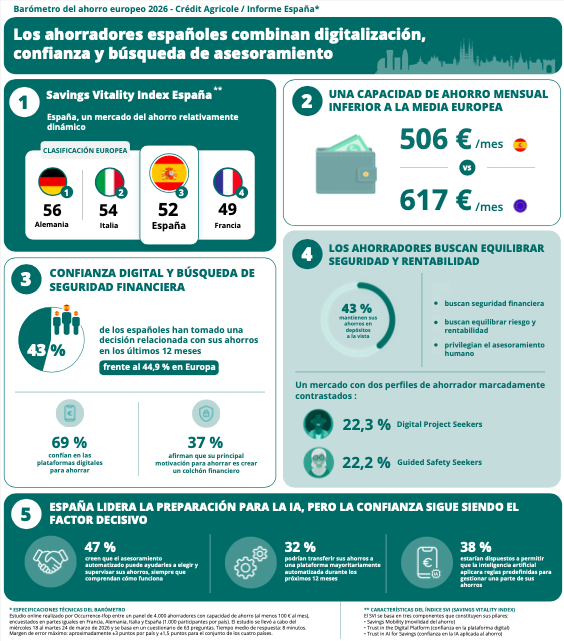
Los datos del European Savings Barometer de Crédit Agricole, elaborado junto a Occurrence-Ifop en España, Francia, Alemania e Italia, permiten poner cifras a esta realidad. Los españoles destinan una media de 506 euros mensuales al ahorro, frente a los 617 euros del resto de mercados analizados. Su patrimonio acumulado también es inferior: 51.560 euros frente a 85.055 euros.
La seguridad sigue siendo una motivación central: el 37% ahorra para disponer de un colchón ante imprevistos, mientras que el 26% lo hace pensando en la jubilación o en ayudar a sus hijos. Al mismo tiempo, España destaca por su predisposición hacia las herramientas digitales. El 33% de los ahorradores confía plenamente en las plataformas digitales y la inteligencia artificial, frente al 30% de media en los otros mercados.
Además, el 38% estaría dispuesto a permitir que la IA aplicase reglas predefinidas para gestionar una parte de sus ahorros. Esta apertura, no obstante, está condicionada por la confianza, la transparencia en las comisiones y la claridad de la información.
Europa necesita convertir el ahorro en inversión
La reflexión trasciende las finanzas personales. Para Javier Amo, director del Máster en Bolsa y Mercados Financieros del IEB, profundizar en los mercados de capitales europeos es esencial para financiar la innovación, la transformación industrial, la transición energética y la inteligencia artificial.
“Europa dispone de todo lo necesario: ahorro, instituciones financieras sofisticadas, empresas competitivas y una importante capacidad inversora. Sin embargo, continúa teniendo dificultades para transformar el ahorro en financiación a largo plazo para sus empresas”, señala.
La fragmentación de los mercados, las diferencias regulatorias y fiscales y el predominio de la financiación bancaria limitan esa capacidad. El desafío consiste en complementar el crédito tradicional con mercados de capitales más integrados y vehículos que permitan canalizar el ahorro de familias e inversores institucionales hacia proyectos empresariales a largo plazo.
La mujer, decisora de la creación de riqueza
“La mitad del patrimonio tendrá nombre de mujer”. La afirmación de Jorge Coca Marqués, socio fundador de Wealth Solutions y Finletic, resume una transformación que está redefiniendo el sector de la gestión patrimonial. Las mujeres viven más años y, con frecuencia, son más jóvenes que sus parejas.
UBS estima que ocho de cada diez acabarán siendo las únicas responsables de sus finanzas en algún momento de su vida. Además, Capgemini calcula que recibirán el 56% de la riqueza que se transmitirá en las próximas décadas. En Europa occidental, McKinsey proyecta que su participación sobre el total de activos pasará de un tercio al 45% en 2030.
Este protagonismo no responde únicamente a las herencias. Cada vez más mujeres construyen su propio patrimonio como empresarias, directivas y profesionales, y asumen responsabilidades en empresas familiares y family offices. Sin embargo, todavía existe una brecha en la toma de decisiones financieras.
Según Coca, el 56% de las mujeres casadas dejaba las decisiones de inversión a largo plazo en manos de su marido, mientras que casi el 60% de las viudas y divorciadas lamentaba no haberse implicado antes. El cambio exige una gestión patrimonial más integral, que incorpore a las mujeres en las conversaciones sobre inversión y también en cuestiones como la sucesión, la formación financiera de los hijos, la empresa familiar y la preparación de las siguientes generaciones. Como plantea Coca, la mujer no debe entenderse como un segmento más de clientes, sino como una protagonista creciente de la creación y gestión de riqueza.
En definitiva, el Día Mundial del Ahorro invita a mirar más allá del dinero que reservamos cada mes. España necesita transformar su cultura del ahorro, Europa debe mejorar los mecanismos para convertirlo en inversión y el sector financiero tendrá que adaptarse a un mapa patrimonial en el que las mujeres asumirán un protagonismo cada vez mayor. El verdadero reto ya no es solo cuánto ahorramos, sino qué hacemos con ese ahorro y qué futuro somos capaces de construir con él.