Añadir Estrategias de Inversión en Google
La oferta de Apollo por easyJet puede convertirse en algo más que una operación corporativa y volver a abrir el debate sobre una mayor consolidación del sector aéreo europeo. La operación pone el foco en el valor de las aerolíneas cotizadas y en unos activos que van más allá de sus resultados futuros, como las flotas en propiedad, los slots, las redes de rutas o las carteras de pedidos. Para Bank of America (BofA), el interés de Apollo puede ser una señal de que este tipo de activos adquieren cada vez más relevancia en un sector en el que podrían producirse nuevos movimientos.
Bajo esta perspectiva, BofA sitúa a IAG y Ryanair entre sus principales apuestas en bolsa, mientras que Jet2 podría ser una de las compañías beneficiadas si la operación acaba provocando una moderación de la capacidad de easyJet.
Un sector todavía muy fragmentado
La operación llega en un mercado europeo que continúa mucho más fragmentado que el estadounidense. Mientras las cuatro mayores aerolíneas de EEUU concentran alrededor del 76% de la capacidad doméstica, las seis principales compañías de corto radio de Europa apenas alcanzan aproximadamente el 60%.
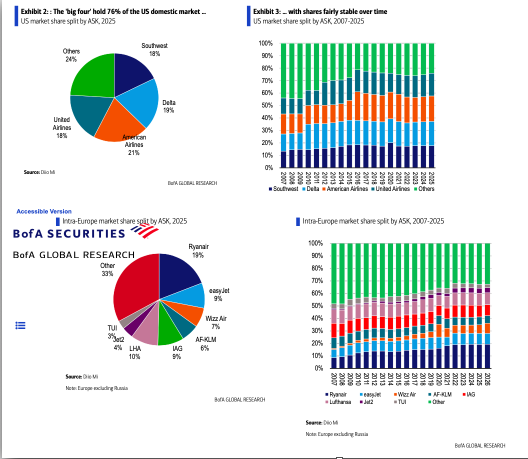
BofA considera que la oferta de Apollo puede actuar como catalizador de una nueva fase de consolidación. A las operaciones de Lufthansa sobre ITA Airways y de Air France-KLM sobre SAS se suman ahora la privatización de TAP y el posible cambio de control de easyJet.
Para las cotizadas, una mayor concentración podría traducirse en una oferta más disciplinada, mejores niveles de ocupación y mayor capacidad para trasladar los costes a los precios.
IAG, una de las grandes apuestas
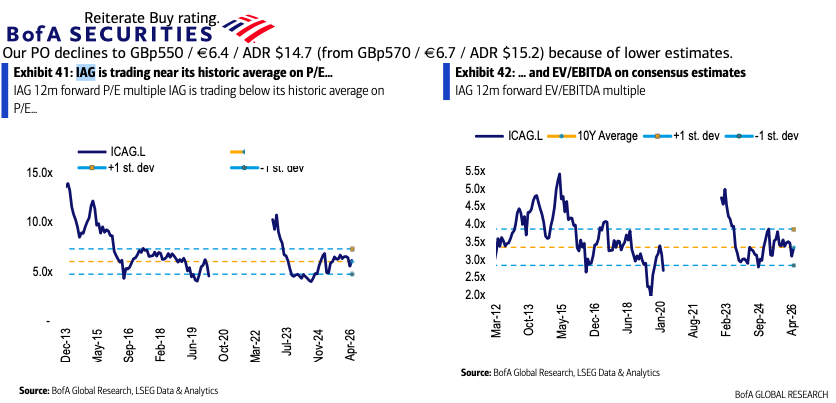
Entre las compañías analizadas, IAG figura entre las favoritas de BofA, con recomendación de compra, aunque la entidad ha recortado su precio objetivo desde 570 a 550 peniques, unos 6,4 euros por acción.
La presión sobre los costes de combustible lleva a BofA a reducir un 4% su previsión de EBIT para IAG en 2026, hasta 4.340 millones de euros. Aun así, la firma mantiene una visión favorable sobre el potencial de generación de beneficios del grupo a medio plazo. Sus estimaciones apuntan a un crecimiento anual compuesto del beneficio por acción cercano al 12% entre 2025 y 2030, acompañado de una rentabilidad sobre el capital invertido superior al 15%.
El retorno al accionista seguirá siendo otro de los argumentos de la compañía, aunque BofA rebaja su previsión de recompra de acciones para 2027, desde 2.000 hasta 1.500 millones de euros.
Ryanair gana peso por escala
Ryanair es la otra gran apuesta de BofA. Su principal ventaja es la escala y una red considerablemente más amplia, que limita el impacto de un eventual cambio de estrategia de easyJet.
Aunque Ryanair es la compañía que más rutas comparte con easyJet en términos absolutos, únicamente alrededor del 13% de su capacidad está expuesta a esa coincidencia. Esto contrasta con Jet2, cuya exposición alcanza aproximadamente el 57% de su capacidad de verano de 2026.
La lectura para Ryanair es, por tanto, especialmente favorable si easyJet decide moderar su crecimiento o concentrarse en las rutas más rentables. Una menor presión competitiva podría contribuir a mejorar el entorno de precios en determinadas rutas europeas.
Jet2, la más expuesta al movimiento de easyJet
Precisamente Jet2 es una de las compañías que más podría notar cualquier transformación del modelo de easyJet. Según los cálculos de BofA, cerca del 57% de su capacidad prevista para el verano de 2026 coincide con rutas operadas también por easyJet.
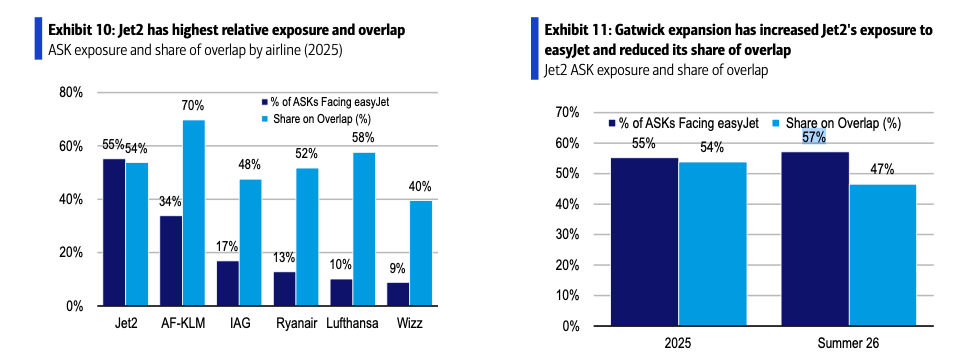
Esto convierte a Jet2 en una de las cotizadas más directamente expuestas a una eventual reducción de capacidad del grupo británico. Si el nuevo propietario priorizara rentabilidad frente a crecimiento, Jet2 podría beneficiarse de una menor competencia en algunos mercados.
En el caso de Wizz Air, BofA considera que su posición competitiva y el tamaño de su flota ofrecen potencial, pero mantiene una visión más cautelosa debido al nivel de apalancamiento de la compañía.
El valor de easyJet va más allá de sus beneficios
La propia easyJet es, evidentemente, el centro de la operación. Apollo ha puesto sobre la mesa una oferta de 715 peniques por acción, que valora el capital de la aerolínea en unos 5.700 millones de libras.
Uno de los elementos que explica el interés de la operación es el valor de los activos de la compañía. easyJet contaba con 356 aviones, de los que 208 eran de su propiedad. BofA calcula que el valor de esa flota en propiedad ronda los 6.000 millones de dólares y estima que, una vez descontada la deuda y otras obligaciones, el valor de los aviones podría situarse en torno a 7,8 libras por acción, por encima de la cotización previa a la oferta.
La valoración, además, no incorpora plenamente otros activos estratégicos como los slots, la cartera de pedidos de aeronaves o el potencial de incrementar los ingresos complementarios.
El combustible, el principal contrapunto
La evolución del petróleo continúa siendo uno de los principales riesgos para el sector. BofA ha revisado al alza sus hipótesis de costes de combustible y, como consecuencia, ha reducido de media un 7% sus previsiones de EBIT para 2026 y un 8% para 2027 entre las compañías de su cobertura.
El combustible representa alrededor del 30% de las ventas previstas del sector en 2026, mientras que el entorno de precios en el corto radio europeo continúa siendo más débil que en el largo radio.
Por eso, aunque la consolidación puede mejorar la disciplina competitiva, BofA advierte de que las aerolíneas no parten de valoraciones especialmente bajas. Tras la recuperación desde los mínimos de primavera, los múltiplos a futuro del sector se encuentran alrededor de un 35% por encima de aquellos niveles.