Añadir Estrategias de Inversión en Google
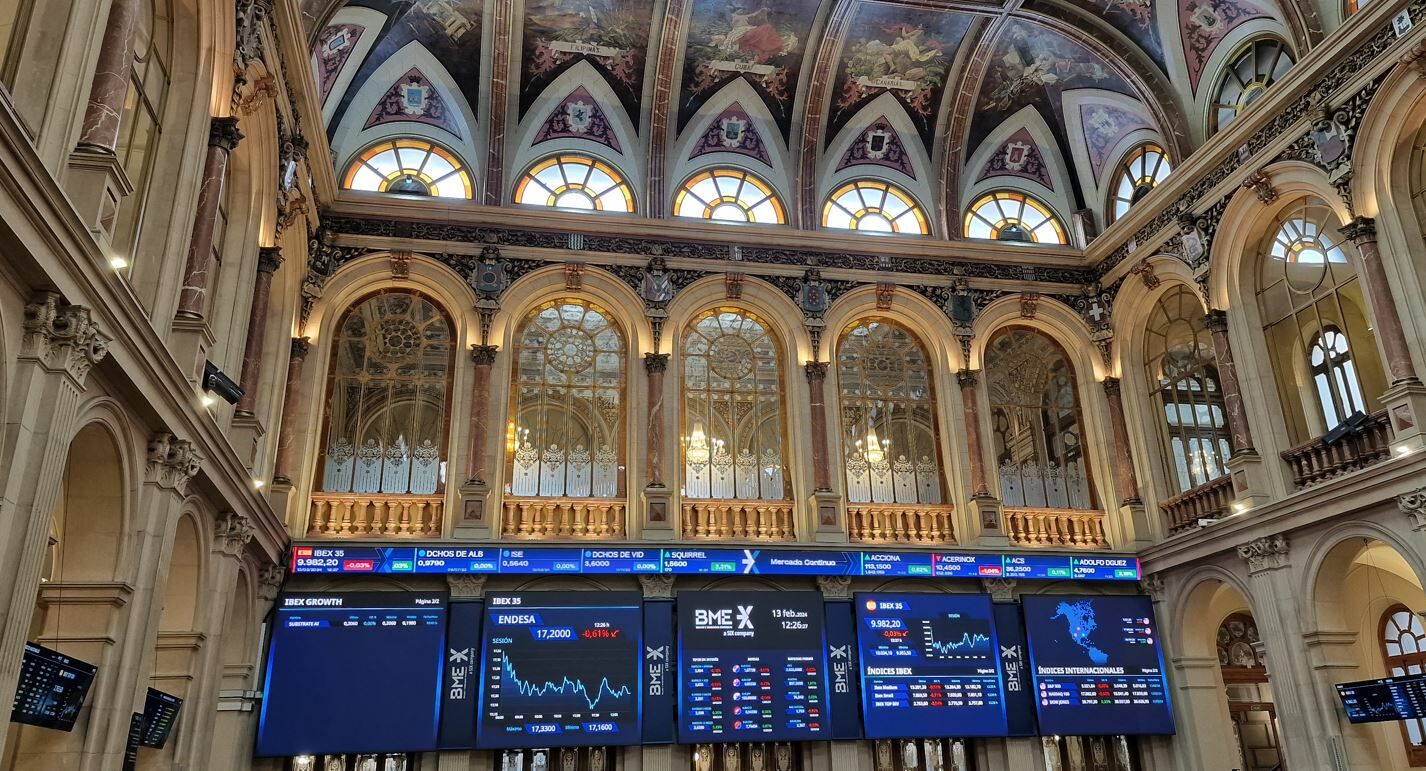
El IBEX 35 cierra este viernes con un avance del 0,42% hasta marcar 19.085,30 puntos tras una jornada muy volátil en la que se ha llegado a mover por debajo de los 19.000 puntos antes de recuperar el resuello al calor de Wall Street. Ha liderado las alzas ACS, con una subida del 3,20%, por el 2,52% que ha subido Sacyr, En el lado negativo, Repsol ha bajado un 2,62% y Unicaja se ha dejado un 1,88%.
El selectivo madrileño ha tenido una semana muy complicada en la que, exceptuando hoy, contó por caídas todos los días de negociación, dejándose finalmente un 3,12% frente a los 19.700,10 puntos del cierre del pasado viernes. De este modo, el índice se encuentra ya a más de 1.000 puntos de los máximos históricos conquistados en agosto: el récord de cierre está vigente desde el día 11 de agosto en los 20.213,60 puntos, mientras que el punto más alto en la negociación intradía se alcanzó el 13 de agosto, cuando llegó a tocar un nivel de 20.356,90 puntos.
Entre los factores que han favorecido el rebote de hoy se encuentra la caída en los precios del petróleo ante los rumores de una posible liberación de reservas de diésel y crudo para aliviar la escasez mundial de suministro. Según ha informado Reuters, los Estados miembros de la Unión Europea debaten una propuesta francesa para liberar reservas adicionales de diésel, tras las presiones ejercidas por la administración Trump. La información, que cita una única fuente anónima conocedora de los detalles de la discusión, señala que Francia había propuesto que las naciones de la UE liberaran 50 millones de barriles de diésel y que los miembros de la Agencia Internacional de la Energía liberaran 50 millones de barriles de crudo.
El Brent de referencia internacional con entrega en diciembre cae un 1,51% hasta los 100,77 dólares por barril, mientras que los futuros del West Texas Intermediate de noviembre bajan un 2,50% hasta los 90,55 dólares. El cambio entre el euro y el dólar se sitúa hoy en los 1,1266 dólares por cada moneda única.
La agenda macroeconómica del día ha sido intensa. Justo en la apertura se conocían los datos de paro de España, que mostraban que el paro registrado en las oficinas de los servicios públicos de empleo subió en 23.587 personas con respecto al mes de agosto (+1%) según datos publicados este miércoles por el Ministerio de Trabajo y Economía Social. Poco antes del mediodía, se conocía también que la tasa de inflación interanual de la zona euro se situó en septiembre en el 3,8%, seis décimas por encima de agosto. Pero quizás la referencia más relevante de todas para los mercados fue el informe de nóminas no agrícolas de septiembre que publicaba el Departamento de Trabajo de EEUU. Las cifras sobre la mesa arrojan la creación de 29.000 empleos en el mes, muy lejos de los 84.000 que habían barajado los analistas, según el consenso de Dow Jones. Además, el número de empleos de agosto también fue revisado a la baja en -29,000 empleos. La tasa de paro escala hasta el 4,2%, frente al 4,1% esperado.
Este informe parece alejar las expectativas de subidas de tipos en octubre en EEUU, favoreciendo que la rentabilidad del bono estadounidense a diez años se relaje al 5,25%, aunque sigue en máximos desde 2002. A este lado del Atlántico, el bono español a diez años paga un 4,087%.
Un ojo de los inversores estaba hoy en el Congreso, donde finalmente el pleno ha derogado los dos decretos de vivienda que había aprobado el Gobierno. Aunque en principio no parece haber tenido impacto directo en el mercado, lo cierto es que un chicharro como Berkeley Energía, en principio sin nada que ver con la vivienda, se ha disparado un 16%. La razón, la especulación de unas elecciones generales que podrían ayudar a resolver el conflicto que mantiene la empresa con el Gobierno por la mina de uranio en Sotillo.
Volviendo a los valores del IBEX 35, Iberdrola ha adelantado a BBVA como el tercer valor más capitalizado de la bolsa española, sólo superado por Banco Santander e Inditex. Todo ello una vez que Goldman Sachs elevara ayer su precio objetivo a 25 euros desde los 21 anteriores por la potencialidad que presenta su crecimiento hasta 2031.
Mientras, BBVA ha completado el primer tramo del programa de recompra de acciones, con un importe monetario máximo de 1.000 millones.
Sin salir del sector financiero, se ha conocido también que José Sevilla dejará la presidencia de Unicaja tras la próxima junta de accionistas.
En otras noticias, Naturgy y Metrovacesa han firmado un acuerdo sobre gas verde para promociones inmobiliarias con más de 430 viviendas.
IAG ha anunciado el lanzamiento de su último y tercer programa de recompra de acciones por importe de 500 millones de euros, con el que pretende completar la devolución del exceso de efectivo por importe de 1.500 millones de euros, anunciada el pasado febrero de 2026.
En las recomendaciones de los analistas, Cellnex ha visto como Deutsche Bank ha reiterado su recomendación de ‘compra’. Si bien ha ajustado el precio objetivo de 42,50 a 40 euros por acción, la valoración supone un potencial alcista de más del 80%.
Mientras, Oddo BHF ha iniciado su recomendación de ACS con un consejo de ‘rendimiento superior’ y un precio objetivo de 111 euros. El potencial es de más del 20%.
Por último, la firma de análisis JB Capital espera que la próxima campaña de resultados correspondiente al tercer trimestre de 2026 actúe de nuevo como un "catalizador positivo" para el sector bancario de España y Portugal, con las entidades cumpliendo o incluso elevando las estimaciones de cifras de negocio para el conjunto del ejercicio y con Banco Sabadell y Bankinter entre sus favoritos.
Bolsas europeas y Wall Street
En el resto de bolsas europeas también han dominado las alzas: el EURO STOXX 50, principal indicador del Viejo Continente, ha subido un 1,07% hasta los 6.241,75 puntos, por el 1,24% que se ha anotado el DAX alemán. En París, el CAC 40 ha subido un 0,79% y en Londres el FTSE 100 ha avanzado un 0,30%.
En Wall Street, el débil informe de empleo ha sido interpretado por los inversores como una señal de que de momento no habrá más subidas de tipos. Unida a la caída del petróleo, Dow Jones, S&P 500 y Nasdaq se decantan claramente por los avances a media sesión, si bien el Dow todavía tiene complicado salvar la semana en positivo.
Durante la jornada asiática, el índice Nikkei 225 de Tokio cerró con una caída del 0,94%, hasta los 68.309,46 puntos, mientras que el Kospi logró subir un 0,46%. Las bolsas chinas han permanecido cerradas un día más.