Añadir Estrategias de Inversión en Google
El sector bancario afronta el otoño con buenas perspectivas desde el lado financiero, pero también bursátil. Este jueves, los analistas vuelven a revisar sus valoraciones y Banco Sabadell se lleva buena parte de los focos, después de que BNP Paribas haya dado un paso adelante en su recomendación sobre el banco.
La firma francesa ha pasado de recomendar 'neutral' a 'sobreperformance' sobre Sabadell y ha elevado su precio objetivo desde los 3,50 hasta los 4,30 euros por acción. El cambio es significativo también desde el punto de vista del potencial bursátil: con la acción en 3,72 euros en la bolsa hoy, la valoración anterior de BNP Paribas se situaba incluso por debajo del precio de mercado, mientras que la nueva deja un recorrido alcista del 15,6%. Es decir, el incremento de 80 céntimos en el precio objetivo convierte una valoración que ya no ofrecía potencial en una que sí contempla una subida de doble dígito.
La visión de BNP Paribas encuentra además un respaldo, aunque más moderado, en UBS. La firma suiza también ha elevado su precio objetivo sobre Sabadell, desde los 3,55 hasta los 3,95 euros, aunque mantiene su recomendación de 'neutral'. A los 3,72 euros actuales, la valoración anterior de UBS también quedaba por debajo de mercado, mientras que la nueva deja un potencial del 6,2%.
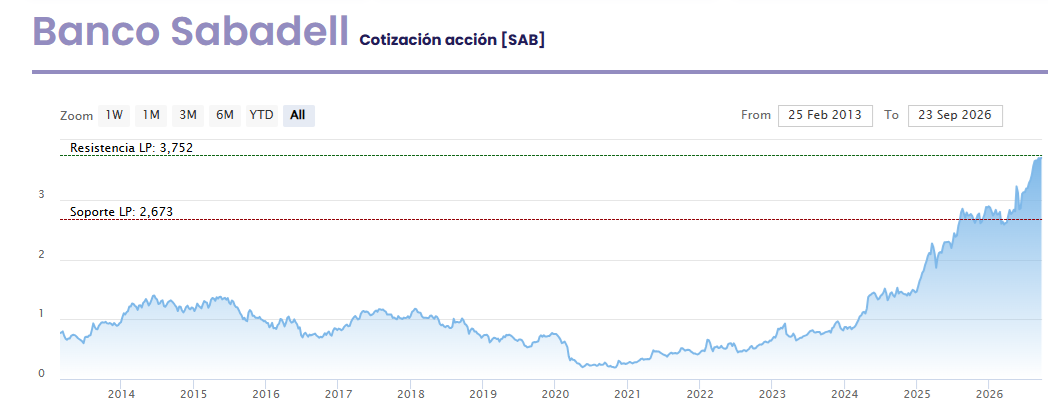
De este modo, las dos nuevas valoraciones apuntan por encima del máximo histórico reciente de Sabadell, situado en los 3,752 euros: los 3,95 euros de UBS supondrían superarlo en un 5,3%, mientras que los 4,30 euros de BNP Paribas abrirían la puerta a un nuevo máximo un 14,6% por encima de esa cota.
La fotografía se repite en parte en otras entidades del sector. Unicaja, que acumula una subida superior al 29% en el año, recibe de UBS una subida del precio objetivo desde los 3,30 hasta los 3,80 euros. La diferencia es relevante: la anterior valoración implicaba un recorrido negativo de alrededor del 8%, mientras que la nueva deja un potencial cercano al 5,8%.
En Bankinter, la revisión también amplía el margen de subida, aunque de forma menos drástica. UBS eleva su precio objetivo desde los 16,60 hasta los 18 euros, manteniendo la recomendación de 'neutral'. Con la acción en torno a los 16,16 euros, el potencial actual se eleva hasta aproximadamente el 11,4%. Bankinter acumula una revalorización superior al 14% desde comienzos de año.

