Con tanta incertidumbre macroeconómica y geopolítica y unas bolsas que no terminan de corregir en exceso, ¿cómo veis desde Horos AM la situación general de los mercados?
Añadir Estrategias de Inversión en Google
A la hora de invertir, nuestra labor consiste en analizar minuciosamente las compañías en las que invertimos y hacerlo con margen de seguridad. No tratamos de predecir qué van a hacer las bolsas. Es cierto que desde hace ya algunos años nos estamos acostumbrando a convivir con mucha incertidumbre. Ahora mismo tenemos importantes focos de incertidumbre geopolítica, como la guerra entre Ucrania y Rusia o las tensiones entre Estados Unidos e Irán, que han provocado un shock en los precios energéticos en todo el mundo.
Por el lado macroeconómico también existen muchos problemas: una inflación generalizada prácticamente en todo el mundo, Estados que se financian cada vez más caro, déficits que parecen difíciles de controlar y, además, una pérdida de productividad, principalmente en Europa. También encontramos problemas en China, con una caída del consumo derivada del estallido de la burbuja inmobiliaria. Todo esto puede producir volatilidad en los mercados, pero no necesariamente es una mala noticia para los inversores a largo plazo. Generalmente, las buenas oportunidades aparecen cuando existe volatilidad y los mercados atraviesan momentos complicados. Aunque se sufra a corto plazo, esas situaciones suelen apuntalar las rentabilidades que podemos conseguir a lo largo de los años.
Elevada deuda, subida de los rendimientos, tipos de interés altos... ¿Qué riesgos os preocupan más en el momento actual?
Nuestra preocupación real es sobrepagar por las compañías en las que invertimos. Naturalmente, los cambios en el escenario macroeconómico global o en una determinada área geográfica afectan a las valoraciones de nuestras compañías. Precisamente por eso hacemos mucho hincapié en invertir con margen de seguridad. Intentamos ser prudentes para que, incluso en escenarios muy complicados, con elevada incertidumbre y cambios en la economía global, podamos obtener rentabilidades satisfactorias, siempre desde el punto de vista de un inversor de largo plazo.
Frente a la inflación persistente y la volatilidad, ¿cuál es vuestra estrategia para proteger el capital de los partícipes?
Básicamente, seguir haciendo lo mismo que llevamos haciendo durante casi 15 años: ser fieles a nuestra filosofía de inversión. Buscamos invertir en buenos negocios, bien gestionados, con equipos directivos honestos y capaces, compañías con ventajas competitivas y poca deuda, y hacerlo además desde una valoración muy prudente. El objetivo es disponer de margen de seguridad y poder sobrevivir en cualquier entorno de mercado.
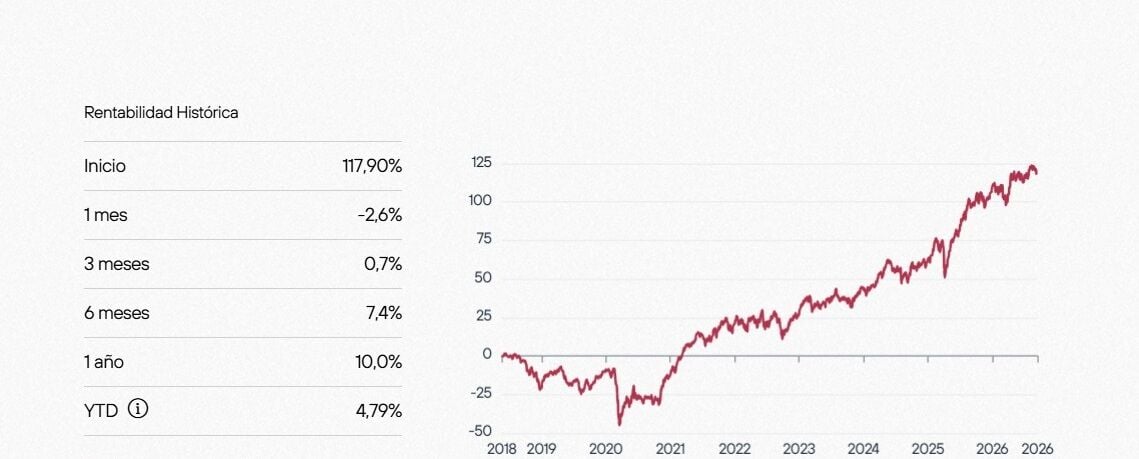
Rentabilidad histórica Horos Value Internacional. Fuente: Horos AM
¿Cuáles han sido las últimas oportunidades que habéis encontrado?
Encontramos oportunidades en sectores muy variados. Prácticamente en todos los sectores pueden aparecer oportunidades por una causa u otra.
Un ejemplo es Booking Holdings, en la que hemos vuelto a invertir este año. Es la propietaria de Booking.com, la plataforma que pone en contacto a propietarios de hoteles y apartamentos con los usuarios que van a utilizar esos establecimientos. La compañía estuvo muy castigada a principios de año por el temor generado alrededor de la inteligencia artificial. Algunos actores del mercado consideraban que la IA podía desintermediar parte del negocio de Booking.
Nosotros conocemos bien la compañía porque ya invertimos en ella en el pasado con muy buenas rentabilidades. Creemos que tiene una ventaja competitiva muy difícil de erosionar y que la inteligencia artificial va a ser simplemente un canal más de acceso de los usuarios a la plataforma. En este caso, la oportunidad se produjo precisamente por ese temor a la IA.
Otra oportunidad es Suzano, una multinacional brasileña que es la principal productora de celulosa del mundo. La celulosa es la materia prima fundamental para fabricar papel y sus derivados: papel para escribir, envases, cartón, papel higiénico, pañuelos o vasos de cartón. Suzano no solo es la compañía más grande del mundo en su sector, sino también una de las más eficientes. Es una empresa que funciona bien prácticamente en cualquier entorno de mercado.
Llevamos muchísimos años siguiendo la compañía y no habíamos tenido la oportunidad de invertir en ella hasta 2026. La oportunidad ha surgido fundamentalmente por el mal comportamiento de China, que es el principal consumidor mundial de celulosa y, además, el principal cliente de Suzano. La cotización alcanzada por la compañía nos ha permitido encontrar una gran oportunidad de inversión en una empresa familiar, bien gestionada y muy eficiente que, a largo plazo, creemos que puede darnos grandes alegrías.
Una estadounidense, otra brasileña... En un momento en el que se pone en duda la competitividad de Europa por distintos motivos —tecnología, energía, etc.—, ¿encontráis valor en la región?
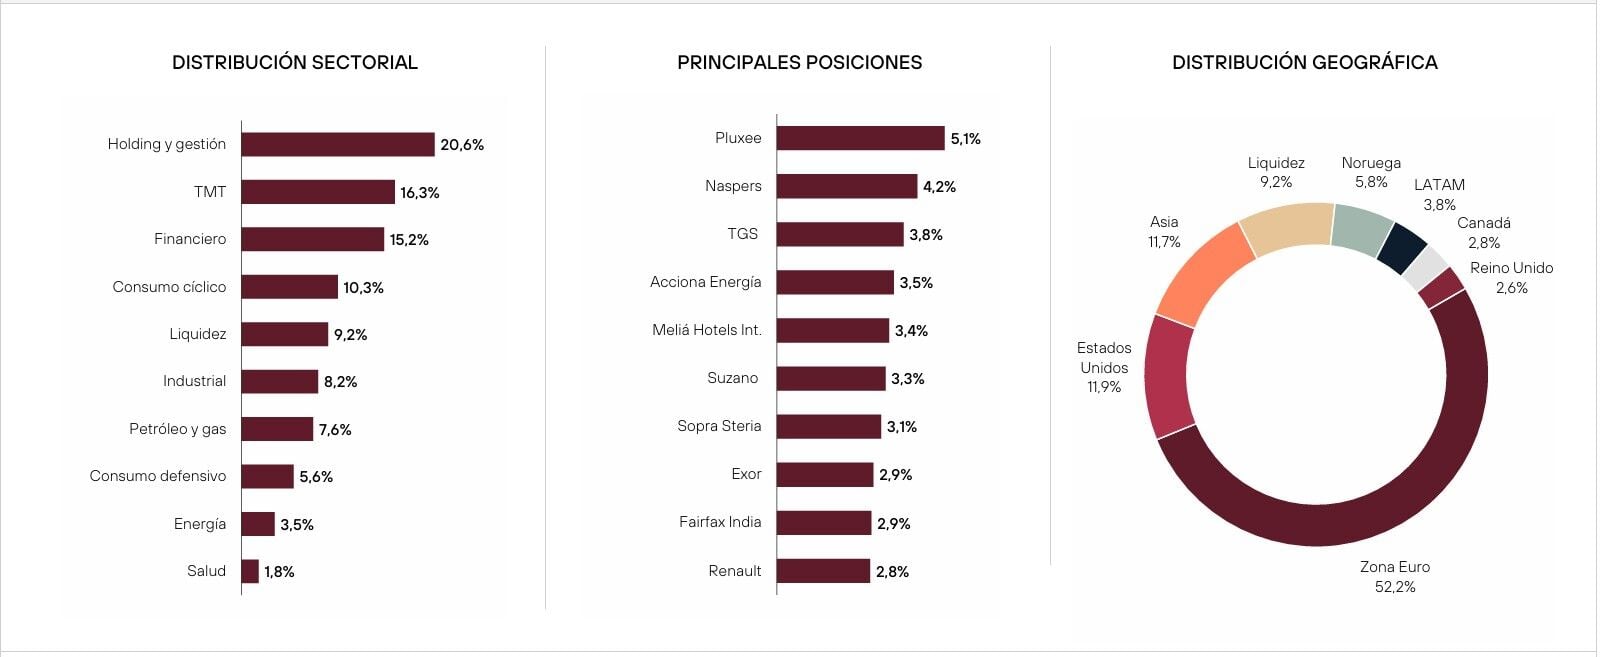
De hecho, Europa es la principal área en la que está invertido nuestro fondo internacional, con un peso del 60%. Es una región que, en general, está siendo muy castigada por la comunidad inversora global debido, entre otros factores, a los precios energéticos y a la falta de competitividad. Pero precisamente ahí también afloran importantes oportunidades de inversión.
Es el caso, por ejemplo, del acero inoxidable. En nuestro fondo internacional hemos sido accionistas de Acerinox y Aperam, que incorporamos hace un par de años. Como consecuencia de la baja competitividad europea y de los bajos precios del acero inoxidable, ambas compañías sufrieron mucho en bolsa, pero veíamos una tesis de inversión muy interesante y considerábamos que esa situación se iría solucionando con el tiempo. De hecho, así ha sido. El año pasado Acerinox cotizaba en torno a 8 euros por acción y este año ha superado los 18 euros. El mercado ha empezado a reconocer esa mejora de la tesis.
En el caso de Aperam, su comparable con una exposición todavía mayor a Europa, el año pasado cotizaba por debajo de 25 euros y este año ha superado los 53. Por tanto, sí existen oportunidades. Europa es un buen lugar para encontrarlas precisamente porque, en estos momentos, muchos inversores no quieren mirar hacia la región.
¿Qué posición os ha hecho dudar más en los últimos meses?
Dudar como tal, no. Si tenemos dudas sobre una tesis de inversión es porque estamos incómodos con ella, y si estamos incómodos significa que no queremos estar ahí. En ese caso, desinvertimos. Lo que sí puede suceder es algo parecido a lo que hemos vivido con el acero inoxidable: la tesis se va cumpliendo, todos los hitos que habíamos planteado también, pero el mercado no lo reconoce.
Hasta que finalmente lo hace, hay que realizar un importante ejercicio de paciencia. A veces esa espera dura más de lo que uno espera: puedes pasar dos o tres años sin que el mercado reconozca la tesis y, después, la rentabilidad llega prácticamente de golpe. El resultado es que la rentabilidad acumulada anualizada acaba siendo muy buena, como ha sucedido en este caso.
¿Cuál es vuestro nivel de liquidez y cómo ha variado en los últimos meses?
Al cierre del semestre estábamos en el entorno del 10%. Ahora estamos ligeramente por debajo porque hemos incorporado una nueva compañía a la cartera. Además, algunas compañías que ya teníamos han sufrido caídas en bolsa sin que haya cambiado su tesis de inversión. Eso ha incrementado su potencial y nos ha llevado a aumentar ligeramente el peso de algunas posiciones.
Para nosotros, la liquidez no es especulativa. No vamos a mantenernos en liquidez porque pensemos que la bolsa va a caer, ni vamos a estar sobreinvertidos porque creamos que va a subir. Al final, la liquidez es una consecuencia de dónde encontramos —o de si encontramos— oportunidades de inversión.
En estos momentos seguimos encontrándolas, aunque es cierto que cuesta más hallar buenas inversiones que en 2021 o 2022 y hay que trabajar algo más para detectarlas. En cualquier caso, tenemos un buen pipeline de inversión.

