Añadir Estrategias de Inversión en Google
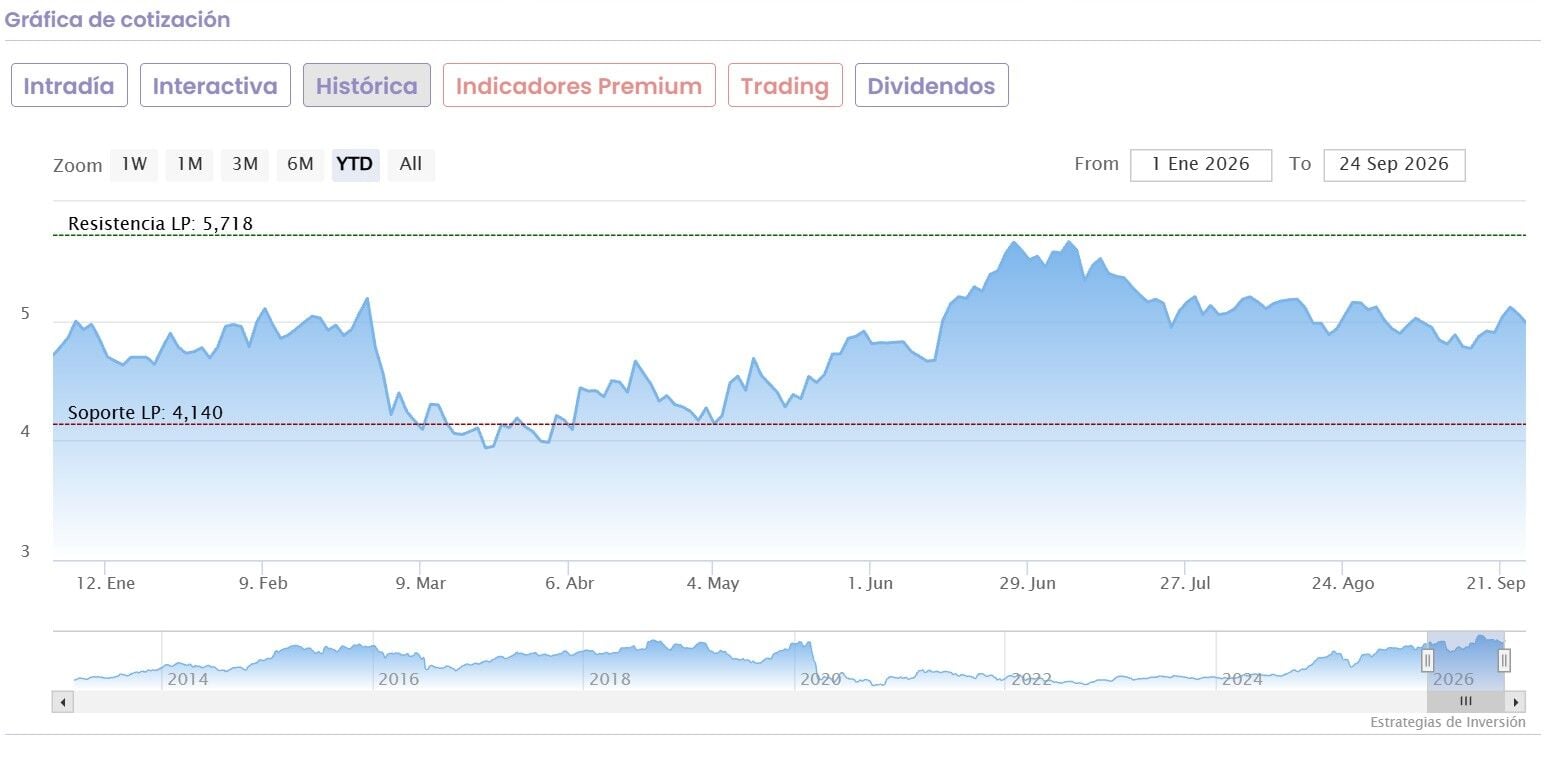
La propietaria de Iberia se coloca este año por debajo de la revalorización del Ibex 35 con apenas una evolución positiva del 5,92%. El conflicto de Oriente Próximo le ha impactado fuertemente a pesar de la fuerte cobertura que mantiene sobre el precio de su carburante para este año.
Pero la prolongación en el tiempo del conflicto, el desvío y la cancelación de rutas y el ambiente general poco propicio para el ocio, sumado al aumento de la inflación, que eleva los costes de los billetes y de la vida en general postergando los vuelos, ha propiciado un devenir poco elevado para el valor en lo que llevamos de ejercicio.
Sin embargo, eso no quiere decir que los analistas no consideren que el valor puede seguir subiendo. Hoy desde Davy colocan un sobreponderar sobre el valor, con precio objetivo de 6,05 euros por acción y un posible recorrido alcista para las acciones de IAG del 20,4% desde sus niveles actuales de cotización.
Ya en el caso de Bernstein Research ha mantenido su recomendación de "Superior al mercado" para IAG con un precio objetivo de 6,401 euros por acción.
Su analista, Alex Irving, destaca que las aerolíneas y sus inversores se enfrentan actualmente a un problema que eclipsa a todos los demás: los precios del combustible para aviones.
Considera que las aerolíneas tienen que lidiar con la duplicación de su mayor factor de coste, y los contratos de cobertura están a punto de expirar. Es probable que las reducciones de capacidad invernales no sean suficientes para evitar pérdidas.
Y señalan desde Bernstein que las aerolíneas con menor solidez financiera podrían encontrarse en una situación crítica, escribió, citando la protección por bancarrota del Capítulo 11 de Air Baltic.
Mientras tanto, una mejor estructura de mercado aguarda a los supervivientes. Los operadores aeroportuarios, por su parte, no tienen más opción que capear el temporal.
Según Reuters y el consenso de mercado que recoge, IAG es una compra de media con solo un consejo de venta para sus acciones. El precio objetivo medio alcanza los 6,1 euros por acción lo que se traduce en un potencial del 20,5%.
El valor sube desde mínimos un 32,4%, en niveles interanuales, los conseguidos el 23 de marzo en los 3,82 euros por acción, mientras que desde los máximos cosechados el 25 de junio pasado en los 5,71 euros, le separa un 11,5%.