
Añadir Estrategias de Inversión en Google
El maquillaje puede ser la estrella que impulse a Puig en el tercer trimestre del año. Jefferies mira a sus resultados del tercer trimestre y visualiza un potencial repunte del valor del 24% hasta los 21 euros por acción y con recomendación de compra.
Mejor imposible, desde la firma neoyorkina, que consideran que los obstáculos para su división de maquillaje se trasladarán al último trimestre del año. El 21 de octubre se publicarán los resultados del tercero y en él pronostican un crecimiento comparable estimado del 5%, frente al 4,9% previsto, gracias al continuo impulso de Charlotte Tilbury.
Señalan que "este sólido desempeño del maquillaje compensa una contribución más moderada de los lanzamientos de fragancias y la persistente debilidad de la línea de cuidado de la piel de alta gama. Reequilibramos el crecimiento entre el 3T y el 4T. Nuestro precio objetivo de 21 € implica una revalorización de ~14,5x (según las previsiones actuales) a ~17x (NTM P/E). Mantenemos la recomendación de compra".
Y marcan tres escenarios para el valor. Un escenario base, el que muestran que Puig registra un crecimiento comparable de primer nivel, gracias a su fuerte exposición a segmentos de crecimiento, especialmente el de las fragancias. Todo ello mientras marcan una valoración parece atractiva a medida que se consolida su credibilidad. Valoración basada en el ratio PER refleja una revalorización por encima de la media del grupo —debido a unas mejores tendencias de crecimiento de los ingresos— y una prima por contar con marcas propias.
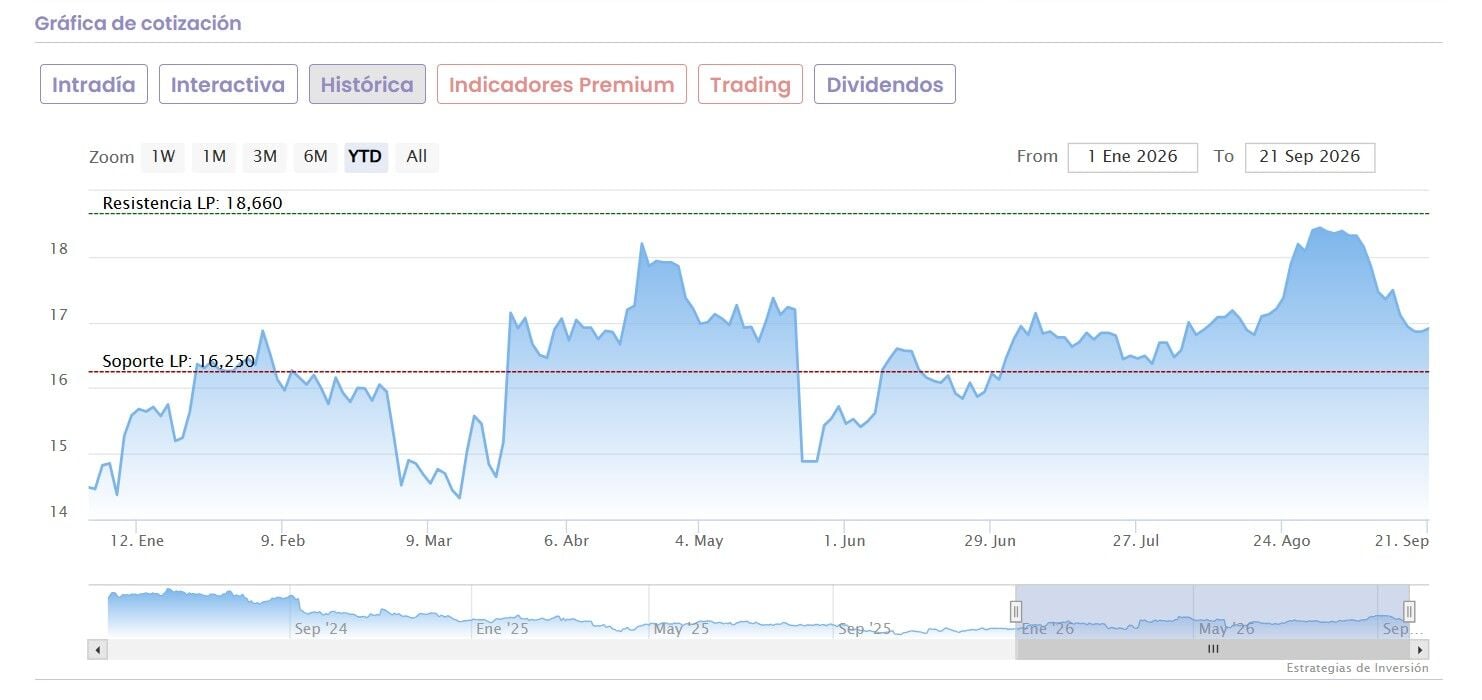
Pero en el escenario más positivo, colocan su precio objetivo en los 24 euros por acción, con un potencial del 42%. Aquí visualizan que la brecha entre el crecimiento de las fragancias y el del resto del sector de la belleza se amplía aún más, a juicio de Jefferies.
Estiman que el apalancamiento operativo permite que los márgenes mejoren más rápidamente que en el escenario base. Con un precio objetivo alcista que contempla una valoración —situada en el extremo superior del grupo de comparables— aplicada al segmento de fragancias y aromas (F&F) en el escenario mencionado, señala la firma.
En el negativo, retroceden su precio objetivo hasta los 12,5 euros por acción, lo que coloca a Puig con un valor negativo del 26%. Consideran desde Jefferies que el crecimiento del segmento de fragancias se normaliza rápidamente y la mayor división, F&F, registra un crecimiento de dígito simple bajo (LSD). Todo ello mientras los márgenes no se expanden. Además consideran que el precio objetivo aquí asume una valoración situada en el extremo inferior del rango de sus comparables, aplicada al escenario anterior.

