Añadir Estrategias de Inversión en Google
Los resultados trimestrales publicados por Bankinter la semana pasada parecen haber convencido a los analistas de JP Morgan, que han decidido mantener su recomendación de ‘sobreponderar’ para el banco. No obstante, le ajustan ligeramente a la baja el precio objetivo, que pasa de 18,20 euros a 18 euros por acción.
Esta nueva valoración supone un potencial alcista de un 27,7% frente al cierre de ayer lunes de Bankinter.
Hay que tener en cuenta que, a pesar del recorte, JP Morgan sigue siendo una de las casas de análisis más optimistas sobre el futuro bursátil del banco en el medio y largo plazo. Según los datos recopilados por Reuters, la recomendación mayoritaria que recibe Bankinter es de ‘mantener’, con 2 consejos de ‘compra fuerte’, 9 de ‘compra’, 9 de ‘mantener’ y 4 de ‘venta’.
El precio objetivo del consenso de analistas se sitúa en los 17,09 euros por acción, un 21,68% por encima de la cotización actual.
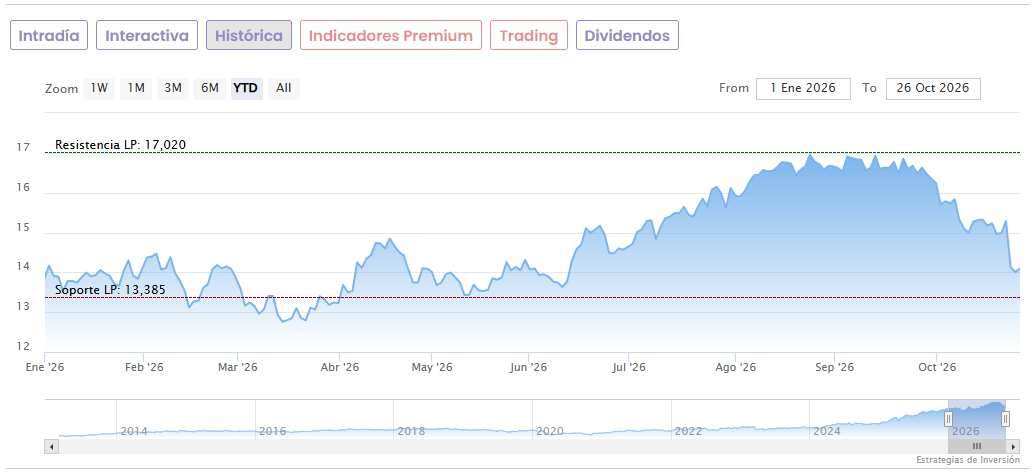
A primera hora de este martes, las acciones de Bankinter bajaban un ligero 0,24% hasta marcar 14,06 euros en el IBEX 35. Los títulos se sitúan ligeramente bajistas (-0,67%) en el acumulado del año tras haber corregido un 17,4% desde que el 25 de agosto tocaron máximos en los 17.02 euros. Si se compara la actual cotización con los mínimos anuales del 9 de marzo (12,67 euros), el valor sube todavía un 11%.
Bankinter comunicó la semana pasada a la CNMV que el beneficio neto de los nueve primeros meses del año alcanzó los 901 millones de euros, lo que significa un 11% más que en el mismo periodo del ejercicio 2025. El banco destacó que todos los márgenes de la cuenta mantuvieron la tendencia de crecimiento del ejercicio, “sustentados en un mayor impulso comercial y en una estrategia de diversificación de ingresos, por tipología y geografía, cada vez más consolidada”.

