Añadir Estrategias de Inversión en Google
Vytrus Biotech, fundada en 2009 y cotizada en BME Growth desde marzo de 2022, desarrolla y fabrica ingredientes activos naturales para la industria cosmética a partir de biotecnología vegetal. Su propuesta se apoya en la innovación, la eficiencia, la naturalidad y la sostenibilidad. El mercado dermocosmético premia los ingredientes con eficacia demostrada y producción sostenible, y ese es el terreno de Vytrus. Su modelo de biofactorías, con células vegetales cultivadas en biorreactores, garantiza un producto homogéneo y reproducible, y reduce de media un 99% el consumo de agua por kilo frente a la extracción vegetal convencional.
La I+D+i es el motor del modelo. Durante años la compañía dedicó más del 20% de su facturación a investigación. El fuerte crecimiento de las ventas ha llevado ese peso al entorno del 16% en 2025, cerca del 15% que se fija como referencia, en línea con los porcentajes de inversión de las compañías del sector que más destinan a I+D+i, sin dejar de aumentar la inversión en términos absolutos. Sus lanzamientos acumulan numerosos premios internacionales de innovación y sostenibilidad.
RESULTADOS DE VYTRUS 1S26
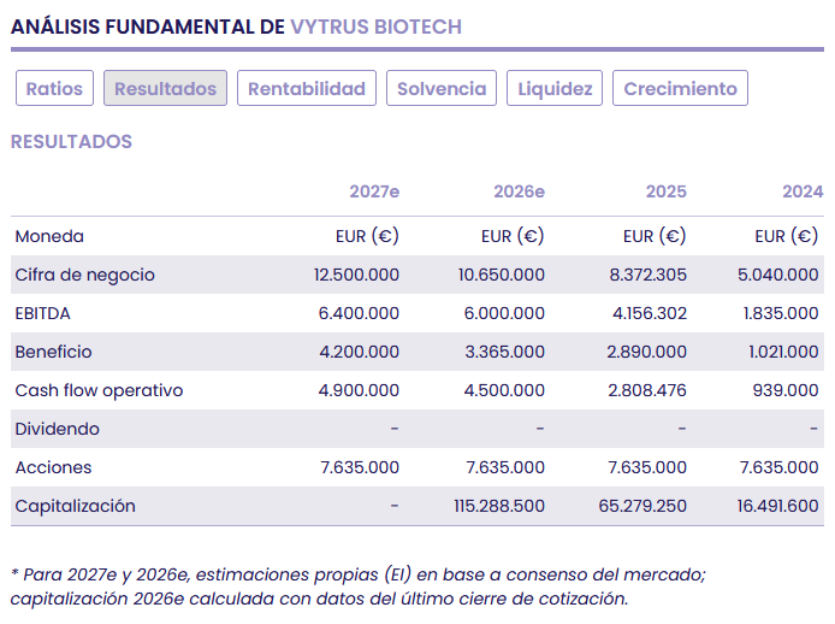
La compañía facturó 6 millones de euros en el primer semestre de 2026, un 37% más que un año antes. La biotecnológica eleva así sus ventas de los últimos doce meses hasta los 10 millones.
La rentabilidad creció mucho más rápido que los ingresos: el EBITDA subió un 67%, hasta 3,51 millones. Los costes operativos aumentaron un 11%, un ritmo equivalente a algo más de un tercio del de las ventas, y el margen EBITDA escaló hasta el 58,4%, más de diez puntos por encima del 47,6% de junio de 2025.
El beneficio neto avanzó un 79%, hasta 2,58 millones, lo que sitúa el margen neto cerca del 43%.
El segundo trimestre sostuvo la tracción del primero. Entre enero y marzo la compañía ingresó 2,99 millones (+41%), con un EBITDA de 1,71 millones y un margen del 56,9%. Por diferencia, entre abril y junio las ventas rondaron los 3 millones, con un crecimiento cercano al 33%, y el EBITDA trimestral se aproximó a 1,8 millones, con un margen próximo al 60% y un beneficio neto de alrededor de 1,38 millones.
Por áreas geográficas:
- Unión Europea (incluida España): ventas +49%. España, Francia e Italia siguen tirando del negocio, con la venta directa como palanca, y se suman proyectos nuevos en el sur y el este del continente. UE (incluyendo España) aportó el 67% de la facturación de 2025.
- Estados Unidos: −14%. La caída se agravó frente al −3% de enero-marzo; la compañía confía en que el mercado se reactive en la segunda mitad del año.
- Asia-Pacífico: +24%, un cambio de signo respecto al −25% del primer trimestre, gracias a India, Australia y Tailandia.
- Latinoamérica: +83%, tras el −42% de los tres primeros meses, con Brasil, México y Colombia al frente.
- Resto del mundo: +54%, con Reino Unido como principal contribuidor.
Por indicaciones, Well ageing, piel sensible y protección solar fueron las categorías más dinámicas. Vytrus ha llegado ya a clientes de 52 países y su catálogo suma 24 productos tras incorporar Ignilyte™ en abril y Toleroxyl™ en julio. Los activos basados en exosomas vegetales (tecnología Exopeptides™) mantienen un peso relevante en la demanda.
SOLVENCIA Y LIQUIDEZ DE VYTRUS
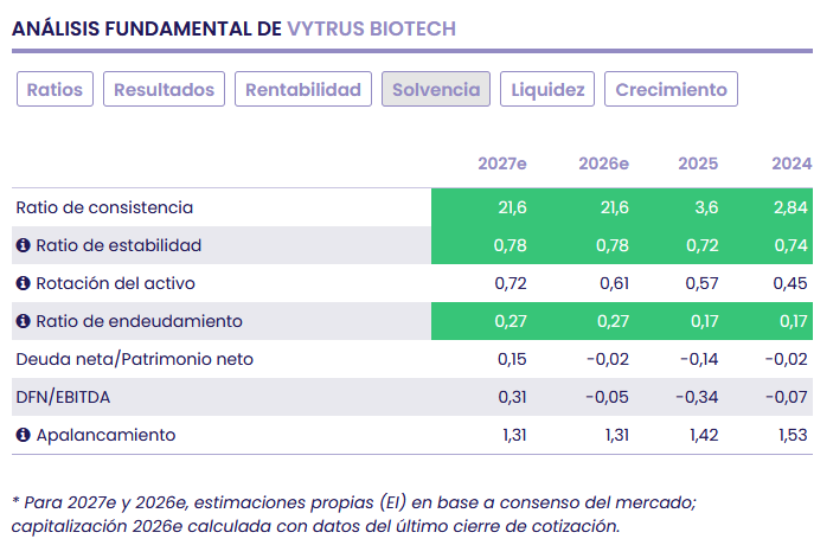
Vytrus trabaja con más caja que deuda, y en el semestre ha reforzado esa posición. A 30 de junio de 2026 contaba con 3,88 millones de tesorería, 0,6 millones más que doce meses antes, a pesar del aumento de la inversión en la nueva planta. Al mismo tiempo, redujo su deuda financiera bruta a 1,58 millones, desde los 2,29 millones de junio de 2025. Su caja neta asciende así a 2,31 millones, más del doble que hace un año, y la ratio DFN/EBITDA de los últimos doce meses es negativa, en torno a −0,4 veces.
La fortaleza financiera se extiende al resto del balance. El patrimonio ha crecido con rapidez gracias a los beneficios retenidos: los fondos propios suman 12,7 millones, un 46% más en un año. La liquidez a corto plazo es holgada, porque el activo corriente triplica con margen las obligaciones a menos de un año y el fondo de maniobra alcanza 4,6 millones. Toda la inversión del semestre se ha pagado con caja propia, sin recurrir a los bancos. Además, la escasa deuda viva está a tipo fijo o en préstamos públicos bonificados, por lo que el encarecimiento del crédito apenas afecta a la compañía. Su hoja de ruta admite que la caja neta pueda convertirse en deuda conforme avancen la ampliación de capacidad y las posibles compras, siempre por debajo de una vez el EBITDA.
Esfuerzo inversor:
La nueva planta concentra el esfuerzo inversor. El plan aprobado en octubre de 2025 destina unos 3,5 millones a construir y equipar una nave industrial de 1.600 m² en Terrassa que estará operativa al 100% en 2027, con la que la capacidad productiva se triplicará. Para cubrir parte del desembolso, Vytrus firmó en enero un préstamo Eurocrédito de hasta 2 millones con el Institut Català de Finances. Una segunda fase, de unos 2 millones más y supeditada a la demanda, permitiría quintuplicar la capacidad actual.
La generación de caja respalda ese plan. En 2025 el CAPEX rondó los 1,3 millones, el más alto de su historia, y la inversión en I+D+i alcanzó 1,32 millones (+26%), cerca del 16% de las ventas. La dirección sitúa la conversión de ventas en caja en torno al 40%. Conviene recordar que el EBITDA incorpora la activación de gastos de I+D, por lo que el flujo de caja operativo es la referencia más fiel para medir la calidad del beneficio.
PERSPECTIVAS DE NEGOCIO Y PLAN ESTRATÉGICO DE VYTRUS 2024-2027
La compañía avanza hacia a un modelo multitecnológico. Toleroxyl™, presentado el 1 de julio en la feria in-cosmetics Korea, es el primer activo de su nueva plataforma de proteínas recombinantes. Inaugura la categoría de los tolerógenos, pensada para pieles hiperreactivas, y, según la dirección, ha despertado un interés notable entre los clientes. Ignilyte™, obtenido de células madre de pitaya y orientado a la bioelectricidad de la piel, ha acumulado reconocimientos en varios certámenes internacionales de innovación en 2026.
Los productos ya comercializados también amplían su recorrido. En septiembre, Vytrus cuantificó por primera vez los exosomas, el Phyto-PDRN y el ExoPDRN™ presentes en Elaya Renova™, su activo capilar derivado del olivo. Además, presentó un ensayo en cabello rizado que acredita mejor hidratación, menos encrespamiento y rizo más definido en ambientes húmedos. Con más de 20 tests de eficacia a sus espaldas, el ingrediente gana argumentos para fórmulas de cabello texturizado y cuidado del cuero cabelludo. Por otro lado, la compañía ha lanzado en octubre nuevos tests donde caracteriza el Phyto-PDRN y el ExoPDRN™ (ingredientes top en cosmética) en otro de sus productos innovadores (Capilia Longa™) para el crecimiento del cabello.
La protección intelectual refuerza la barrera competitiva. Vytrus cuenta con 14 patentes, que complementa con secreto industrial sobre sus procesos productivos. En septiembre validó en siete países europeos su patente sobre actividad rejuvenecedora y cicatrizante, protegida hasta abril de 2036, que se suma a la de prevención de la caída del cabello, vigente hasta 2037.
Por mercados:
- Europa: es la región más madura, pero la dirección aún ve margen de crecimiento con clientes existentes. Opera ya con venta directa en España, Francia, Austria y Suiza; estos dos últimos se incorporaron tras el cambio de distribuidor en Alemania.
- Asia: Corea del Sur, China e India figuran entre las mayores oportunidades por la sofisticación de su demanda de activos innovadores.
- América: Brasil y Estados Unidos completan la lista de mercados prioritarios. En Estados Unidos se espera que la recuperación llegue en la segunda mitad de 2026.
OBJETIVOS Y PREVISIONES DE VYTRUS
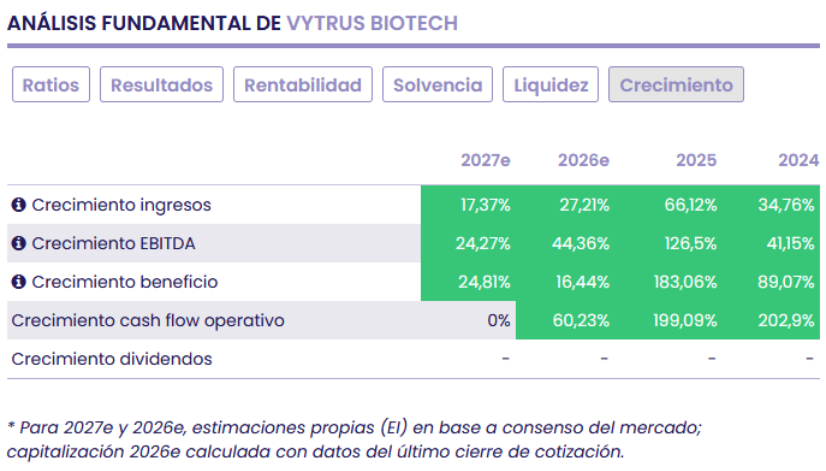
Vytrus no publica una guía anual cuantificada, aunque mantiene el compromiso de crecer a doble dígito cada año y de alcanzar cuanto antes las metas de su Plan Estratégico 2024-2027. En términos anualizados, la compañía ya ha rebasado el objetivo de EBITDA: el acumulado de los últimos doce meses ronda los 5,6 millones, frente a los 5 millones previstos para 2027. Las ventas interanuales, de 10 millones, cubren más del 80% de la meta de facturación. La dirección cree que podrá completar el plan casi por completo con crecimiento orgánico, cuando inicialmente atribuía entre un 20% y un 30% a adquisiciones.
Marco del Plan Estratégico 2024-2027:
- Ventas: 12 millones de euros en 2027, el triple de los 3,7 millones de 2023.
- EBITDA: unos 5 millones, frente a algo más de 1 millón en 2023.
- I+D+i: aumentar la inversión en términos absolutos y acercarla al 15% de las ventas, en línea con la media del sector.
- Modelo de negocio: evolución hacia una plataforma multitecnológica, con nuevas tecnologías complementarias a las células madre vegetales.
- Comercial: más cercanía al cliente, con venta directa en los mercados donde resulte más eficiente y distribuidores en el resto.
Próximos hitos:
- Capacidad industrial: triplicar la producción con la nueva planta en 2027 y quintuplicarla en una segunda fase.
- Plan 2030: nueva hoja de ruta cuatrienal, con objetivos cuantitativos y cualitativos actualizados, en que la compañía ya está trabajando. Crecimiento inorgánico: sigue siendo prioritario, aunque avanza más despacio de lo previsto.
Nuestras previsiones para Vytrus
VALORACIÓN FUNDAMENTAL DE VYTRUS
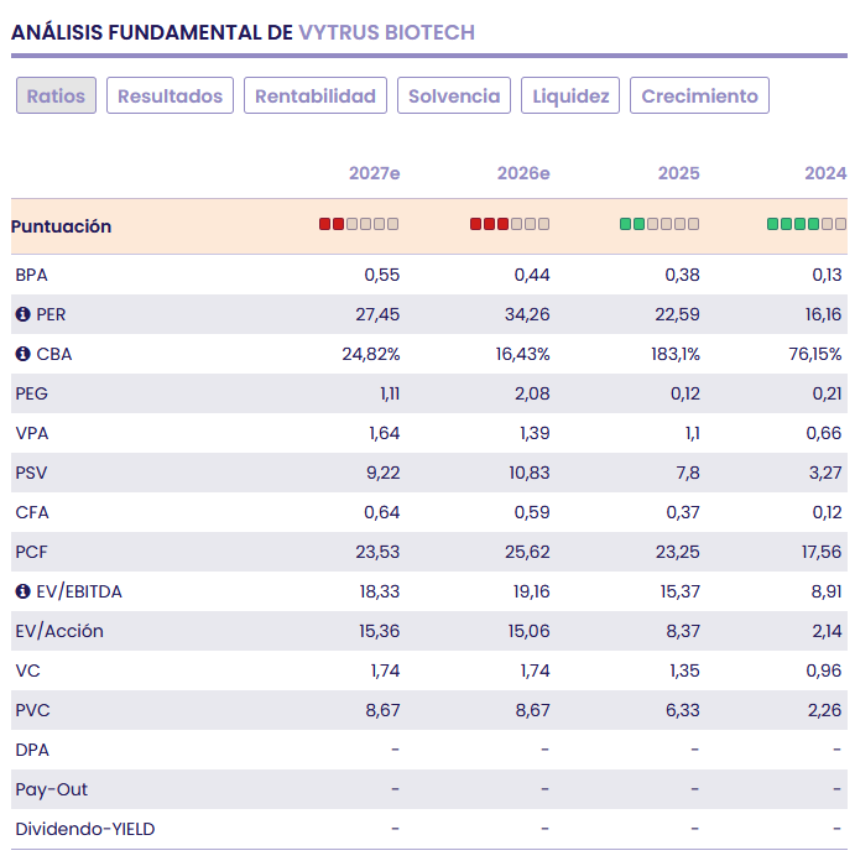
Vytrus reúne crecimiento de doble dígito alto, márgenes propios de un negocio basado en propiedad intelectual y un balance con caja neta, una combinación poco frecuente en BME Growth. La compañía ha demostrado apalancamiento operativo: cada euro adicional de ventas llega al EBITDA en una proporción creciente, con un margen bruto cercano al 90% en sus productos de mayor valor añadido.
Cotización histórica de Vytrus
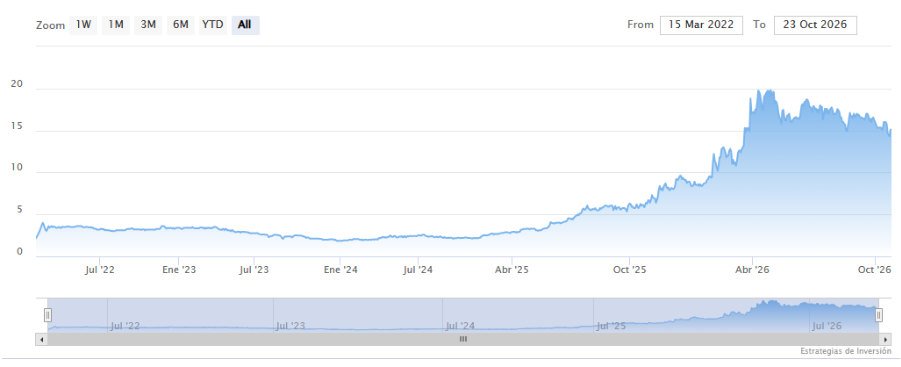
Los múltiplos ya descuentan buena parte de estas previsiones. Bajo nuestra estimación para el cierre de 2026, el valor cotiza a unas 34,2 veces beneficios, en torno a 19 veces EV/EBITDA y unas 10,8 veces ventas.La clave de la valoración, por tanto, es la sostenibilidad del crecimiento más que el precio actual.
Los principales riesgos están ligados a la ejecución. Con esta valoración, cualquier desaceleración de las ventas tendría un impacto amplificado en la cotización. La debilidad de Estados Unidos, que ha pasado del −3% al −14% en el semestre, y la elevada concentración en Europa, alrededor del 67% de los ingresos, reducen la diversificación. La nueva planta afronta una tramitación administrativa lenta, y un retraso podría limitar la capacidad justo cuando la demanda acelera.
El reducido tamaño y la baja liquidez del valor favorecen movimientos bruscos en bolsa.
En base a nuestra valoración fundamental reiteramos recomendación positiva para Vytrus Biotech con horizonte temporal de largo plazo, vigilando la puesta en marcha de la nueva planta de Terrassa, la evolución del mercado estadounidense y los objetivos del nuevo plan estratégico 2030.

