Añadir Estrategias de Inversión en Google
En la reunión del Comité del Mercado Abierto de la Reserva Federal de Estados Unidos que hoy comienza y terminará mañana en Washington, su presidente, Kevin Warsh, no lo tiene nada fácil. Con la compleja situación de los mercados, en la última reunión del FMI, donde se pronunció públicamente, se mostró claramente opaco y sin pistas sobre la decisión final del FOMC que conoceremos este 28 de octubre.
Sólo señaló que no prejuzgaba las reuniones aunque también indicó que el mundo 'en líneas generales' se había ajustado a las expectativas de la Fed desde que en septiembre subiera los tipos en Estados Unidos por primera vez en tres años.
La casi totalidad del mercado espera un mantenimiento de tipos mañana aunque ya con la vista puesta en diciembre, sobre la que hay también unanimidad sobre la próxima subida de tipos en Estados Unidos. Y prevén que los tipos se queden como están entre el 3,75 y el 4%.
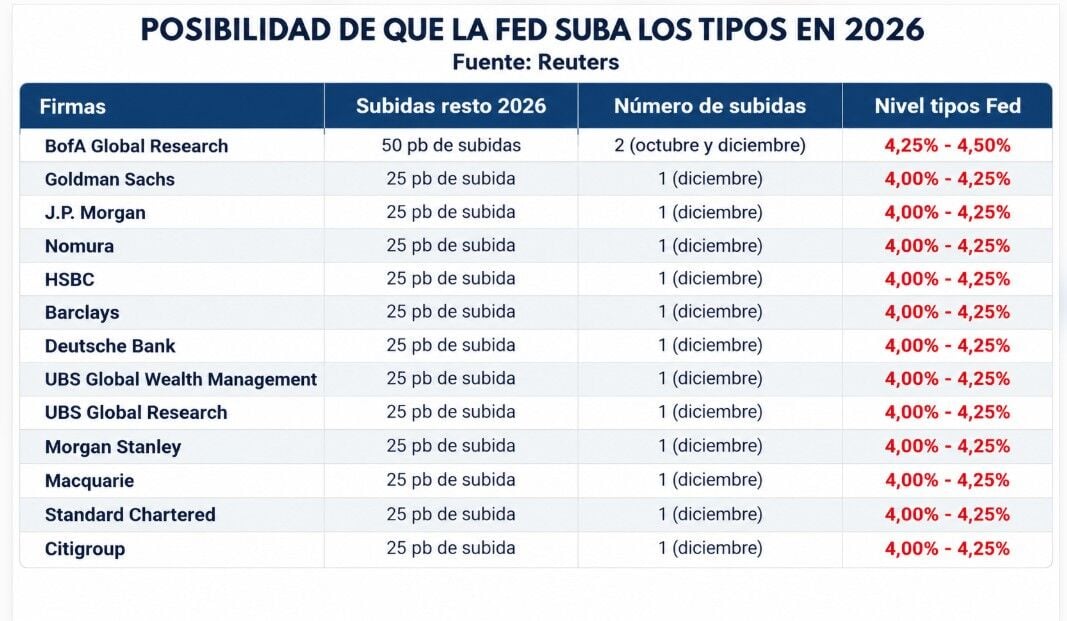
La nota discordante, entre las principales firmas, viene de Bank of America, que sí considera que mañana deben subir. Para BofA, el encarecimiento estará basado en una inflación que ha empeorado desde la reunión de septiembre y el PCE subyacente, que indica, puede cerrar el año en el 3,4% interanual, con lo eso conlleva.
Hablamos del riesgo que perciben en que la crisis energética se traslade a los precios en medio de la economía al alza.
Desde FedWatch, en la antesala de la decisión coloca en 90,6 % el nivel que considera que se va a producir un mantenimiento en la reunión del FOMC que termina mañana y un 9,4% que se decanta por subir los tipos en 25 puntos básicos.
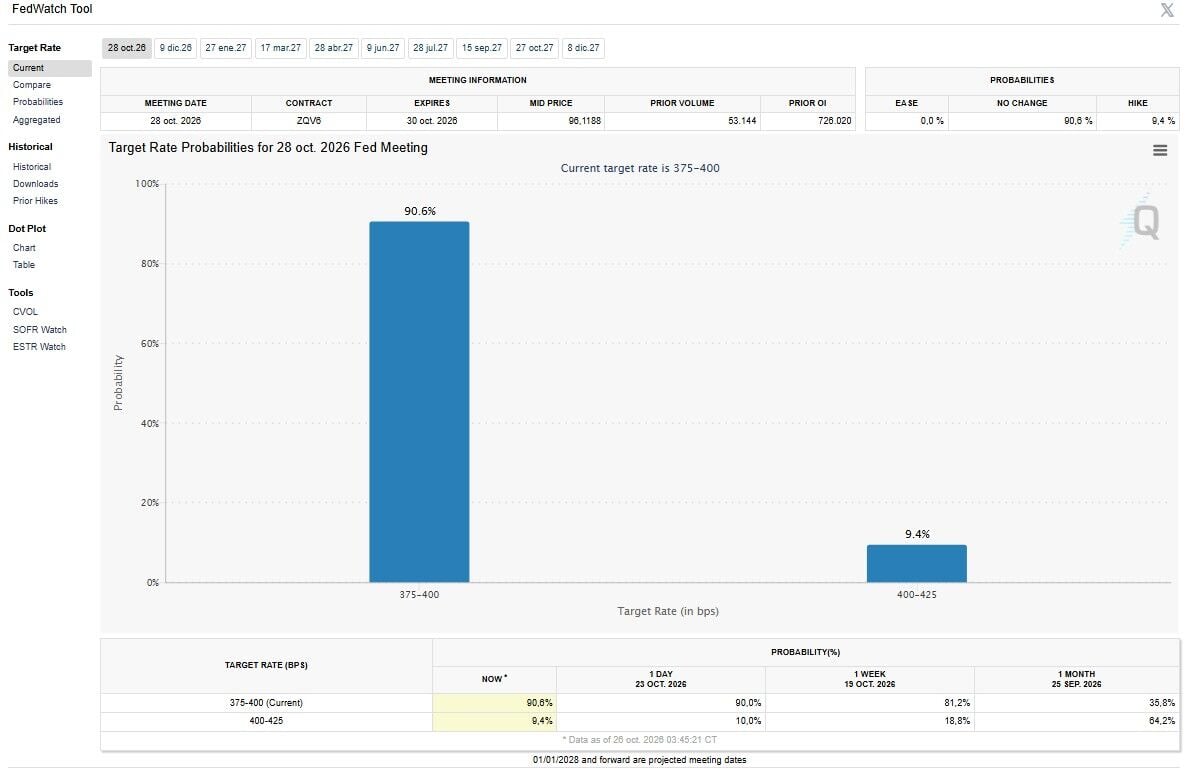
Para diciembre, la cosa cambia y un 72,4% ya se decanta por la subida
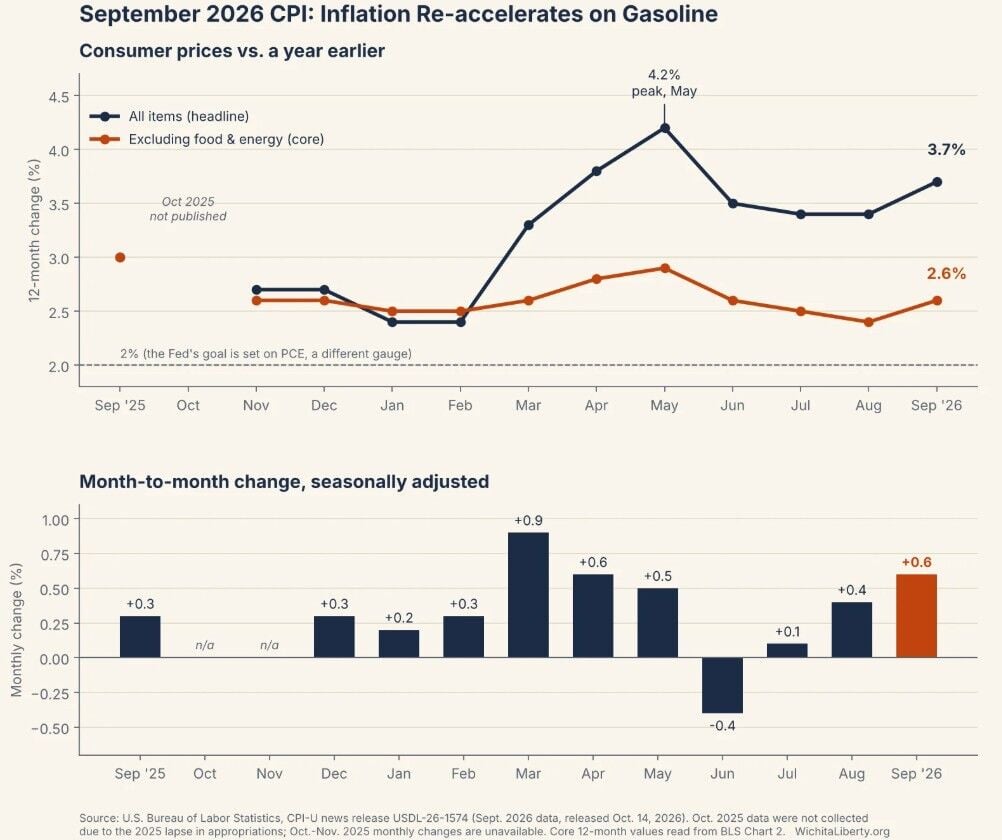
De momento los datos macro preocupan en lo que a la inflación se refiere, con repunte en el último mes, hasta el 3,7% en la general, tres décimas interanuales más y seis mensuales y un 2,6% de variación en el año para la subyacente, la más importante para valorar y saber si el incremento en los precios del petróleo se está reflejando ya en el resto de productos y servicios.
El país crece al ritmo anualizado del 2,2% y en el informe de empleo se refleja la desaceleración con 29.000 empleos creados en el mes de septiembre y la subida al 4,2% de la tasa de maro con 78.000 desempleados más.
Pero el hecho de que no descuenten incrementos, no supone en absoluto que los expertos del mercado consideren que no deben subir. Y es que lo que muchos temen es que si la Fed no actúa ahora con precios del crudo desatados por encima de los 110 dólares por barril para el Brent retomados la pasada semana y con el West Texas en los 100 dólares, la llegada de diciembre pueda traer consigo no solo un repunte de los tipos, sino además una subida agresiva de 50 puntos básicos, que trastocarían por completo a los mercados, e incluso a la economía estadounidense en general.
Y es que el 'timing' o cadencia con la que suban los tipos en Estados Unidos es muy importante. Por ejemplo, desde JPMorgan estiman que el endurecimiento monetario alcanzará el medio punto global este año, pero no ven claridad total sobre cuándo se producirá la subida: si mañana, en diciembre o bien ya en 2027.
Estiman que la decisión de mañana dependerá de tres factores: si la inflación se está moderando, si el mercado laboral se está debilitando y si los costes de endeudamiento y las condiciones crediticias se están endureciendo o flexibilizando. La primera no se cumple, y la segunda y la tercera sí en este concreto momento de mercado, lo que imprime fuerza a las caídas de las bolsas que se centran en la última semana en ese petróleo desatado, con la mirada en las cifras de precios de octubre y resto macro.
Todo ello con la mirada fija de una Casa Blanca y del presidente Trump que sigue pidiendo una bajada de tipos que no se espera llegue en ningún caso.
Pero es que el repunte de 25 puntos básicos en los tipos americanos se traduce en 23.750 millones de dólares en los intereses a pagar por la deuda nacional en Estados Unidos, que ya supera los 40,39 billones de dólares.
Según los datos de Bank of America, la subida de un punto porcentual de los tipos se traduce en 95.000 millones añadidos de intereses.

