Añadir Estrategias de Inversión en Google
Tas los sobresaltos de los últimos años y tal y como ha cambiado la situación del mercado, ¿sigue siendo válida la cartera 60/40 a medida que se acerca esa etapa de jubilación?
David Sánchez: Sí, bueno, en realidad la cartera 60/40 no es café para todos. Depende mucho de las necesidades de liquidez que vayamos a tener a lo largo de nuestra jubilación, si tenemos fuentes adicionales también de rentas más allá de lo que es la propia cartera de inversión —rentas, por ejemplo, a través de alquileres de casas, u otras fuentes de ingresos—. Entonces, lo que necesitamos es conocer las necesidades de la persona que va a implementar esta cartera, lo primero. Y luego también que no es algo estático. Es decir, cuanto más jóvenes somos —y debemos recordar que la jubilación es algo que se debe plantear con años de antelación, no debemos plantearla inmediatamente antes de que nos vayamos a jubilar, ya sin margen de maniobra—, debemos ir adaptando también el riesgo. Cuanto más tiempo tengamos hasta la jubilación, pues más arriesgada será nuestra cartera, mayor será la exposición a renta variable, e iremos poco a poco, a medida que nos vayamos acercando a la jubilación, bajando gradualmente la exposición a renta variable y a los activos de riesgo.
El mayor riesgo de la jubilación ya no es solo la volatilidad, sino también el riesgo de sobrevivir a los ahorros y a la inflación. Desde el punto de vista puramente de gestión, ¿cómo se inmuniza una cartera contra estos dos factores?
Álvaro Hermoso: Bueno, hablar de una inmunización absoluta puede ser demasiado ambicioso.No hay una cartera que te cubra absolutamente el riesgo de jubilación o riesgo de longevidad, riesgo de inflación y riesgo de mercado. Se trata de construir una cartera lo suficientemente robusta que aborde estos riesgos simultáneamente.
Desde el punto de vista de gestión, hay tres herramientas fundamentales en los modelos de Vanguard: la liquidez, que te permite financiar esas necesidades más a corto plazo; la renta fija, que te ofrece esa estabilidad; y la renta variable, que es un factor muy importante porque te aporta ese crecimiento frente a ese riesgo de longevidad. Al final vemos que cada una de estas herramientas aborda un riesgo o una necesidad distinta. Y habrá muchas otras herramientas que serán útiles.
Pero sobre todo esos riesgos o esas necesidades que van cambiando a lo largo de la vida del inversor, con lo cual esos activos o esas herramientas no deberían de ser estáticos, deberían cambiar acordemente a esas necesidades en cualquier momento de la vida.
Y precisamente las estrategias que tenéis en Vanguard de ciclo de vida van reduciendo bolsa y van ampliando la presencia en bonos según el cliente va cumpliendo años. Pero, tal y como estamos viendo esta etapa, ¿no es un riesgo hacerse conservador demasiado pronto y que la inflación precisamente coma parte de los ahorros?
Álvaro Hermoso: Totalmente de acuerdo. Pero en Vanguard entendemos esta relación entre perfil de riesgo y el paso de los años o el momento del ciclo de vida mediante dos generadores de patrimonio y de riqueza, que son el capital humano y el capital financiero.
En los primeros años en los que empezamos a trabajar y empezamos a construir un patrimonio, tenemos las aportaciones que son ese capital humano, principalmente a través de nuestro trabajo, pero como ha dicho David, también otras rentas que podamos tener. Ese capital humano ahí tiene una mayor importancia y es nuestro principal generador de riqueza.
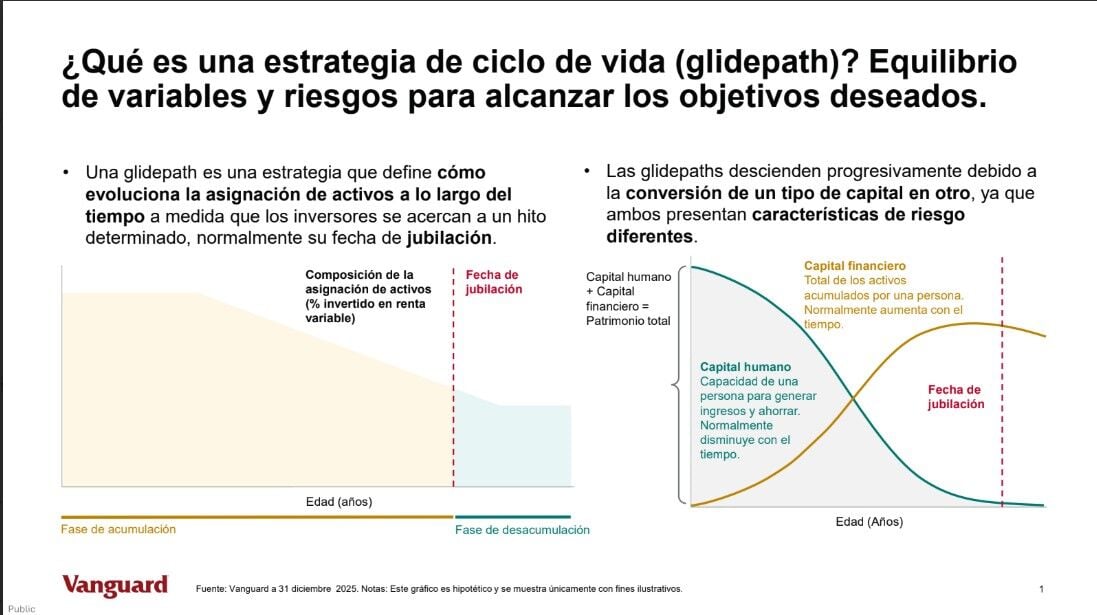
Según van pasando los años, construimos ese patrimonio, que de por sí aporta una rentabilidad y se va retroalimentando a sí mismo, y ese patrimonio, ese capital financiero, marginalmente empieza a cobrar una mayor importancia. Aquí vemos que hay un momento en el que esos dos generadores de riqueza, capital humano y capital financiero, se cruzan; y llega un momento generalmente antes de la jubilación, que es un momento clave. La jubilación no es la única fecha clave del ciclo de vida.
Y aquí cambia nuestra tolerancia al riesgo: cuando el capital humano era más importante, teníamos una mayor tolerancia al riesgo; ahora que el capital financiero es más importante, tenemos una mayor necesidad de preservar capital. Y aquí generalmente tenemos un perfil más conservador.
Pero esto no quiere decir abandonar la renta variable en absoluto, porque te dejas expuesto a ese riesgo de longevidad que es, en nuestra opinión, uno de los mayores riesgos financieros a lo largo de tu vida, y sobre todo cuando hablamos de jubilación: el riesgo de vivir más años que tus ahorros o que tu patrimonio. Al final se trata de encontrar un equilibrio entre estabilidad, crecimiento y liquidez.
Es verdad que tenemos un entorno de tipos de interés más altos del que teníamos hace unos años. La rentabilidad de los bonos ha vuelto a subir y ahora mismo pagan un cupón bastante atractivo. No sé si es momento también de comprar y mantener esa renta fija o si la gestión activa tiene que ser más importante que nunca cuando hablamos precisamente de esa parte.
David Sánchez: Sí, bueno, se dan varias circunstancias. Es cierto que el nivel de tipos de interés actual hace más atractiva a la renta fija, pero debemos recordar que tenemos una sensibilidad a que sigan subiendo los tipos de interés. Y si esto sucede, especialmente cuanto más duración tengamos en cartera, cuanto hagamos préstamos a más largo plazo, más sensible será nuestra cartera y mayor será el impacto negativo. Es decir, podemos tener una pérdida temporal por subidas de tipos de interés en nuestra cartera de renta fija.
Y además que coincida con caídas también en la renta variable, como sucedió hace poquitos años, en el año 2022, donde hubo una correlación muy positiva entre ambos activos, pero con caídas en los dos. Por lo tanto, pensamos que la gestión activa sigue siendo la herramienta que tenemos que utilizar para evitar estas sorpresas tan negativas, ser también activos en la gestión de la renta fija, no invertir todo en gobiernos —gobiernos que actualmente también están en duda por los elevados déficit fiscales que tienen y la elevada deuda; mismamente en Estados Unidos estamos en niveles récord—.
Y entonces, bueno, diversificar también nuestras posiciones en bonos de gobierno con otras cosas, que puede ser también deuda corporativa, préstamos a empresas, pero también cosas muy distintas: directamente préstamos, titulizaciones, u otros activos de renta fija que nos ayuden un poco a diversificar esa posición en bonos de gobierno que quizás tenemos en mente cuando constituimos la cartera de largo plazo. Y desde luego, gestión activa como herramienta para evitar los sustos y aprovechar las oportunidades.
Llega el momento de la jubilación, un inversor ya no aporta, sino que tiene que empezar a sacar dinero. Psicológicamente es verdad que está muy acostumbrado a recibir esos dividendos o esos cupones de los fondos. ¿Debe cambiar drásticamente la composición de la cartera en el momento en que un inversor se jubila?
David Sánchez: No es un cambio drástico, sino que es un cambio que ha venido produciéndose progresivamente a medida que hemos ido cumpliendo años y hemos ido bajando nuestra exposición a activos de riesgo.
Vuelvo a la pregunta anterior: tanto desde el punto de vista de la exposición a renta variable como la exposición a otros activos que podamos tener en cartera y que pensamos que es fundamental. No solamente centrarnos en la renta fija y en la renta variable, sino acompañar de otros activos que podamos considerar interesantes para diversificar: pueda ser oro o materias primas en cierto momento, estrategias alternativas que también nos aportan diversificación, o cosas que sean más ilíquidas como private equity y private debt que en algunos perfiles de clientes también tiene bastante sentido para diversificar, no centrándonos exclusivamente en esa cartera tradicional que pensamos normalmente de renta fija y de renta variable.
Entonces, cuando llegamos a la jubilación y hemos hecho ese trabajo progresivamente de ir reduciendo exposición a los activos de más riesgo y para los que lógicamente necesitamos de plazos más largos para invertir, en ese momento tenemos que plantearnos cuáles van a ser nuestras necesidades de liquidez, especialmente en el corto plazo, hasta los dos años: tener esa liquidez disponible en depósitos o productos similares para poder acometer esa necesidad de liquidez.
Luego, pensar en las necesidades que podamos tener a 2-7 años y esa parte ya invertirla en una cartera de renta fija con una duración objetivo que se encuentre dentro de ese rango. Y por último, teniendo en cuenta que cada vez vivimos más años, a pesar de que estemos ya en época de jubilación, tendremos que seguir manteniendo una exposición a renta variable que será lo que componga nuestro patrimonio a futuro. Porque ahora en la jubilación, cuanto más vivimos, más dinero vamos a necesitar hasta nuestro fallecimiento.
En el caso de Vanguard, ¿cómo creéis que debe abordarse esa fase de desacumulación y cuál es el papel y cómo de importante puede llegar a ser el uso de annuities o rentas vitalicias?
Álvaro Hermoso: Antes de la jubilación estamos en una fase de acumulación, que consiste en generar un patrimonio mediante nuestras aportaciones y la propia rentabilidad del patrimonio. Una vez termina esa fase de acumulación, entramos en la jubilación y empieza esa desacumulación o desahorro.
Y aquí la pregunta cambia: ahora es cuánto podemos gastar, durante cuánto tiempo y qué flexibilidad tenemos en la estrategia. En Vanguard planteamos esta estrategia de desacumulación con cuatro simples pasos.
- El primero es definir tu nivel de ingresos y gastos: qué ingresos son más estables o más seguros, cuáles son más variables; qué gastos son más esenciales, cuáles son más discrecionales. Y la parte de los gastos que no vas a poder cubrir con tus ingresos es la parte que vas a tener que desahorrar de tu cartera, desacumular, financiar esos gastos con tu patrimonio.
- El segundo paso, una vez tenemos esta simple ecuación, sería adaptar tu asignación de activos. Y aquí lo hemos comentado antes y lo ha comentado David, pero entra en juego la liquidez. La liquidez juega un papel muy importante ya que vas a tener que financiar ese flujo recurrente de retiradas.
- El tercer paso sería desarrollar una estrategia de retiradas en sí. Aquí vemos que hay estrategias más fijas, que te aportan una mayor previsibilidad, pero también pueden tensionar la cartera en momentos de estrés de mercado; o estrategias más variables, que te ofrecen una mayor flexibilidad, pero también pueden ser demasiado variables si vemos una elevada volatilidad. Pensamos que lo correcto sería un punto medio, estableciendo bandas o límites de gasto.
- El último paso para desarrollar una estrategia de desacumulación sería revisar continuamente la cartera. En los modelos de Vanguard vemos que hay muchas variables relativas tanto al inversor como al mercado, y estas variables están en constante movimiento, con lo cual tener una estrategia y una cartera que no revisas periódicamente la desactualiza y hace que deje de ser eficiente.
Sobre la segunda parte de tu pregunta, el uso de annuities o rentas vitalicias juega un papel bastante importante en los modelos de Vanguard. Por explicarlo brevemente, una annuity es ese activo a través del cual cedes parte de tu capital para después recibir esa renta vitalicia, como dice su propio nombre. Y principalmente te cubren del riesgo de longevidad, que lo hemos comentado, es uno, si no el mayor, uno de los mayores riesgos cuando hablamos de jubilación: el riesgo de sobrevivir a tus ahorros.
Pero también te ofrecen otra gran ventaja, que es la certeza. Acabamos de hablar de esa necesidad de financiar retiradas continuas durante la jubilación, en la fase de desacumulación. Esos annuities te van a permitir financiar esas retiradas y, a la vez, va a hacer que la otra parte de tu cartera pueda gestionarse con una visión mucho más a largo plazo, sin estar tan preocupado de esa financiación de retiradas.
Pero esa certeza también viene con un coste o algunas desventajas, que es generalmente una menor liquidez del activo, una menor capacidad para adaptar tu cartera en momentos de necesidad y potencialmente un efecto negativo sobre la herencia que puedas dejar. Esto hace que veamos el activo más como un complemento que como una parte principal de nuestros modelos: un complemento muy útil, pero un complemento.
Y desde el punto de vista de gestión, no pensamos que la pregunta sea si son buenos o malos los annuities. La pregunta es más qué riesgo queremos transferir, cuánto estamos dispuestos a pagar por esa certeza y qué nivel de liquidez queremos mantener en nuestra cartera.
Me habéis hablado del nivel de liquidez que queremos mantener en cartera, y antes me habéis dicho que hay una necesidad de monitorizar cuáles son las necesidades de liquidez que vamos a tener a corto plazo ya una vez jubilados (dos años) y a largo plazo también por si sobrevivimos a lo que tenemos planteado como ahorro e inversión. David, ¿cuál es el nivel de liquidez que recomendáis tener a un jubilado para no tener que tocar su cartera si vienen mal dadas o surge una situación no esperada?
David Sánchez: Sí, no hablamos en términos absolutos, sino que hablamos en términos de necesidad de liquidez. Y un poco lo que hemos comentado, por lo menos cubrir las necesidades de liquidez de corto plazo, es decir, aquellas necesidades de liquidez hasta los dos años —además que son en teoría gastos más previsibles que podamos tener en mente—. Esos debemos tenerlos en productos lógicamente que sean muy líquidos y que no sean tan dependientes de los vaivenes de mercado.
Y ya para terminar, desde vuestras respectivas casas (la creación de productos en el caso de Vanguard, la selección de fondos en el caso de Santalucía), ¿cuál es el mayor error de gestión que veis en las carteras orientadas a la jubilación hoy en día?
David Sánchez: Los errores habituales que solemos ver en gestión: la falta de diversificación, el dejar andar la cartera, no revisarla, etcétera. En algunos casos sí que se ve, especialmente cuando dejas las carteras de largo plazo y los activos de riesgo van haciendo su trabajo, se van revalorizando y te van consumiendo más del presupuesto que tenías asignado en un principio. Eso hay que rebalancearlo, llevarlo otra vez a origen, porque si no los resultados pueden ser los no esperados.
Y desde el punto de vista general de la jubilación, recordar que el ahorro debe ir por delante del gasto, y esto es una recomendación general que a todos se nos olvida. Muchas veces intentamos ahorrar aquello que nos sobra en el mes, cuando lo que deberíamos hacer es gastar aquello que nos sobra tras el ahorro. Sabemos que todo el mundo tiene unos gastos fijos que no son bajos actualmente, pero deberíamos pensar en ahorrar antes del gasto.
Álvaro Hermoso: Totalmente de acuerdo. Por añadir algo desde el punto de vista también más general, el principal error que vemos es ver la jubilación como una fecha y con un patrimonio en mente específico. Nosotros entendemos la jubilación como un proceso que, toquemos madera, nos llegará a todos (eso querrá decir que hemos vivido suficiente y hemos trabajado suficiente).
Pero la jubilación empieza mucho antes de la fecha en la que te jubilas y termina el día que te mueres. Ahí es cuando termina tu proceso de jubilación. Con lo cual, diría a cualquier inversor que nunca es demasiado pronto para empezar a pensar en tu jubilación, independientemente de cuándo estés escuchando esto y de la edad que tengas; y que nunca es demasiado tarde para empezar a pensar en tu jubilación, lo mismo, independientemente de la edad que tengas y de cuándo estés escuchando esto. Al final, no planificar tu jubilación te expone a algunos de los mayores riesgos financieros a lo largo de tu vida, con lo cual es algo que todos deberíamos planificar.