Añadir Estrategias de Inversión en Google
Las elecciones generales del próximo 29 de noviembre han abierto un nuevo frente de análisis para la bolsa española. El mercado tendrá que convivir durante las próximas semanas con la incertidumbre política, pero para los bancos el resultado de las urnas podría terminar convirtiéndose en un catalizador. Así lo considera Jefferies, que ve con buenos ojos un eventual giro hacia el centro-derecha y sus posibles consecuencias sobre la política económica y la regulación del sector financiero.
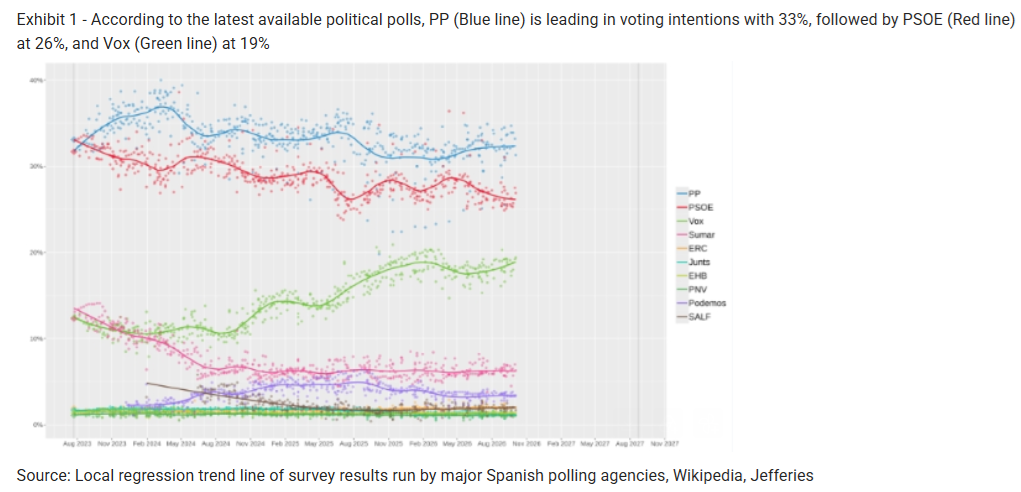
La firma parte de un escenario en el que el Partido Popular (PP) aparece como primera fuerza en las encuestas, con alrededor de un 33% de la intención de voto, frente al 26% del PSOE y el 19% de Vox. Con estos porcentajes, Jefferies considera que el resultado más probable sería un Gobierno liderado por el PP, aunque necesitaría apoyarse en Vox para gobernar. "El resultado sigue siendo incierto", admite la firma, que apunta a que la cuestión relevante para los inversores no será solo quién llegue al poder, sino "qué compromisos políticos pueden ser necesarios para conseguir un Gobierno estable".
A corto plazo, la convocatoria electoral puede añadir volatilidad a la bolsa española. Sin embargo, la lectura de Jefferies para el medio plazo es diferente. La firma considera que un Gobierno de centro-derecha podría ser positivo para los mercados y para los bancos por una política económica más favorable a las empresas, un mayor apoyo a la inversión privada y la posibilidad de revisar el impuesto extraordinario que soporta el sector.
El impuesto a la banca, en el punto de mira
El gravamen extraordinario a las entidades financieras es uno de los principales argumentos de Jefferies. El impuesto está previsto actualmente hasta 2027, por lo que el Gobierno que esté en el poder entonces tendrá que decidir si lo mantiene, lo sustituye o modifica su diseño.
La firma no espera una eliminación completa de la tasa. "Una abolición completa del impuesto parece poco probable", señala, aunque considera que existe "un argumento cada vez más convincente" para revisar su estructura y alcance bajo una Administración más favorable al mercado.
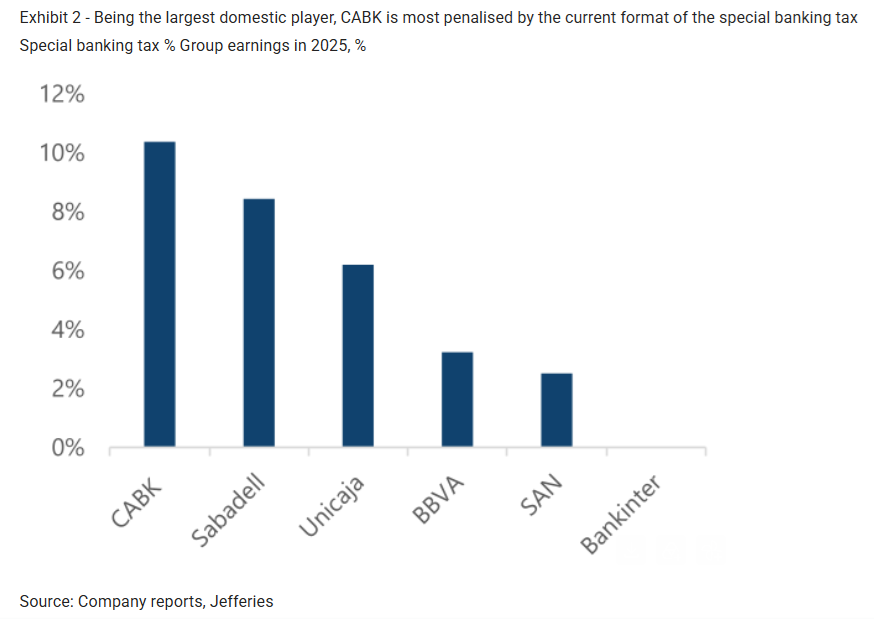
El impacto no sería igual para todas las entidades. Caixabank aparece como uno de los nombres más directamente expuestos a este posible cambio. Jefferies destaca que, por su posición como mayor banco doméstico, es también el que soporta una mayor carga relativa por el impuesto. En concreto, calcula que el gravamen equivale aproximadamente al 10% de sus beneficios anuales. Por ello, una modificación de la tasa podría tener una repercusión especialmente relevante sobre la cuenta de resultados de Caixabank.
Caixabank suma otro posible catalizador
La banca española tiene, además, otro elemento político que puede afectar directamente a Caixabank. El Estado mantiene una participación del 18% en la entidad, heredada del rescate de Bankia.
Jefferies considera que esta participación puede convertirse en otro foco de atención después de las elecciones. La inversión pública se aproxima al punto de equilibrio y, ante esta situación, un futuro Gobierno podría tener más incentivos para acelerar la venta del paquete accionarial.
La firma apunta además a un posible factor que podría aumentar ese interés. Si el nuevo Ejecutivo necesitara obtener recursos adicionales para financiar un mayor gasto en defensa, la desinversión en Caixabank podría ganar atractivo. "Un futuro Gobierno podría estar más dispuesto a acelerar la venta de la participación restante", apunta Jefferies.
La combinación de ambos factores —una eventual revisión del impuesto y una posible salida del Estado del capital— convierte a Caixabank en uno de los bancos donde el escenario político podría tener una incidencia más directa.
Más inversión privada, más crédito
El posible impacto sobre el sector no se limita a la fiscalidad. Jefferies considera que el PP ha defendido de forma consistente una agenda económica más favorable a las empresas, con menores impuestos corporativos y medidas destinadas a estimular la inversión privada.
España todavía presenta, según la firma, un nivel de inversión fija bruta sobre PIB inferior al de varios de sus pares europeos. Un entorno más favorable a la inversión podría traducirse en mayor actividad empresarial, más creación de compañías y, finalmente, una mayor demanda de financiación bancaria.
Es una de las vías por las que Jefferies espera que un cambio político pueda terminar repercutiendo sobre las cuentas de las entidades: no solo mediante una eventual reducción de la presión fiscal, sino también a través de un entorno económico que favorezca el crecimiento del crédito.
La vivienda también afecta a los bancos
El segundo gran asunto económico de la campaña será la vivienda, un mercado con implicaciones directas e indirectas para las entidades financieras. Jefferies identifica una diferencia clara entre los principales bloques políticos. El PSOE mantiene su apuesta por una mayor protección de los inquilinos, controles sobre los alquileres y un papel más amplio del Estado en el mercado residencial. El PP, por el contrario, considera que el problema de accesibilidad responde principalmente a la falta de oferta y propone acelerar los permisos, aumentar la disponibilidad de suelo y reforzar los incentivos a la inversión privada en construcción.
Para los bancos, el desenlace de este debate puede ser relevante porque una mayor actividad constructora y un aumento de la oferta residencial podrían terminar impulsando elcrecimiento del crédito. Jefferies considera que el resultado de las políticas de vivienda tendrá implicaciones sobre la oferta de casas, la actividad de la construcción y, finalmente, la financiación.
¿Qué bancos prefiere Jefferies?
La visión de la firma sobre el sector no es uniforme, aunque mantiene una posición favorable sobre varios de los grandes bancos españoles. En su informe, Jefferies mantiene una recomendación de compra sobre BBVA, Banco Santander y Caixabank.
En el caso de BBVA, la firma mantiene un Buy, al igual que en Banco Santander. Caixabank también recibe una recomendación de compra y es, además, la entidad para la que Jefferies identifica una exposición más evidente a los posibles cambios políticos por el peso del impuesto extraordinario y la participación que todavía mantiene el Estado.
Por su parte, Bankinter y Unicaja reciben una recomendación de mantener, mientras que Banco Sabadell aparece como "Restricted" en el informe.