Añadir Estrategias de Inversión en Google
Desde el comienzo del mes noviembre, los inversores siguen perdiendo posiciones a cuenta de NVIDIA en el mercado. Dssde los 204,64 dólares en los que cerraba octubre, entre las dudas sobre la IA y la problemática de su CEO, Jensen Huang ahora con salida de la compañía incluída y con intentos de volver apoyado por parte de Sillicon Valley, el valor ha perdido más de un 22%.
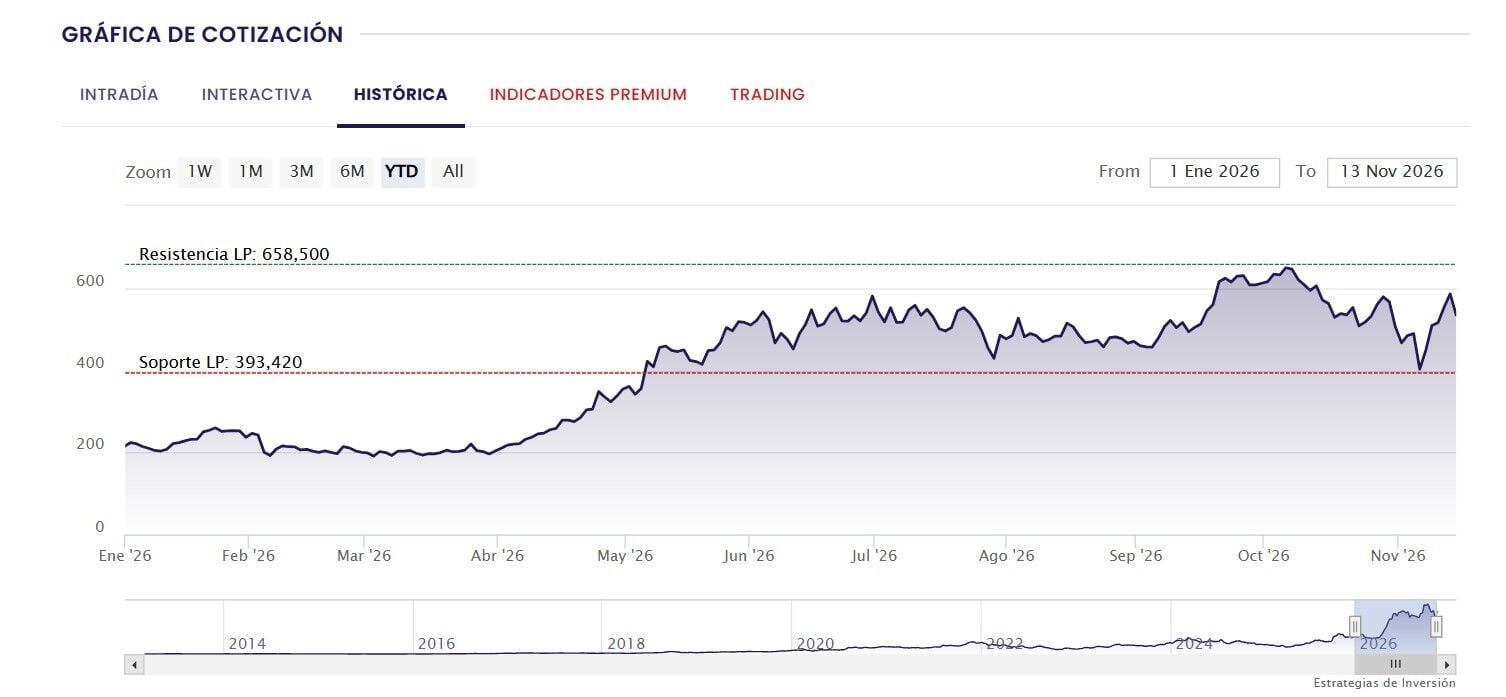
Hay dos valores que cuenta en modo recuperación la desgracia del megapoderoso rey de los chips en Wall Street. Uno de ellos es AMD, Advanced Micro Devices, AMD que avanza en el año un 150% y recupera en la semana más de un 5% con cierto resarcimiento sobre el mal desempeño desde los máximos del pasado mes de octubre.
Y aunque las caídas de la IA no han dejado indiferente al valor y ha habido descensos, lo cierto es que la cosa ha quedado en tablas en el último mes y la media del mercado sigue pensando que el valor subirá un 20% de media, según el consenso que recoge Reuters sobre sus acciones, con consejo de compra y un precio objetivo que supera los 637 dólares.
Esta compañía es lo que se considera la primera alternativa a Nvidia. Es algo así como el número dos de este selectivo mercado de chips de última generación imprescindibles para el desarrollo de la IA. Y si falla la primera, se encuentra como segunda. De hecho, las empresas de computación en la nube pueden acelerar más la cota de AMD. Pero incluso, el mercado piensa que, aunque no pueda convertirse en un reemplazo total de Nvidia, el hecho de asegurarse más pedidos podría elevar sus ingresos por centros de datos y por el incremento de esta cuota de mercado.
Pero entre los individuales, destaca sin duda una mejora sustancial y la apreciación de que, algunas de ellas se encuentran por encima de esa cota. Es el caso de BNP Paribas que dibuja una AMD a 960 dólares de precio objetivo del valor, con recomendación de sobreponderar sus acciones y potencial de casi un 80%.
Desde Bernstein visualizan una posible mejora del valor del 21% hasta los 650 dólares con apunte de sobreponderar sus títulos, mientras que, desde Susquehanna, también son positivos sobre AMD con PO de 650 dólares también y esa mejora de doble dígito sobre sus acciones. También Wells Fargo se suma esta dinámica ante sus títulos.
Pero hay quien visualiza todo lo contrario, desde Northland Securities se decantan por neutrales ante el valor, mientras que marcan un precio objetivo de 320 dólares con potencial negativo del 40%.
Desde Goldman Sachs, marcan 670 dólares de precio objetivo que revisan a la baja, pero mantienen su recomendación de compra por la visión constructiva que ha mostrado en sus cuentas y que considera, impulsará al valor a más del 25% que considera el banco de inversión por encima de su cotización actual.
En William Blair destacan que el crecimiento de AMD es de 'primera clase' mientras mantiene su aumento de cuota de mercado, con lo que los expertos no espera que el auge de la IA decaiga de la mano de Nvidia. Y eso porque desde Pepperstone señalan que los inversores centralizan el riesgo en la compañía de chips más grande de Wall Street.
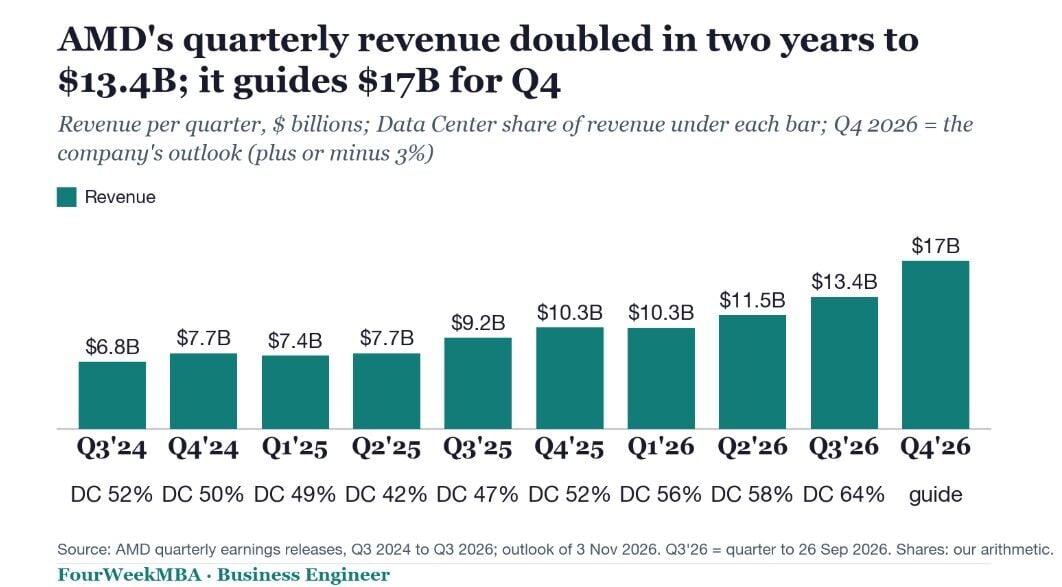
Y gusta en el mercado sus guías para el cuarto trimestre del año. De ahí que sus ingresos puedan crecer un 27% hasta los 17.000 millones de dólares, superando el consenso de 16.300 millones.
Todo ello además de elevar su perspectiva de crecimiento de ventas de CPUs de servidor para el año natural de 2027 al 100% interanual frente al esperado 70% anterior.
También cuenta con el visto bueno de la reina tecnológica del mercado, Cathie Wood que, en la última semana ha comprado 233.000 dólares en acciones de AMD, 519 acciones. Desde su ETF, ARK Next Generation Internet.
En esa postura de reasignación de capital en este sector, en el de semiconductores que ahora se está produciendo, también hay que contar con Broadcom.
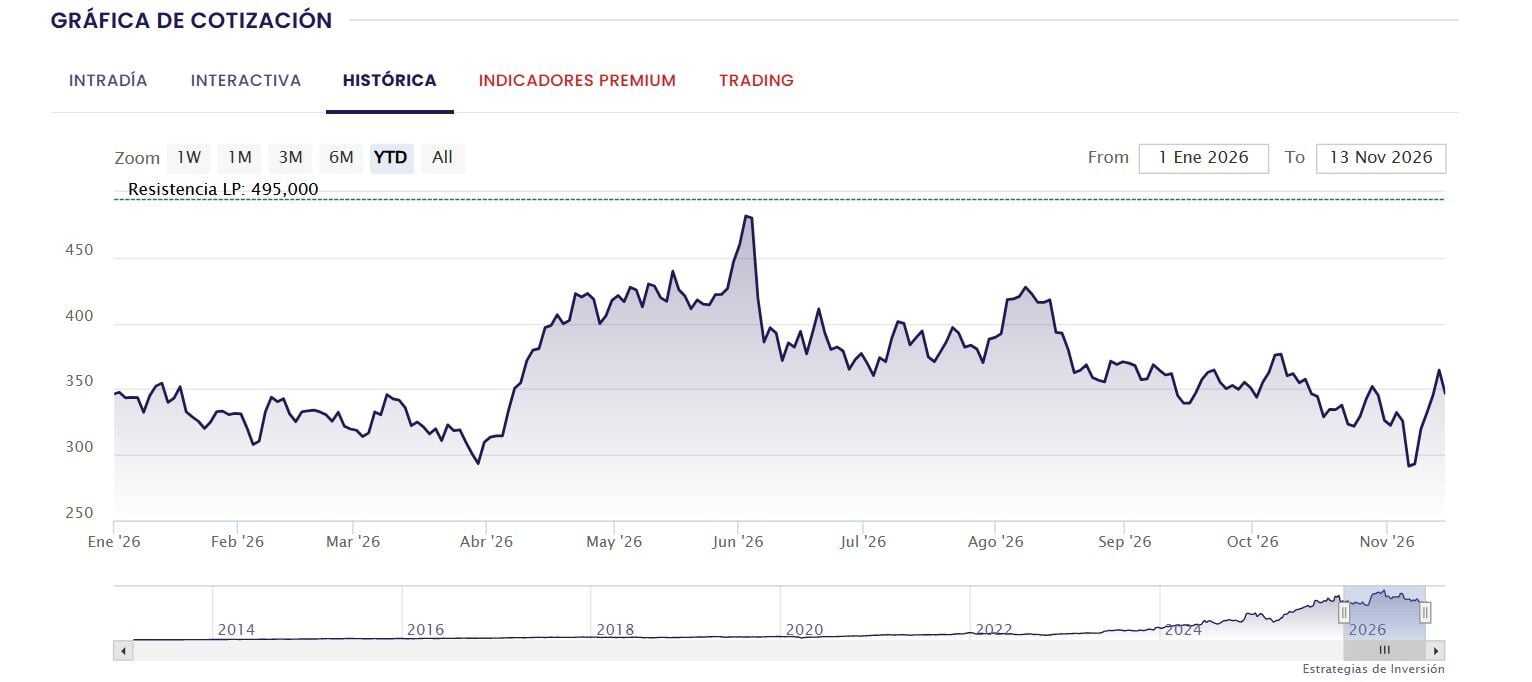
Y aunque se mantiene en tablas en el año, ha recuperado un 8,6% y es otra de las opciones que maneja el mercado. Lo mejor para el valor, es el margen de mejora que los analistas ven en sus acciones, que, recordemos gana en dos años un 100% y un 254% en los tres precedentes y un 1.935% en la última década y cuyo valor de mercado ya supera los 1,66 billones de dólares.
Para Goldman Sachs, Broadcom ya forma parte de su lista de valores recomendados y considera que su corrección, hasta ahora, ha sido excesiva. Y que uno de sus grandes baluartes es, sin duda, Anthropic que este jueves se estrena en bolsa. Hablamos de una relación con arrendamiento de equipos de la compañía de IA que alcanza los 161.000 millones de dólares.
Aunque bien es cierto que esta dependencia también puede convertirse en un problema y que supone un aumento exponencial de sus expectativas de ingresos de hasta cuatro veces desde 2025 a 2028. Ahora mismo cotiza con un PER 18.
Reposicionamiento del mercado desde Nvidia, para el que JPMorgan considera su principal beneficiario. Sobrepondera sus acciones citando su posición dominantes como proveedor de las TPU v8i Max de Google. Desde el banco estadounidense señalan que sigue siendo por tanto prioritario para Google, con una "visibilidad de ingresos ininterrumpida hasta 2031".
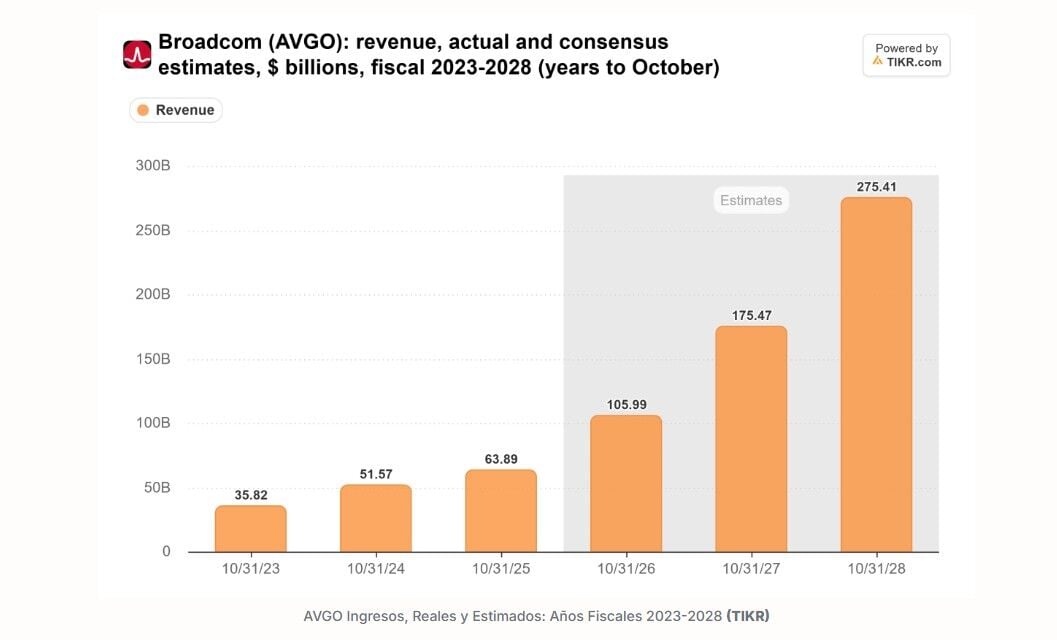
Pero una de las ventajas de Broadcom es que puede generar ingresos en múltiples etapas, incluidos el diseño de chips, la conmutación de redes y la conectividad en centros de datos.
Su vía de beneficio frente a Nvidia, en el desafío que supone, pasa por lo que se llama GPUs de propósito general, unidades de procesamiento gráfico que se usan para ejecutar cálculos que son gráficos, sino tareas complejas que antes realizaban las CPU.
Desde Saxo Bank, Charu Chanana, estratega jefe de inversiones considera que “los problemas de Nvidia no significan necesariamente que la demanda de IA se esté debilitando si los clientes continúan invirtiendo pero diversifican hacia AMD o Broadcom. En el caso de chips diseñados a medida, el gasto podría simplemente cambiar de proveedor en lugar de ralentizarse".
Todo ello sin perder nunca de vista a TSMC que mantiene su resiliencia al fabricar chips para múltiples competidores.

