Añadir Estrategias de Inversión en Google
Aunque sabemos que no todo lo que toca la IA es mágico, sí sabemos que lo que no toca, no lo es. En el cómputo de ganadores y perdedores a cuenta de lo que se considera ya la gran revolución del siglo XXI ya se colocan dos valores del Dow Jones que presentan un futuro más que prometedor, a decir de los expertos, en este campo. De momento, el empuje bajista no lo evidencia, pero lo cierto es que la potencial progresión merece una mirada de los inversores.
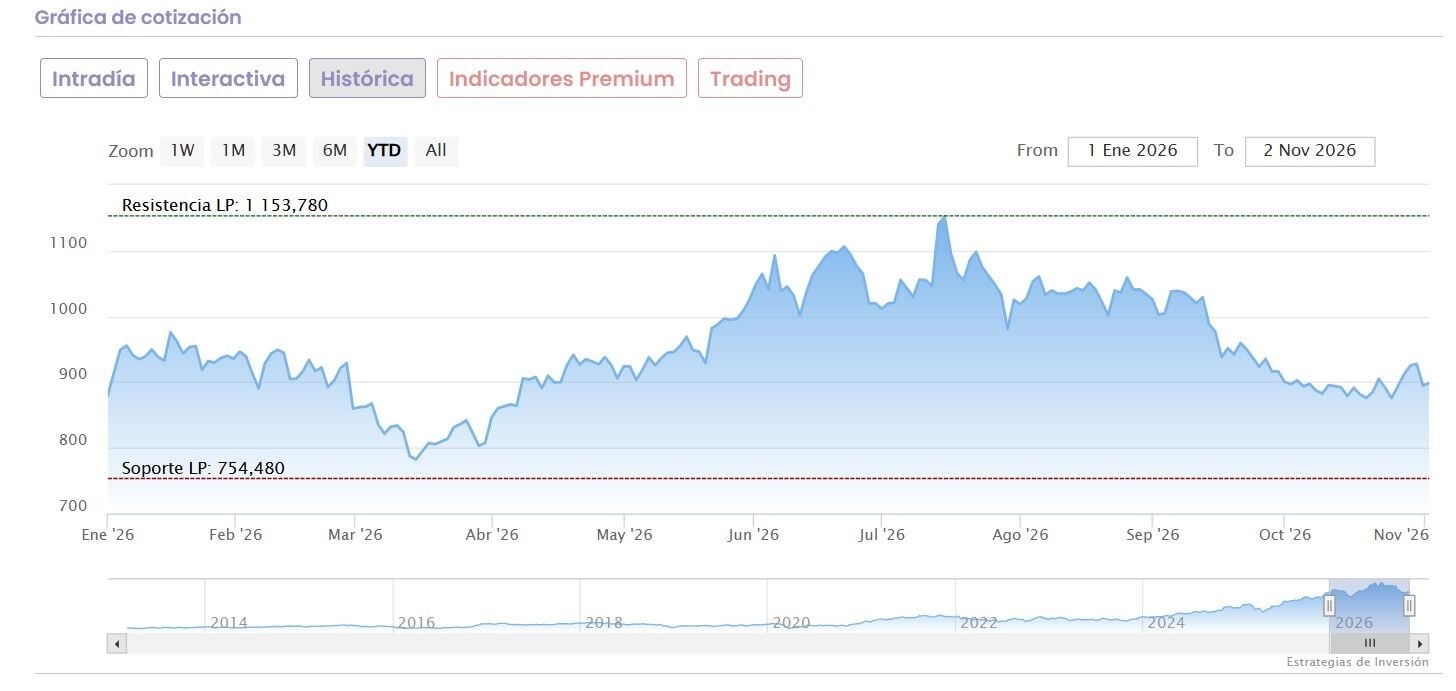
Es uno de los potenciales ganadores de esta operativa. En especial, por las derivas que provienen de las macro OPVs que están por llegar en los mercados financieros y no solo eso. Porque además se coloca como el principal proveedor de líneas de crédito a la empresa de Inteligencia artificial, que ahora además están proliferando.
Todos estos factores, parece que borrarán buena parte del lastre que el valor ha vivido en el último trimestre. Parte de él, por el potencial efecto pernicioso de agentes de la IA, como el Muse de Meta, que enlazan directamente al cliente con las mejores ofertas del sector financiero y que se superponen con servicios que implementa el banco.
Pero lo que la IA quita, parece que, por otro lado se compensará. El pasado día 26, el valor subía un 2% a cuenta de tres anuncios relacionados con acuerdos con inteligencia artificial mediante. Y sobre todo que supera a Morgan Stanley en la tarea de liderar, como banco clave, la salida de bolsa de Anthropic.
Ambos serán los principales bancos coordinadores, pero Goldman Sachs será lo que se conoce como 'líder izquierdo', en referencia a la posición de liderazgo, el primer puesto a la izquierda que ocupan los nombres de los suscriptores en la documentación presentada por Anthropic ante los reguladores del mercado.
Esto se une que también fue el suscriptor principal en la salida a bolsa de SpaceX en la que obtuvo 100 millones de dólares en comisiones por servicios, como el gran colocador de la operación. Colocaciones que, en el caso de los cinco bancos más grandes de Estados Unidos supone, en lo que llevamos de año, ingresos conjuntos de 19.000 millones de dólares.
En esa línea también se encuentra su participación en la adquisición de chips de NVIDIA por parte de la compañía espacial que lidera Elon Musk. Aquí su papel se expande, tanto como precursor de la estructura de financiación y como inversor directo, a través de sus fondos de gestión de activos.
Y también en la emisión de acciones de Meta (Facebook), por valor de 95.000 millones de dólares para financiar sus estructuras de IA, en la que también Goldman actúa como coordinador.
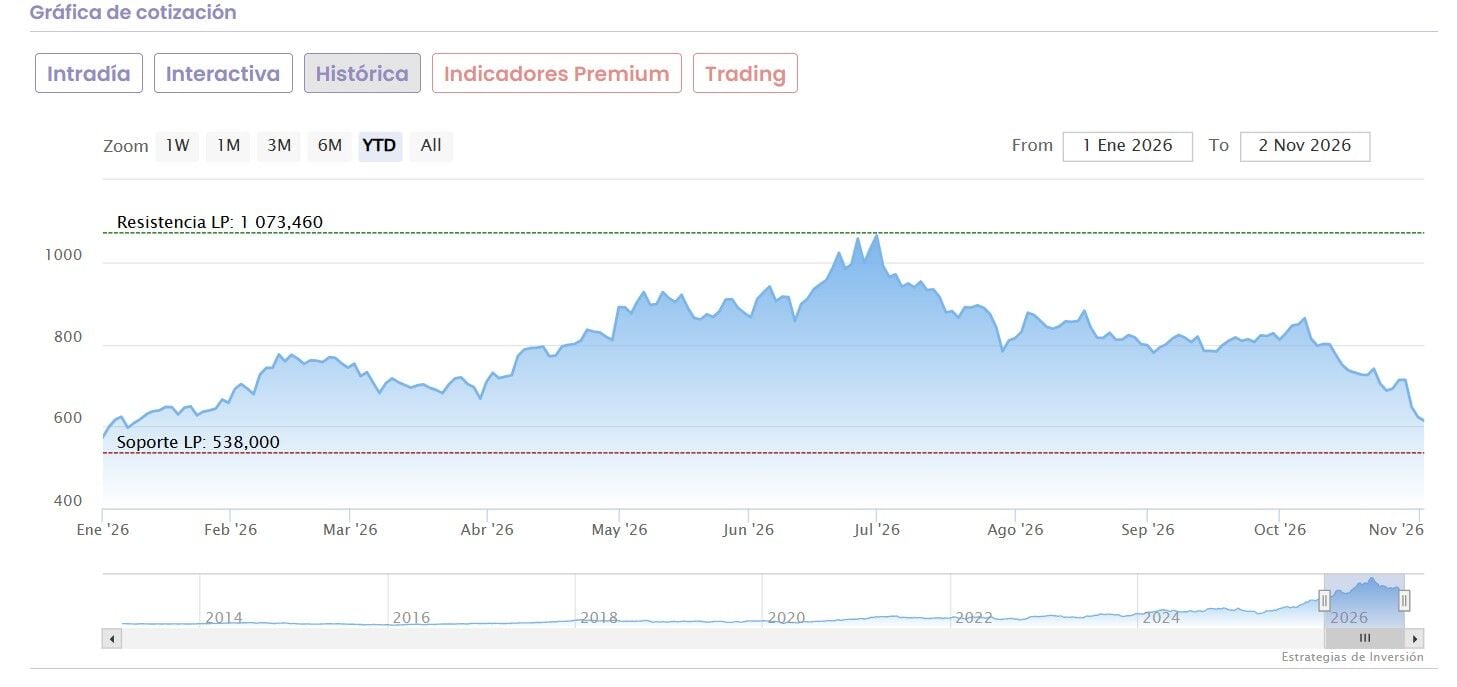
Avanceanual que roza el doble dígito, aunque las caídas son más que importantes en el último mes, los analistas rebajan expectativas tras los resultados, a cuenta del ritmo en el que sea capaz de monetizar las inversiones relativas a la IA. Hablamos del mayor fabricante de maquinaria y equipos de minería a nivel mundial. Pero su punto IA viene de la mano de los centros de datos.
Se trata del rápido crecimiento que se debe a los grandes grupos electrógenos y turbinas que la compañía comercializa para los data centers. Y ahí está el gran negocio, porque las ventas de la compañía a usuarios finales de generación de energía han crecido un 72% en su segundo trimestre fiscal.
Y además el repunte exponencial de la demanda potencia la cartera de pedidos que alcanza en ese periodo los 72.000 millones de dólares es decir, un 92% más que en el mismo periodo del año anterior. Y esas cifras equivalen, en solo tres meses a un año completo de ventas. Y solo con un riesgo en el ambiente: que esa acumulación de pedidos y su crecimiento dejara de crecer en los próximos años, por su nueva parte relacionada con la IA.
Pero no parecen ir mal las cosas. Desde Bernstein consideran que afirma que los pedidos programados para más de 12 meses representan ahora casi el 40 % de la cartera, frente al 20 % histórico, aunque también pone sobre la mesa que la construcción de centros de datos con energía que autogestionada se mantiene en torno a los 15 gigavatios, de forma que los pedidos de ahora pueden respaldar las ventas a corto plazo incluso cuando hay ralentización de la demanda.
Eso sí, tras los resultados se ha rebajado la euforia sobre el valor, pero su potencial sigue siendo envidiable, no solo en Wall Street, sino en cualquier mercado mientras roza el doble dígito de subida en lo que va de año.
Hasta los 800 dólares rebajan sus expectativas sobre el valor Citi y también Wells Fargo. La segunda sobrepondera el valor en el mercado, pero evidencia una potencial progresión de hasta el 31% sobre sus acciones a 12 meses vista.
La media del mercado que recoge Reuters coloca en compra sus acciones con PO de 830 y potencial del 34,6%.
Hasta los 900 dólares se va Oppeheimer en su precio tras resultados, con posibles avances de hasta el 46,7%, mientras que Morgan Stanley, aunque rebaja sus expectativas en 100 dólares sobre el valor deja en sobreponderar su recomendación con precio objetivo de 1.000 dólares y recorrido alcista potencial del 64,4% en sus acciones.