Añadir Estrategias de Inversión en Google
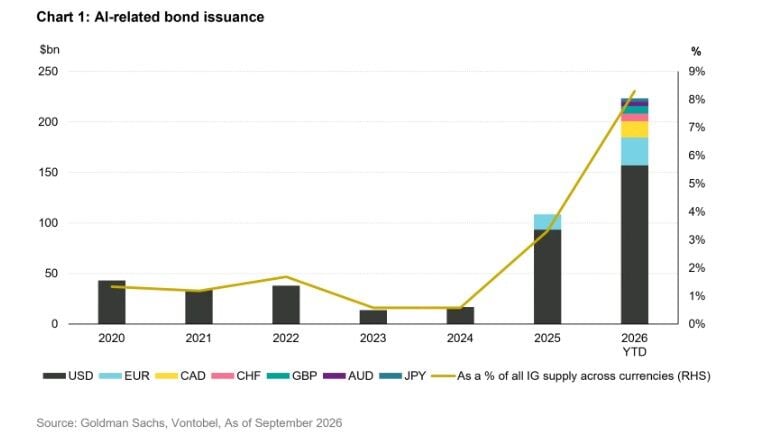
En los mercados de crédito con calificación de inversión, la emisión de deuda impulsada por la inteligencia artificial por parte de las hiperescaladoras se está expandiendo más allá de EE. UU. y está creando oportunidades potenciales en los mercados de crédito en euros, libras esterlinas y francos suizos. Creemos que los inversores deben seguir siendo selectivos e incorporar las crecientes obligaciones de arrendamiento fuera de balance en su análisis crediticio.
La ampliación del mercado de alto rendimiento registrada en septiembre se debió principalmente a la volatilidad de los tipos de interés y al gran volumen de nuevas emisiones, más que a un deterioro de los fundamentales. Esto puede ofrecer oportunidades de carry a los inversores que se centren en emisores de mayor calidad y eviten los créditos dependientes de la refinanciación.
Calificación de inversión
Mercados de crédito con calificación de inversión: explorando nuevos territorios
Las emisiones de deuda relacionadas con la inteligencia artificial (IA), los hiperescaladores y los proveedores de centros de datos siguen siendo una de las principales preocupaciones de los inversores.Creemos que merece la pena destacar tanto las oportunidades como los riesgos asociados a este tema.
Los hiperescaladores se expanden a nivel mundial
La emisión de bonos relacionados con la inteligencia artificial surgió inicialmente en el mercado estadounidense, principalmente a través de bonos denominados en dólares estadounidenses. Sin embargo, en los últimos meses, la tendencia se ha vuelto cada vez más global, ya que las grandes empresas tecnológicas, en particular los hiperescaladores, han buscado diversificar sus fuentes de financiación y ampliar su base de inversores.
A principios de este año, por ejemplo, el bono a 100 años de Alphabet, denominado en libras esterlinas, despertó un gran interés entre los inversores que buscaban alargar la duración de sus carteras. A principios de septiembre, Amazon emitió bonos por valor de 4.250 millones de libras esterlinas con distintos vencimientos en una única operación. Como resultado, hemos observado un fuerte crecimiento del segmento de los hiperescaladores en los mercados de bonos corporativos en euros y libras esterlinas, entre otros. También cabe destacar que estos emisores se han mostrado en gran medida insensibles a los niveles de rendimiento vigentes y se han mantenido dispuestos a emitir bonos a largo plazo, incluso cuando los rendimientos en la mayoría de los mercados desarrollados siguen siendo elevados.
Vigilancia de la deuda fuera de balance
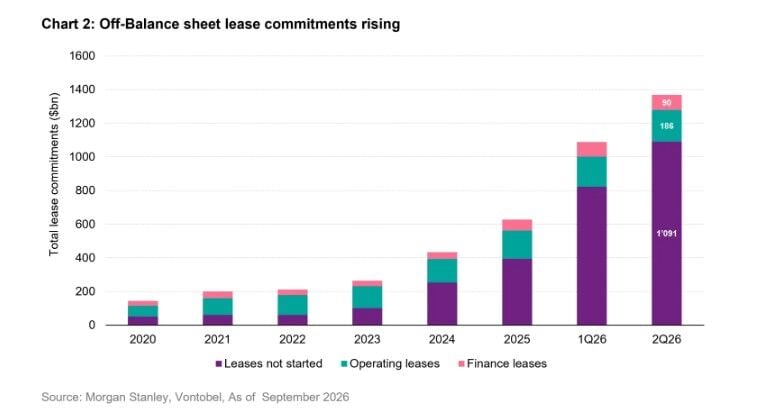
Creemos que hay oportunidades atractivas que vale la pena considerar, pero los inversores también deberían tener en cuenta los riesgos. Reconocemos que la mayoría de los hiperescaladores están entrando en el mercado de deuda desde una posición de fortaleza: los márgenes de beneficio son elevados, la generación de flujo de caja libre sigue siendo sólida y el apalancamiento ha sido históricamente muy bajo. Sin embargo, en nuestra opinión, los inversores no deberían pasar por alto las obligaciones fuera de balance, que aún no se reflejan plenamente en los indicadores crediticios tradicionales.
En general, las empresas hiperescalables pueden ser propietarias absolutas de sus centros de datos, tener una participación parcial a través de empresas conjuntas o alquilarlos como arrendatarios sin participación en la propiedad. En este último caso, los compromisos de arrendamiento pueden traducirse en importantes obligaciones futuras similares a la deuda una vez que comiencen los contratos de arrendamiento, lo que podría dar lugar a un mayor apalancamiento con el paso del tiempo.
Es probable que las agencias de calificación tengan en cuenta estos compromisos mediante indicadores de apalancamiento ajustados por los arrendamientos, y creemos que los inversores deberían plantearse hacer lo mismo. Tener en cuenta estas obligaciones es esencial para obtener una visión completa del riesgo de crédito y reducir la posibilidad de sorpresas negativas, a medida que las empresas hiperescalables continúan ampliando su presencia en materia de infraestructuras.
¿Qué ventajas ofrece esto al inversor?
Para los inversores, la emisión de bonos por parte de las empresas hiperescalables en divisas distintas del dólar estadounidense (USD) ofrece acceso a un segmento del mercado crediticio con alta calificación, especialmente para los inversores que operan en francos suizos (CHF), euros (EUR) o libras esterlinas (GBP). Creemos que este segmento ofrece actualmente un margen de rendimiento atractivo en comparación con emisores con calificaciones similares. Sin embargo, en nuestra opinión, los inversores deben tener en cuenta el ritmo sostenido de las emisiones, lo que podría limitar la capacidad del sector para obtener un rendimiento superior en el entorno de mercado actual.
Además, podría ser necesario realizar una evaluación minuciosa de las posibles obligaciones fuera de balance que podrían incorporarse a futuros indicadores de crédito, lo que podría dar lugar a perfiles de apalancamiento menos favorables. A medida que los hiperescaladores sigan invirtiendo fuertemente en la expansión de su infraestructura, es probable que estas consideraciones cobren cada vez más importancia.
En el entorno de mercado actual, creemos que sigue siendo esencial adoptar un enfoque altamente selectivo respecto a las nuevas emisiones.
Alto rendimiento
Mercados de alto rendimiento: cómo afrontar la revisión de precios de finales de verano
Las últimas semanas de septiembre han presentado a los mercados de alto rendimiento (HY) una compleja interacción entre la volatilidad de los tipos de interés, la indigestión del mercado primario y las señales macroeconómicas cambiantes. Contrariamente a los temores de un colapso fundamental del crédito, el principal catalizador del reciente ensanchamiento de los diferenciales fue la elevada inestabilidad de los tipos de interés: el diferencial ajustado por opciones (OAS) del mercado de alto rendimiento estadounidense se ensanchó 50 puntos básicos hasta alcanzar los 324 puntos básicos en septiembre, mientras que la volatilidad de los tipos subió hasta 101, su nivel más alto desde finales de marzo de 2026.
La mayor incertidumbre en torno a la política monetaria, agravada por la presión al alza sobre los precios mundiales de la energía —dado que los riesgos geopolíticos mostraban pocos indicios de remitir—, empujó los rendimientos medios de los bonos corporativos de alta calificación de EE. UU. por encima del 6,0% por primera vez desde 2023 y los rendimientos de los bonos de alto rendimiento (HY) de EE. UU. por encima del 8,0% (un nivel que no se había mantenido desde el Día de la Liberación del año pasado). Estos elevados niveles de rendimiento aumentaron aún más los costes de financiación de las empresas y ampliaron las exigencias en cuanto a la prima de diferencial. Sin embargo, creemos que lo ocurrido en septiembre refleja un reajuste de las valoraciones impulsado por los tipos de interés, más que una ruptura generalizada de los fundamentales.
De hecho, los fundamentales crediticios agregados del segmento de alto rendimiento (excluidos los créditos en dificultades) siguen firmemente anclados: a finales de septiembre, el crecimiento del EBITDA (+9,0% interanual) sigue superando a la expansión de la deuda (+3,1% interanual), lo que mantiene el apalancamiento neto contenido en 3,62x y la cobertura de intereses en un nivel saludable de 4,26x.
A este contexto se sumó una presión técnica localizada en el mercado primario. El mercado se vio obligado a absorber una enorme carga de deuda de 52.000 millones de dólares en los tramos de grado de inversión, alto rendimiento y préstamos para financiar una operación de fusión y adquisición de gran envergadura en el sector de los medios de comunicación y el entretenimiento. Esta oferta desmesurada agotó temporalmente la liquidez del mercado secundario y provocó que los títulos de nueva emisión cotizaran unos pocos puntos por debajo del precio al contado tras la fijación del precio, ya que los inversores cuestionaron el elevado apalancamiento tras la fusión y los riesgos de ejecución del desapalancamiento frente a unos objetivos de sinergia poco claros. Dado que el elevado coste global de financiación ha supuesto recientemente un mayor obstáculo, las empresas que pueden permitirse esperar están posponiendo su entrada en el mercado. Aunque la refinanciación sigue siendo el principal motor de las emisiones, creemos que es probable que la oferta de bonos de alto rendimiento (HY) en el segundo semestre de 2026 se ralentice si la volatilidad de los tipos de interés no se estabiliza.
Fundamentalmente, este contexto de elevados costes de financiación y demanda primaria selectiva ha provocado una marcada dispersión entre los distintos niveles de calificación: mientras que los emisores de nivel superior (BB) y los de nivel «B» sólido [KG2.1] han mantenido un acceso resistente al mercado, los diferenciales de los bonos de alto rendimiento estadounidenses con calificación CCC han superado recientemente el umbral de los 1.200 puntos básicos por primera vez desde 2023, lo que sugiere que la presión de refinanciación y las dificultades se concentran en los balances más débiles y altamente apalancados.
La dispersión es significativa no solo entre los distintos niveles de calificación, sino también entre los distintos sectores. Las empresas con alta sensibilidad a la refinanciación, problemas heredados, elevado apalancamiento y una cobertura de intereses que se ha ido erosionando con el tiempo registraron un rendimiento significativamente inferior en septiembre. En los mercados de alto rendimiento de EE. UU., el sector de las telecomunicaciones registró una rentabilidad del -4,22% en septiembre, seguido por el de las telecomunicaciones (-3,44%) y el inmobiliario (-3,04%). Por el contrario, los sectores de tecnología (-1,58%, beneficiándose de un respiro temporal frente a los temores de disrupción provocados por la IA en los subsectores de software), servicios (-1,67%) y salud (-1,76%) se mantuvieron considerablemente mejor.
Desde una perspectiva macroeconómica, la cifra de empleo no agrícola de septiembre, de 29.000 puestos (muy por debajo del consenso de 90.000), junto con las revisiones a la baja del mes anterior, comenzó a indicar un enfriamiento del mercado laboral. Junto con la moderación de la inflación del PCE, estos datos de debilidad del mercado laboral eliminaron de hecho la urgencia de que la Fed aplicara una política monetaria restrictiva en octubre. Si bien una menor probabilidad de subida de tipos supone un respiro a corto plazo para los rendimientos de los bonos del Tesoro y permite que los mercados de alto rendimiento se estabilicen, no resuelve los obstáculos estructurales más amplios, como la inminente «pared de vencimientos», la abundante oferta primaria y las tensiones en el segmento CCC. De cara al cuarto trimestre, la cuestión macroeconómica clave es si la debilidad del mercado laboral se trata de un retroceso temporal o de una desaceleración sostenida. Si bien esta última probablemente respaldaría los tipos de referencia, también podría aumentar las preocupaciones sobre el riesgo de impago para los prestatarios vulnerables de menor calificación.
Para los inversores en alto rendimiento (HY), creemos que este entorno de debilidad en el mercado secundario, concesiones técnicas y dispersión del mercado puede ofrecer puntos de entrada para obtener un «carry» atractivo en valores de alta convicción que generen flujo de caja libre, al tiempo que se evitan activamente los créditos vulnerables, lo que permite construir posiciones que reflejen de forma más adecuada la prima de riesgo.
En definitiva, el mercado de alto rendimiento (HY) entra en el cuarto trimestre con un tono más cauteloso que en la primera mitad del año: las valoraciones de los diferenciales se han reducido, la oferta prevista sigue siendo elevada —lo que podría lastrar el primer trimestre de 2027 si no se aborda antes de esa fecha— y el contexto macroeconómico es menos favorable. Creemos que la clase de activos sigue ofreciendo un colchón de carry atractivo, pero la selectividad —especialmente en lo que respecta a los emisores en grave dificultades y dependientes de la refinanciación— aún es un tema dominante de cara al cierre del año, sobre todo teniendo en cuenta los posibles obstáculos en los resultados del tercer trimestre si se materializara una grave compresión de los márgenes o un deterioro impulsado por el consumo.