Añadir Estrategias de Inversión en Google
El panorama económico merece una segunda lectura. La caída registrada en agosto por nuestro indicador Macro Breadth (que analiza la situación macro globlal) fue notable, pero probablemente temporal. La confianza empresarial ya ha mejorado y el sector manufacturero se mantiene relativamente sólido. El sector servicios también está recuperando terreno. Esto sugiere que la debilidad observada durante el verano representa una pausa más que un cambio de tendencia. La economía mundial sigue mostrando una capacidad de resistencia superior a la que cabría esperar teniendo en cuenta los conflictos políticos, los elevados costes de financiación y una inflación persistentemente alta.
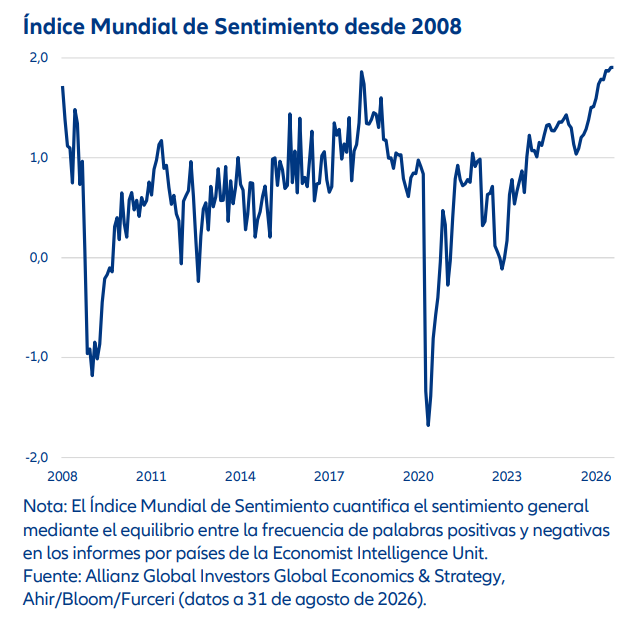
No obstante, el panorama varía según la región. En Estados Unidos, diversos indicadores apuntan a un nuevo impulso económico desde una posición de partida ya sólida. En Europa, los datos sorprenden cada vez más al alza. El gasto público en infraestructuras, defensa y transición energética, en particular, está respaldando la demanda y ayudando a amortiguar los factores adversos externos como la subida del precio del petróleo. Alemania podría, por tanto, comportarse mejor de lo previsto. En Japón, la recuperación también se está ampliando. China, por el contrario, sigue siendo el principal punto débil, aunque un mayor gasto público podría ofrecer a la economía (al menos) un impulso temporal en el cuarto trimestre.
Sin duda, no estamos ante el típico ciclo de crecimiento, pero sí de una recuperación algo más amplia y duradera. Esto es importante para los mercados: el incremento de los ingresos empresariales y unos beneficios que continúan siendo sólidos podrían respaldar los precios de las acciones y, al mismo tiempo, ayudar a las compañías a hacer frente a su deuda. Además, las inversiones en centros de datos, redes eléctricas, automatización y aplicaciones de inteligencia artificial están actuando como motores adicionales de crecimiento. Todo ello está generando una demanda más allá de las grandes tecnológicas, beneficiando también a fabricantes de equipos, fabricantes de materiales, compañías eléctricas y proveedores industriales.
La otra cara de esta solidez es que las presiones sobre los precios solo se están moderando. En muchos países, la inflación sigue estando por encima de los objetivos de los bancos centrales. A ello se suman unos precios de la energía volátiles, unos mercados de materias primas ajustados y un mayor gasto público. Un repunte de la demanda es positivo para el crecimiento, pero también dificulta la lucha contra la inflación.
Tras las subidas de tipos de septiembre, esperamos que tanto la Reserva Federal estadounidense (Fed) como el Banco Central Europeo (BCE) vuelvan a elevar los tipos en otros 0,25 puntos porcentuales antes de que termine el año. También es probable que el Banco de Japón (BoJ) continúe avanzando de forma gradual hacia un entorno de tipos más elevados. El mensaje es claro: los bancos centrales todavía no consideran oportuno relajar la política monetaria. Mientras el crecimiento y el empleo no sufran un deterioro significativo, podrán seguir centrando sus esfuerzos en la estabilidad de precios.
Para los inversores, esto implica que unos datos económicos robustos podrían aumentar el margen para nuevas subidas de tipos. En consecuencia, las rentabilidades de los bonos, especialmente en los tramos largos de la curva, podrían mantenerse elevadas e incluso seguir aumentando. No obstante, este ajuste no tiene por qué producirse de forma descontrolada. Lo importante es que el incremento de los costes de financiación pueda ser absorbido por mayores ingresos y beneficios.
Sin embargo, no hay que perder de vista los riesgos. Una nueva escalada del conflicto en Oriente Medio podría elevar aún más los precios de la energía. Una debilidad inesperada del mercado laboral o del consumo pondría en duda la continuidad de este impulso. Además, las elecciones legislativas de mitad de mandato en EE.UU. y un debilitamiento gradual del dólar estadounidense como principal divisa de reserva internacional son otras fuentes de incertidumbre. La elevada deuda pública sigue siendo también un factor relevante: incrementa la oferta de bonos y obliga a los inversores a exigir una prima de rentabilidad adecuada.
A pesar de ello, el entorno para los activos de mayor riesgo debería seguir siendo, en general, favorable. Los beneficios empresariales evolucionan de manera sólida y la reciente corrección de los mercados ha vuelto a generar puntos de entrada más atractivos en varios segmentos, especialmente en la renta variable de mercados emergentes y en determinados bonos soberanos. Dicho esto, una diversificación adecuada es hoy más importante que nunca. El liderazgo de un reducido grupo de grandes empresas de crecimiento ha dejado muchas carteras especialmente expuestas. Las acciones value, capaces de generar de forma consistente flujos de caja pueden aportar un equilibrio adecuado a las carteras.
En las próximas semanas, habrá tres factores especialmente relevantes a los que prestar atención:
• En primer lugar, si la mejora de la confianza empresarial se traduce realmente en pedidos, producción y empleo.
• En segundo lugar, los datos de inflación, que determinarán con qué contundencia actúan los bancos centrales.
• En tercer lugar, la próxima temporada de resultados, que deberá mostrar si la amplia inversión en infraestructuras digitales, suministro energético y automatización ya está dando sus frutos.
Si estas señales resultan mayoritariamente positivas, el rally del mercado podría ampliarse. En cambio, los datos menos favorables probablemente serán más acusados allí donde las valoraciones dejan poco margen para sorpresas negativas.
En definitiva, el entorno es exigente, pero no está exento de oportunidades. El crecimiento viene acompañado de inflación, de tipos al alza y de riesgos políticos. Los inversores que mantengan una amplia diversificación, vigilen las valoraciones y den más peso a la capacidad real de generar beneficios que a las expectativas podrían verse beneficiados.
Teniendo en cuenta este puzle de las rentabilidades, consideramos la siguiente asignación táctica de activos:
• Parece justificada una ligera sobreponderación en renta variable.
• Renta variable: el mayor foco de atención debería situarse en los mercados y las compañías cuyos beneficios se ven respaldados por el repunte económico y por la inversión a más largo plazo. Los mercados emergentes son los que presentan las perspectivas más prometedoras, seguidos de Japón, Estados Unidos y Europa.
• En Asia, la profundidad de las cadenas de valor industriales, el desarrollo de la inteligencia artificial y la modernización de los equipos técnicos son argumentos a favor de determinados proveedores.
• India combina una economía impulsada por el consumo con una demografía favorable, mientras que Japón se está beneficiando de políticas que apoyan el crecimiento y de una mejora del gobierno corporativo.
• Desde una perspectiva temática, la automatización, la biotecnología, las redes eléctricas y las compañías mineras de oro siguen resultando de interés.
• Al mismo tiempo, incorporar valores con valoraciones atractivas (value) podría reducir la dependencia de las carteras respecto a los valores tecnológicos con valoraciones exigentes.
• Renta fija: en el caso de la deuda pública de mercados desarrollados, en conjunto parece adecuada una postura neutral a cautelosa, dado que la inflación sigue siendo persistente, los déficits presupuestarios son elevados y ya se esperan nuevas subidas de tipos.
• Dentro de este segmento, la deuda pública europea resulta relativamente atractiva. No obstante, conviene ser cautos con Francia, dados los riesgos políticos.
• En los tramos más cortos de la curva, consideramos que la deuda pública alemana ofrece mejor valor que los bonos del Tesoro estadounidense. En los tramos más largos, destacan los gilts británicos. Los bonos estadounidenses ligados a la inflación podrían beneficiarse de la persistencia de las presiones sobre los precios.
• En deuda de mercados emergentes, favorecemos a los países con elevados tipos de interés reales, finanzas públicas sólidas y exportaciones energéticas.
• Los bonos corporativos deberían generar rentabilidad, sobre todo, a través del cupón. Debería darse prioridad a emisores con una sólida calidad crediticia, especialmente en el sector financiero y en segmentos de consumo menos cíclicos.
• El oro y las inversiones en materias primas más ampliamente diversificadas pueden ofrecer protección ante las tensiones geopolíticas, la tensión de la oferta y las dudas sobre la estabilidad del valor del dinero.
• En divisas, no se aprecia una dirección clara en el corto plazo. No obstante, a medio plazo existen buenos argumentos a favor de un debilitamiento del dólar estadounidense frente a las demás principales divisas.
Tema de inversión: Longevidad – más rentas para una vida más larga
• La esperanza de vida lleva décadas aumentando y todo apunta a que seguirá haciéndolo. De hecho, a medida que se vive más tiempo, quienes alcanzan edades avanzadas tienden a seguir viviendo aún más años.
• Al mismo tiempo, en muchas economías desarrolladas, el número de personas en activo crece a un ritmo menor que el de los pensionistas, lo que está poniendo cada vez más presión sobre los sistemas públicos de pensiones.
• Las trayectorias profesionales son cada vez más flexibles. El trabajo a tiempo parcial, las pausas en la carrera y las denominadas “microjubilaciones” están ganando protagonismo. Para poder permitirse este tipo de opciones, es necesario contar con fuentes adicionales de rentas.
• La longevidad va mucho más allá de una tendencia en salud. Supone un cambio estructural con importantes implicaciones para la planificación financiera a largo plazo: vivir más años implica necesitar ingresos durante más tiempo.
• En este contexto, las rentas procedentes de dividendos y cupones están llamadas a convertirse en un pilar clave de la independencia financiera de muchos inversores.
• Estas rentas pueden actuar como una especie de “segundo salario”, reduciendo la dependencia del trabajo y ayudando a cubrir posibles periodos sin ingresos.