Añadir Estrategias de Inversión en Google
José Luis Cava analiza la delicada situación fiscal de Francia y plantea un escenario que califica desde el inicio como “aterrador”. El analista se pregunta si el país podría necesitar provocar una recesión para intentar solucionar temporalmente su problema fiscal y advierte de que esta podría extenderse a Italia, España y Bélgica. El origen del problema estaría, según Cava, en un “déficit fiscal descontrolado” que obliga al Gobierno francés a emitir deuda en un contexto de tipos de interés e inflación al alza. En este escenario, considera que la rentabilidad del bono francés a 10 años podría dirigirse primero hacia el 6% y posteriormente hasta el 8,5%. Su previsión es clara: “yo creo que esto se va al 8 como mínimo”.
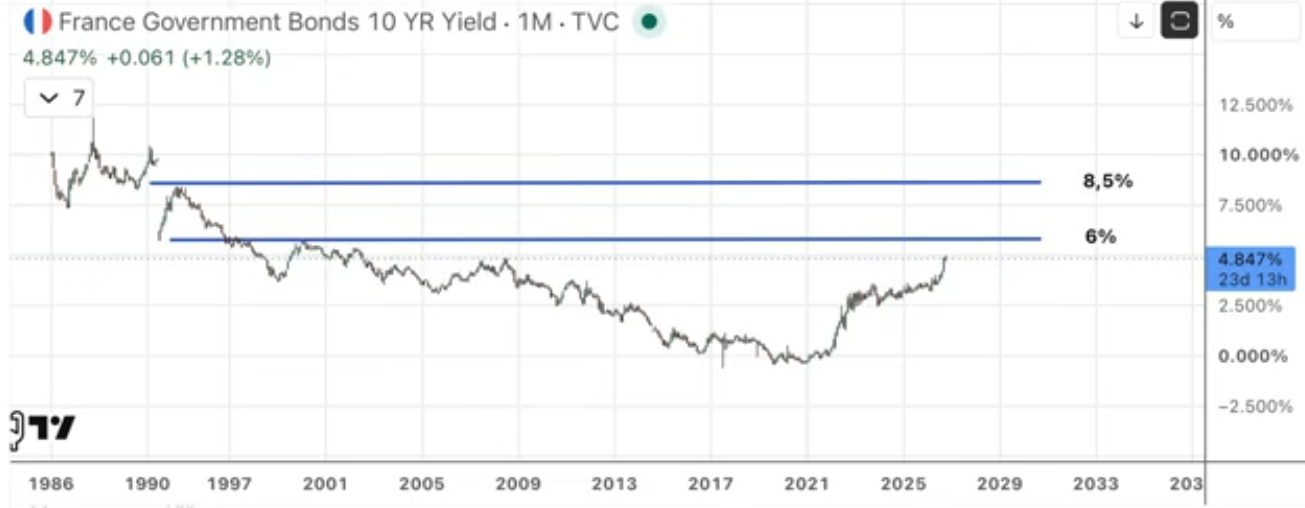
Cava advierte de que una subida de los tipos hasta el 8-9% dispararía tanto el déficit como la factura de intereses de la deuda. El BCE se encontraría entonces ante un dilema: subir los tipos y agravar el coste de la deuda o no hacerlo y permitir que la inflación se acelere. “No hay solución”, afirma el analista. Si finalmente se produjera una recesión, Cava considera que el déficit podría pasar "del 6% al 12%" debido al aumento del gasto en ayudas sociales, mientras los tipos a largo plazo podrían alcanzar el 10%. En ese contexto, sostiene que al BCE “solamente le quedaría un camino”: imprimir dinero, comprar deuda pública y poner en marcha “un QE masivo y luego un reset”, un escenario que, en su opinión, favorecería al Bitcoin, al S&P 500 y al oro.
El CAC 40 es otra de las piezas a analizar. El índice lleva desde marzo de 2024 por debajo de los 8.250 puntos y ha protagonizado dos intentos fallidos de superar esa resistencia. Cava considera que este comportamiento es “muy feo” y “grave” y le hace pensar que el índice “inicia una tendencia bajista”. Su escenario mínimo contempla una caída adicional del 21%, aunque no descarta un retroceso del 41%. “Una caída del 20% resulta muy probable”, sostiene.
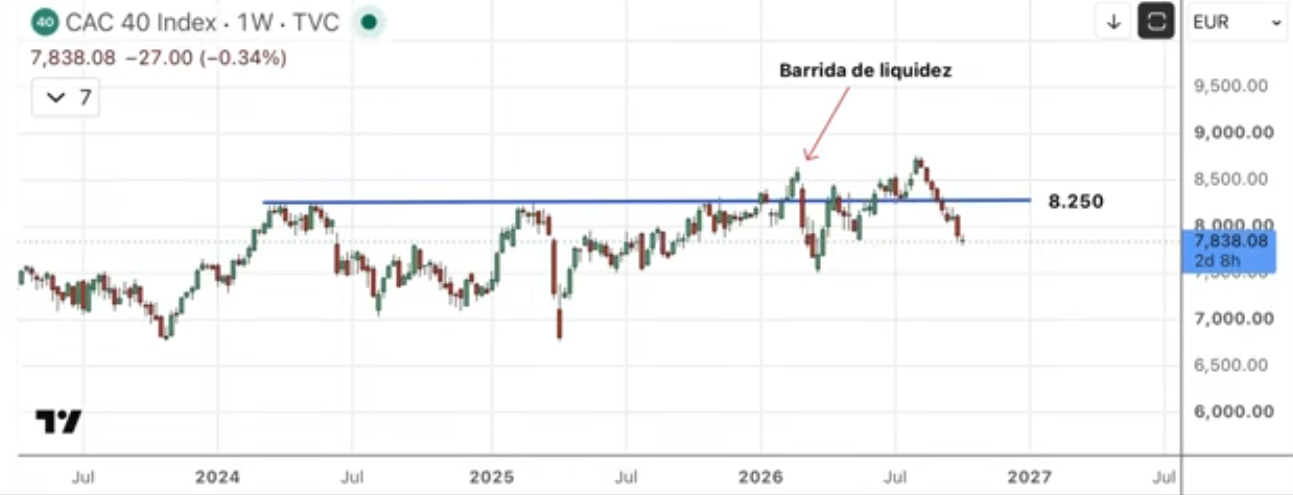
El analista también observa estructuras bajistas en LVMH y L’Oréal y sitúa al euro en dirección hacia 1,07-1,05. Finalmente, relaciona el posible detonante de la crisis con un episodio similar al de LTCM y alerta de las “grietas en el crédito privado norteamericano”, especialmente ante las enormes necesidades de financiación de las empresas vinculadas a la inteligencia artificial.