Añadir Estrategias de Inversión en Google
Mientras el gran foco del mercado español suele estar sobre el Ibex 35, las oportunidades pueden encontrarse bajando la mirada hacia valores de menor capitalización. En el actual escenario bursátil, tres valores destacan por presentar un perfil más que atractivo: tendencia muy fuerte al alza e infravaloradas por fundamentales, lo que hace pensar que podrían subir más.
El sector de bienes de consumo en España navega en el ejercicio 2026 marcado por la prudencia del comprador y una clara división entre negocios. Mientras gigantes de la moda, el lujo y la belleza como Inditex y Puig sostienen crecimientos récord impulsados por su elevado poder de fijación de precios, la industria agroalimentaria tradicional —con referentes como Ebro Foods o Viscofan— centra sus esfuerzos en defender márgenes y reducir deuda. Por su parte, el área de salud y farmacia, encabezada por firmas como Grifols y Rovi, afianza la recuperación de sus resultados apoyada en la innovación y la expansión en mercados internacionales. No te pierdas: Inditex, Puig y Grifols lideran el sector de bienes de consumo en 2026 en un mercado polarizado.
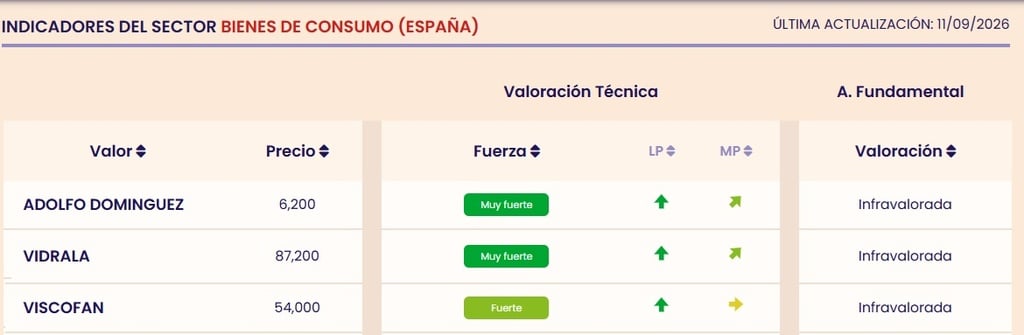
Pero hoy les hablamos de otras joyas que operan en sectores distintos pero comparten un mismo patrón de inversión: el mercado aún no ha puesto en precio la solidez de su reestructuración, su resiliencia y capacidad para expandir márgenes. A continuación, los catalizadores clave de Adolfo Domínguez, Viscofan y Vidrala, tres "joyas ocultas" que con la mayor fuerza técnica e infravaloración fundamental, según los indicadores técnicos de Estrategias de inversión.
A lo largo de 2026, Adolfo Dominguez se anota más de un 18% y consolida su precio por encima de los 6 euros. Aunque cuenta con una capitalización bursátil reducida, en torno a 56 millones de euros, el mercado está empezando a premiar su reestructuración y la vuelta a la rentabilidad operativa.
Del lado fundamental, María Mira, analista fundamental de Estrategias de inversión reconoce que “Adolfo Domínguez ha consolidado su recuperación en el ejercicio 2025/26 tras elevar su beneficio neto un 80,6% y alcanzar sus mejores ventas en 12 años (+1,8% reportado, +3,5% comparable). La disciplina comercial a precio completo impulsó el margen bruto al 59%, máximo en 14 años, y el EBITDA operativo un 24%, con el respaldo del negocio internacional (43% de la facturación) y del e-commerce (+6,2%, representando el 15% total). La internacionalización selectiva fuera de Europa y la sólida generación de caja libre actúan como principales catalizadores, mientras que la contracción en España (-3%), la sensibilidad al consumo textil discrecional, la volatilidad cambiaria y la baja liquidez bursátil constituyen sus principales riesgos”.
Apoyada en un balance robusto y en pleno proceso transformacional, la cotización presenta atractivos múltiplos de 2,54x EV/EBITDA y 19x PER, mostrando un ratio PEG en clara infravaloración por el impulso en el BPA, junto con un notable descuento por ventas y flujo de caja.
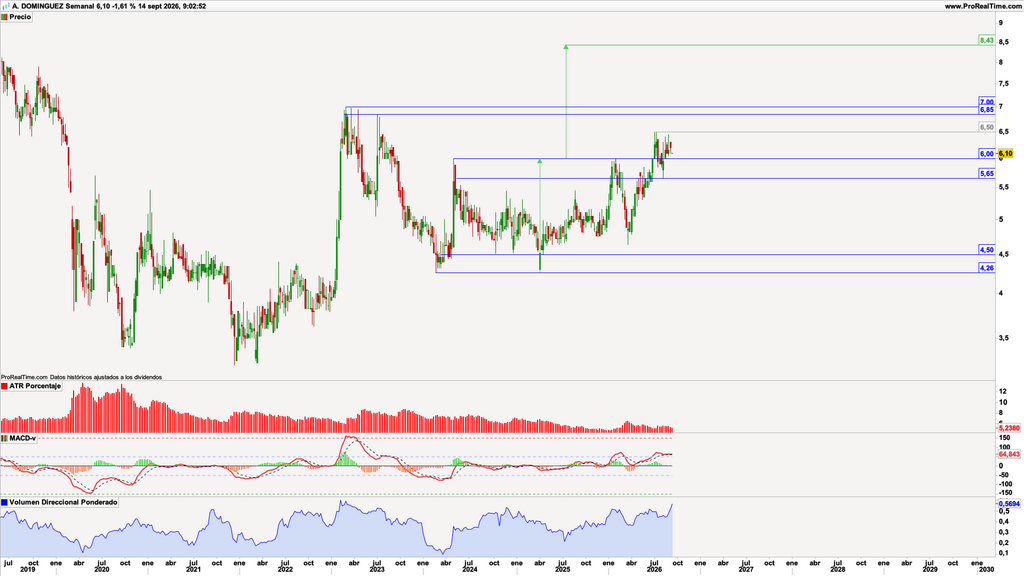
La cotización de Adolfo Domínguez (ADZ) se encuentra en un momento realmente interesante, perfilando un típico movimiento throwback o retesteo a la anterior zona de resistencias, ahora convertida en soporte tras su superación a lo largo del mes de julio. Desde un punto de vista técnico, José Antonio González, director de análisis técnico de Estrategias de inversión reconoce que "gracias a la superación de resistencias, el activo bajo estudio proyecta un objetivo mínimo de ascenso teórico situado en las proximidades de los 8,43€ por acción, el equivalente a un potencial alcista a partir del nivel de cotización actual superior al +37,5%". Sin embargo, el proceso está proyectado para el largo plazo y, para lograr cumplirlo, "además de tiempo se necesitará superar la importante resistencia identificada en torno a los 6,85 / 7€ por acción. Al corto plazo, para pensar en atacar los 7€ es necesario reactivar el proceso alcista vigente, lo que obtendremos con la superación a cierre de vela semanal por encima de los 6,5€ por acción".
Adolfo Domínguez (ADZ) en escala semanal con volatilidad (gráfico central superior), MACD (gráfico central inferior) y actividad de contratación (ventana inferior). Fuente: ProRealTime y elaboración propia.
Viscofan es otro de los valore que puede seguir brillando en un ejercicio de consolidación para la compañía, que actúa como un valor refugio de corte muy defensivo. A pesar de lidiar con un entorno de altos costes energéticos, inflación de materias primas y tipos de cambio desfavorables, la compañía “mantiene una destacada resiliencia operativa y alta capacidad de generación de caja, registrando en el primer semestre un aumento del 1,8% en la cifra de negocio (+4,8% en términos comparables) por el empuje en volúmenes de envolturas y un crecimiento del 2,2% en el beneficio neto, aunque el EBITDA cedió un 7,4% (+3,1% comparable) penalizado por el impacto adverso de las divisas”, dice Mira.
Los principales catalizadores de valor a medio plazo se centran en los avances en las inversiones de capacidad en celulosa en México y colágeno en EE. UU., mientras que los mayores riesgos radican en la volatilidad cambiaria y el repunte de costes energéticos, logísticos y de materias primas derivado de las tensiones geopolíticas. “Respaldada por un balance robusto y buenas perspectivas operativas, la compañía cotiza a valoraciones estimadas para 2026 de 17x PER, 11,7x P/CF y 9,9x EV/EBITDA, múltiplos plenamente justificados por la visibilidad y calidad de su negocio”, reconoce la experta de Estrategias de inversión.
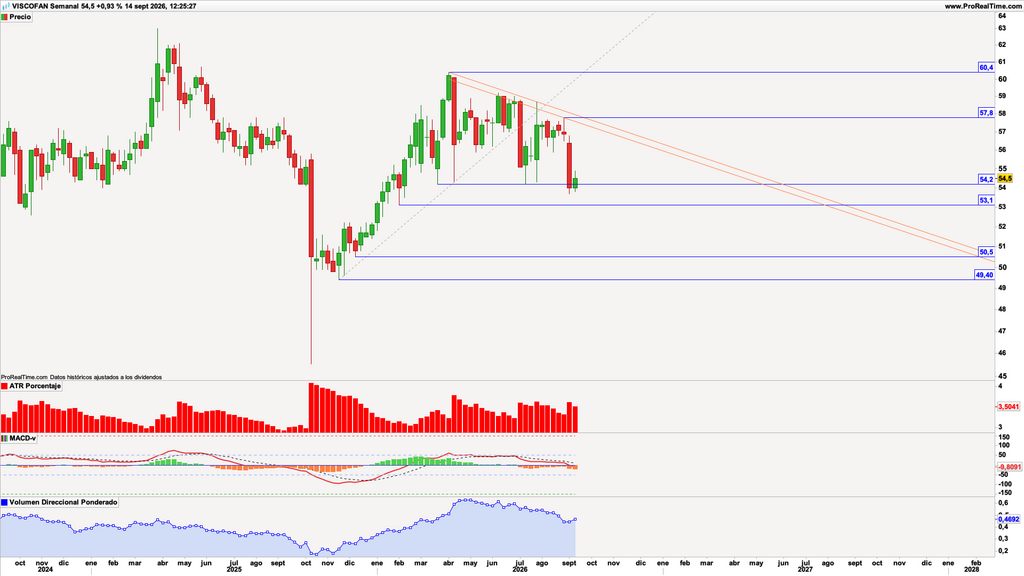
Del lado técnico, "la cotización de Viscofan (VIS) perforó a cierre semanal el importante soporte secundario o de medio plazo localizado a la altura de los 54,2€ por acción, movimiento respaldado por (i) repunte en la volatilidad, así como (ii) con el oscilador de momento MACD-v entrando en terreno negativo. De este modo, se reactiva el proceso correctivo iniciado desde sus máximos anuales, registrados en los 60,4€ por acción, cuyo próximo objetivo no está lejano, concretamente, en los 53,1€ por acción. Ahí las compras tendrán una nueva oportunidad para reaccionar, ya que su perforación supondría un duro golpe puesto que no encontramos soportes destacables hasta la zona de los 50,5€ / 49,4€ por acción", asegura José Antonio González.
Viscofan (VIS) en escala semanal con volatilidad (gráfico central superior), MACD (gráfico central inferior) y actividad de contratación (ventana inferior). Fuente: ProRealTime y elaboración propia.
Por último, Vidrala ha conseguido revertir en bolsa la caída sufrida a mediados del ejercicio, en los últimos seis meses recupera un 18%, y se presenta como una de las mayores sorpresas de solidez a medio plazo en el mercado continuo. La compañía se ve respaldada por un giro estratégico hacia el crecimiento geográfico tras la venta de su filial italiana y la integración de Vidroporto, cuya superior rentabilidad y captación de sinergias impulsan el beneficio por acción.
“Como catalizadores clave destacan su liderazgo en innovación ecológica (hornos híbridos y de hidrógeno) con contratos preferentes con firmas como Heineken o Diageo, una elevada flexibilidad financiera gracias a una deuda en mínimos tras la desinversión transalpina, y una retribución al accionista orientada al dividendo creciente y recompras de acciones”, dice María Mira. En el capítulo de riesgos sobresalen la volatilidad de la divisa brasileña y, especialmente, un potencial repunte en el precio del gas natural derivado de la inestabilidad geopolítica en Oriente Medio, que presionaría los márgenes operativos a pesar de las coberturas energéticas en vigor. “Apoyada en un balance robusto, la compañía cotiza bajo estimaciones para 2026 a múltiplos atractivos de 12,4x PER, 6,88x EV/EBITDA y 1,98x Ventas, situando su ratio PEG en 0,88x en clara señal de infravaloración frente a sus perspectivas de crecimiento”.
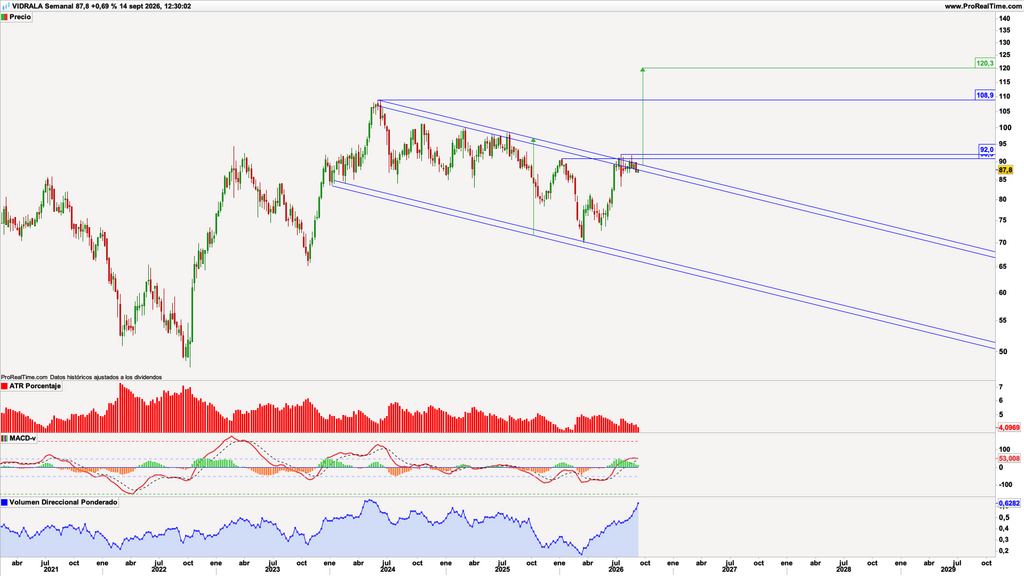
La cotización de Vidrala (VID) "acumula varias semanas de ataques directos a resistencias estructurales o de muy largo plazo, es decir, vigentes desde hace varios años. Concretamente, nos referimos a la banda superior de un claro proceso de canalización decreciente, así como a la resistencia que se proyecta a partir de sus últimos máximos decrecientes, ubicados en torno a los 90,9€ y los 92€ por acción", dice González. Aquí reside la clave, ya que "un cierre de vela semanal superior a los 92€ por acción, confirma la resolución alcista de resistencias clave y, por ende, la reactivación del proceso alcista desarrollado durante todo este mismo ejercicio 2026. Y no hablamos de objetivos menores, ya que el análisis chartista habilita la proyección de la anchura del canal decreciente citado, lo que permitiría trabajar sobre un escenario alcista que podría devolver al precio de cotización por encima de los actuales máximos".
Vidrala (VID) en escala semanal con volatilidad (gráfico central superior), MACD (gráfico central inferior) y actividad de contratación (ventana inferior). Fuente: ProRealTime y elaboración propia.