Añadir Estrategias de Inversión en Google
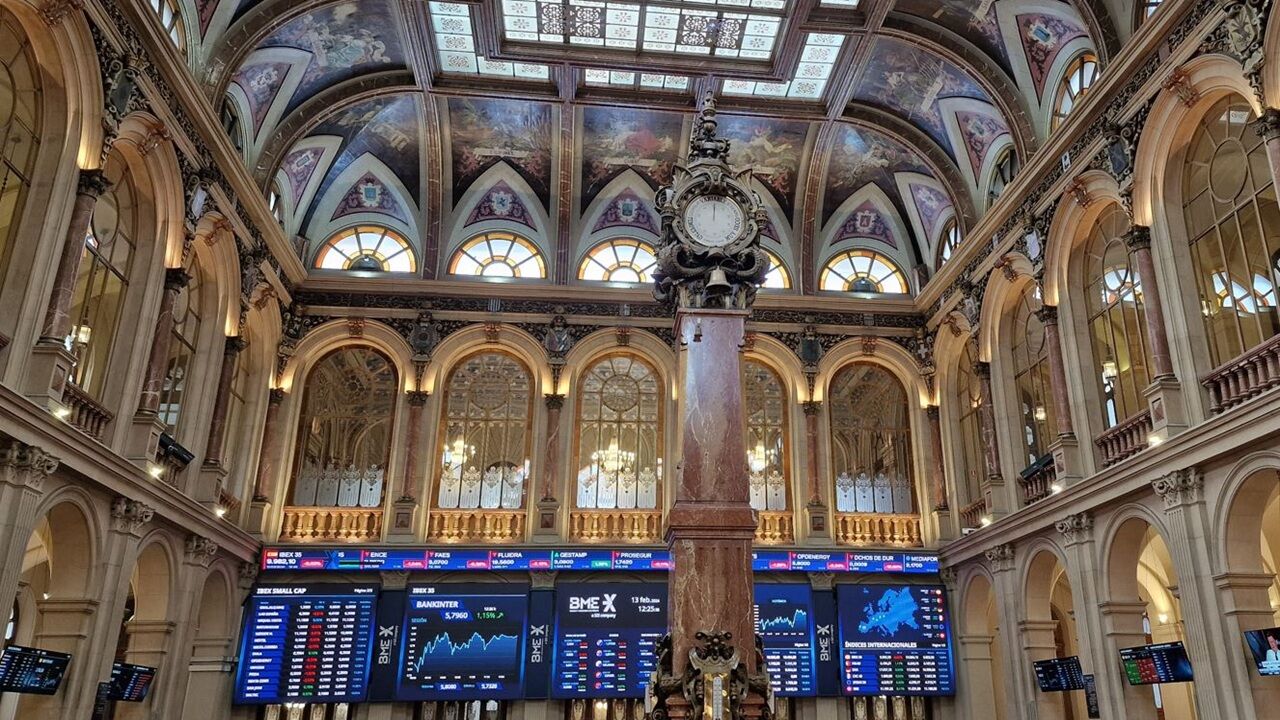
El IBEX 35 arranca la sesión de este lunes con una caída de un 0,80% hasta los 19.172,30 puntos. El valor más penalizado es Banco Santander, que cae un 1,63%, por el 1,51% que se deja BBVA en los primeros compases de la negociación. Solo dos valores aguantan en positivo: Repsol, que sube un 1,41%, y Cellnex, que se anota un ligero 0,08%.
El selectivo madrileño viene de cerrar con un alza del 0,77% el pasado viernes hasta superar de nuevo la cota de los 19.300 puntos. Con esta subida, en el conjunto de la semana se anotó una ganancia de un 1,54%, aunque todavía está bastante lejos de los máximos históricos que conquistó hace dos meses: el listón a superar está en los 20.213,60 puntos del cierre del 11 de agosto, aunque el punto más alto en la negociación intradía se alcanzó el 13 de agosto, cuando llegó a tocar un nivel de 20.356,90 puntos.
En la semana que hoy arranca habrá que tener en cuenta que comienza la temporada de resultados del tercer trimestre para las empresas del Ibex 35. La encargada de abrir fuego será mañana Enagás. El miércoles se conocerán las cuentas de Iberdrola y las cifras de ventas de Puig Brands, mientras que el jueves será el turno de Bankinter.
Hoy los inversores deberán estar atentos también a la cotización de Banco Santander. El banco que preside Ana Botín y Nvidia han sellado un nuevo marco de colaboración de tres años para continuar impulsando distintas iniciativas de inteligencia artificial (IA), un acuerdo que abarca ámbitos como los modelos fundacionales, los agentes de IA, las capacidades para prevenir el fraude y el blanqueo de capitales, la toma de decisiones en tiempo real y tecnologías avanzadas de simulación, como un gemelo digital bancario.
Por otro lado, el diario El Confidencial publica que BBVA, Santander y Banco Sabadellpujan por un negocio de 8.000 millones en renovables en México.
Indra mantendrá la presentación de su plan estratégico el 25 de noviembre pese a la cercanía de las elecciones generales, que se celebrarán tan solo cuatro días después, el día 29, según publica la agencia Europa Press, que cita fuentes conocedoras de la situación.
Los analistas de Jefferies han reiterado una recomendación de ‘mantener’ para Endesa y le han subido el precio objetivo hasta los 37 euros por acción, desde los 35 euros anteriores. Pese a esta mejora, la nueva valoración está un 13% por debajo del cierre del pasado viernes.
La agenda macro del día y otros mercados
La agenda macroeconómica de este lunes es bastante ligera, sin apenas referencias de calado en Europa o EEUU. Durante la jornada asiática sí se ha conocido que el crecimiento económico de China repuntó un 4,5% anual en el tercer trimestre tras tocar mínimos de tres años, ya que el fuerte dinamismo de las exportaciones compensó la contención del gasto de los consumidores.
En el resto de bolsas europeas también dominan claramente las caídas: El DAX se deja un 0,3%, sobre los 25.541,36 puntos, el CAC-40 retrocede un 0,7%, hasta los 7.887 puntos, el EURO STOXX 50 cae algo más de medio punto porcentual, hasta los 6.169 puntos y el FTSE MIB se mantiene con ligeras subidas que le llevan a los 49.498 enteros. El FTSE 100 arranca desde los 10.849,16 puntos.
Los futuros apuntan a una apertura al alza de Wall Street en la sesión de este lunes, apoyados en un rebote de la IA. El pasado viernes los grandes índices neoyorquinos cerraron a la baja, con un descenso del 0,34% para el DOW JONES, por el 1,09% que bajó el S&P 500 bajó y el 2,14% que se dejó el Nasdaq en otro día de duro castigo para los valores ligados a la inteligencia artificial. En el conjunto de la semana, el Dow logró subir un 0,67%, mientras que el S&P 500 bajó cerca de un 2%, su peor semana desde junio. El tecnológico Nasdaq cayó un 4,5% en el conjunto de los cinco días.
A tener en cuenta que esta semana la temporada de resultados cogerá velocidad de crucero en Wall Street, con 70 compañías del S&P 500 presentando sus cuentas. Entre las publicaciones más destacadas figurarán las de dos de los ‘7 magníficos’, Meta y Tesla. También presentarán Netflix, IBM o American Express, entre otras.
Durante la jornada asiática, el índice Nikkei 225 de Tokio bajó un 0,46% hasta cerrar en los 65.026 puntos, mientras que en Seúl el Kospi logró subir un 1,76%. En China, el CSI 300 sumaba un 0,34%, por el 0,5% que se anotaba el Seng de Hong Kong.
Los precios del petróleo bajan después de que el presidente de EEUU, Donald Trump, suspendiera la aplicación de sanciones y aranceles a Rusia, lo que podría propiciar un aumento de las exportaciones rusas de combustibles, si bien los operadores siguen vigilando los continuos ataques a buques en el Golfo Pérsico. El petróleo Brent de referencia en Europa cae un 2,34% hasta marcar 107,29 dólares, mientras que los futuros del West Texas Intermediate estadounidense bajan un 2,05%, en 96,98 dólares.
En los mercados de renta fija, la rentabilidad del bono español de deuda a diez años sube hasta el 4,029%, por el 4,843% que paga el bono de Francia en plena oleada de disturbios en el país al tiempo que la Asamblea Nacional intenta sacar adelante el proyecto de Presupuestos para 2026. El bund alemán ofrece un rendimiento del 3,4108%. Al otro lado del Atlántico, el bono estadounidense a diez años paga un 5,067%.