Añadir Estrategias de Inversión en Google
Ferrovial no está teniendo un buen año en el IBEX 35, con una caída de más de un 20% en el acumulado del año. Pero este castigo puede suponer una oportunidad de entrada para aquellos inversores que sepan aguantar los nervios y tengan una visión más a largo plazo.
Hoy, por ejemplo, los analistas de JB Capital Markets han decidido mantener su recomendación ‘neutral’ para Ferrovial, pero han elevado el precio objetivo de sus acciones hasta los 58,10 euros, desde los 54,80 euros anteriores. La nueva valoración supone un potencial alcista de un 31,44% frente al cierre del pasado viernes.
Hay que tener en cuenta que JB Capital no es una de las casas de análisis más optimistas sobre el futuro bursátil de la compañía de infraestructuras. Según los datos recopilados por Reuters, el precio objetivo de consenso es de 58,56 euros, un 33,55% por encima de la cotización actual. La recomendación mayoritaria es de ‘mantener’: recibe 1 consejo de ‘compra fuerte’, 7 de ‘compra’ y 12 de ‘mantener’.
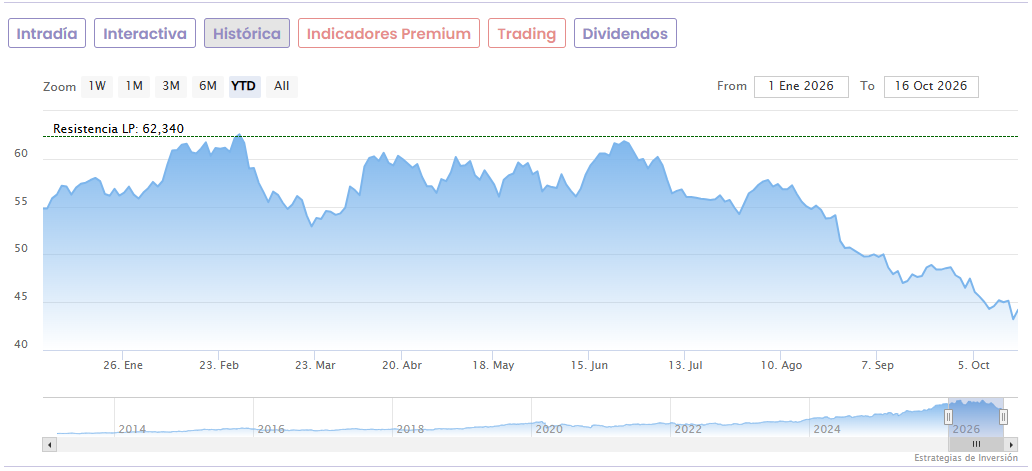
Las acciones de Ferrovial bajaban un 0,79% a primera hora de la mañana hasta marcar 43,85 euros en el IBEX 35. Con este descenso, se dejan ya un 20,2% en lo que va de año y vuelven a tener a tiro de piedra (+2,5%) los mínimos anuales que tocó el pasado día 15 en los 42,77 euros. Si se pone el foco en sus máximos del año, vigentes en los 63,088 euros desde el 27 de febrero, el castigo acumulado es de un 30,5%.
Ferrovial tiene previsto publicar el próximo 28 de octubre (al cierre del mercado estadounidense) los resultados del tercer trimestre del año. Pero esta misma semana los inversores tendrán un adelanto, ya que el miércoles 21 la compañía publicará las cuentas de uno de sus principales activos, la autopista estadounidense 407 ETR.