Añadir Estrategias de Inversión en Google
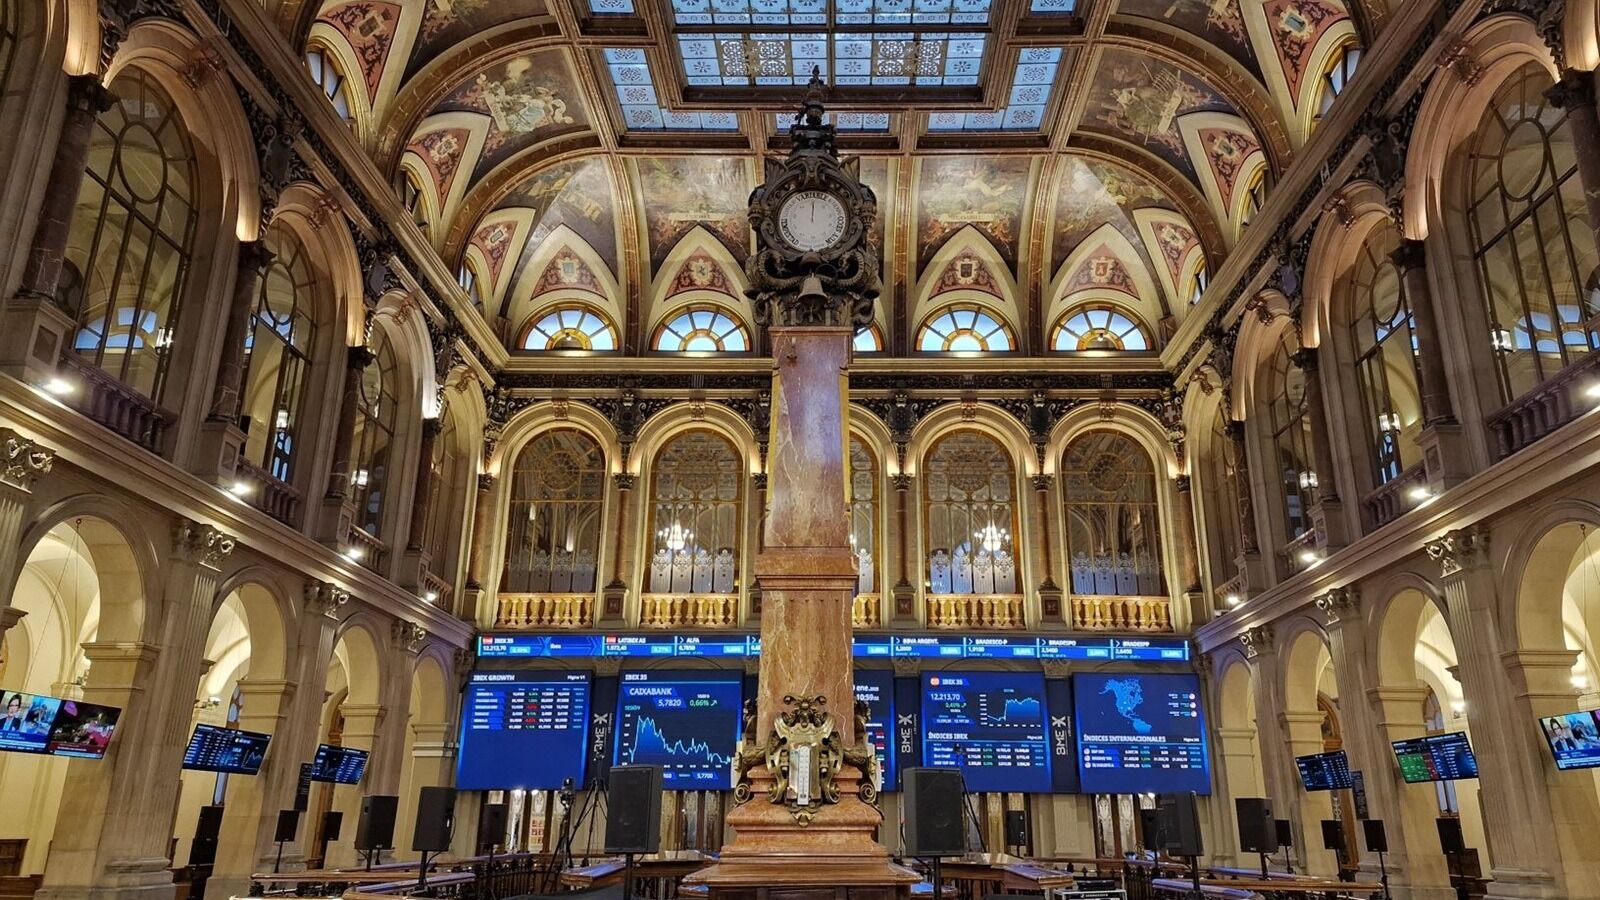
El IBEX 35 baja en la apertura de este martes un 0,52% hasta los 19.842,50 puntos. El mayor castigo es para ArcelorMittal, que cae un 2,03%, por el 1,94% que retrocede Indra. Entre los pocos valores en positivo, IAG (Iberia) avanza u n0,37% y Logista Integral se anota un 0,26%.
El selectivo madrileño viene de una jornada a la baja ayer lunes, en la que volvió a perder la cota de los 20.000 puntos alrededor de la cual ha pivotado en los últimos días. El índice parece estar dudando de s atreverse a atacar los máximos históricos de agosto, que están casi a tiro de piedra. Recordemos que el listón a superar está en los 20.213,60 puntos del cierre del 11 de agosto, aunque el punto más alto en la negociación intradía se alcanzó el 13 de agosto, cuando llegó a tocar un nivel de 20.356,90 puntos.
En la actualidad empresarial, Repsol ha presentado demandas contra Iberdrola, Endesa y Naturgy por el apagón de abril de 2025. La reclamación rondaría los 120 millones de euros por los daños causados en sus instalaciones.
El diario Expansión publica que Aena baja su factura financiera pese a la subida de los intereses y de su deuda. El gestor aeroportuario, que ha elevado en 1,44 puntos porcentuales el tipo medio de su deuda, se beneficia de la sustancial mayor remuneración de sus depósitos en Brasil. El coste financiero neto de Aena hasta septiembre fue de 90 millones, 35 millones menos.
Banco Sabadell ha ejecutado el 94,77% de su programa de recompra de acciones de 331 millones de euros, según ha notificado a la CNMV. Del 9 al 13 de noviembre, el banco catalán compró más de 3,3 millones de títulos a un precio medio de 3,734 euros, empleando para ello más de 12 millones de euros. En total, el banco ya se ha hecho con 87,7 millones de acciones por más de 310 millones de euros.
Mientras, Cellnex ha anunciado ya el final de su programa de recompra de acciones.
En cuanto a las recomendaciones de los analistas, Mediobanca mantiene su recomendación ‘neutral’ para Enagás con un precio objetivo elevado de 18,50 a 19 euros. Ligera mejora también para Logista Integral, que ve cómo Bernstein mantiene su recomendación de ‘Market Perform’ con un precio objetivo elevado de 35 a 38 euros.
Peores perspectivas para Mapfre al que Barclays rebaja de ‘ponderación de mercado’ a ‘infraponderar’ y reduce su precio objetivo de 3,95 a 3,90 euros por acción. Por último, BNP Paribas mantiene su recomendación de ‘infraponderar’ para Acciona, con un precio objetivo reducido de 210 a 195 euros.
En el Mercado Continuo hay que tener en cuenta que eDreams ODIGEO registró un beneficio neto de 3,9 millones de euros durante su primer semestre fiscal, finalizado el 30 de septiembre, lo que supone un descenso del 88% respecto a las ganancias de 31,5 millones de euros del mismo periodo del año pasado, según ha informado a la CNMV. En términos ajustados, la compañía ganó 12,3 millones de euros en los primeros seis meses de su año fiscal, un 74% menos que en igual periodo del ejercicio precedente.
Además, OHLA celebrará junta general extraordinaria este martes con el objetivo de votar una agrupación de acciones, la autorización para que la compañía compre títulos y cambios en la composición del consejo de administración.
En la agenda macroeconómica, hoy los inversores conocerán la balanza comercial de España de octubre, así como el índice ZEW de sentimiento económico de Alemania y la Eurozona. En EEUU las principales referencias a seguir serán las ventas minoristas, los precios de importación y exportación y la producción industrial, todas ellas de octubre
A la espera de estas referencias, el DAX abre con caídas del 0,85% en los 26.403,64 puntos, el FTSE 100 se deja un 0,75% en los 10.811,77 puntos, el CAC 40 baja un 0,46% en los 8.313,71 puntos y el EURO STOXX 50 recorta un 0,71% hasta los 6.303.
Los futuros de Wall Street apuntan a una apertura ligeramente a la baja en la sesión de este martes después de que ayer los principales índices bursátiles estadounidenses cerrasen con fuertes pérdidas, muy cerca de sus niveles más bajos del día, con el Nasdaq Composite, en el que los grandes valores tecnológicos tienen un mayor peso relativo, liderando los descensos. El índice cayó un 2,49%, mientras que el S&P 500 bajó un 1,92% y el DOW JONES se dejó un 1,41%.
A tener en cuenta que hoy al cierre presentará sus cuentas trimestrales NVIDIA, compañía que ha estado en el ojo del huracán por el escándalo que le ha costado el puesto al cofundador Jensen Huang. Ayer la CNBC publicó que el consejo de administración ha cerrado la puerta a la posibilidad de que el ejecutivo regrese a su puesto pese a las informaciones por ese sentido en los últimos días.
Durante la jornada asiática, los principales índices registraron caídas, con un Nikkei japonés que bajó un 1,23% hasta los 58.928 puntos. Por su parte, el Kospi surcoreano cayó un 2,59%. En China, el CSI 300 restó un 0,08%, por el 0,50% que se deja el SSEC de Shanghái. El Hang Seng de Hong Kong retrocedía un 0,9%.
En los mercados de materias primas, los precios del petróleo caen, en un momento en que las expectativas de un excedente de oferta, impulsadas por la recuperación de las exportaciones de Oriente Medio, pesan más que la preocupación por los continuos ataques contra petroleros en la región y las tensiones geopolíticas. El petróleo Brent de referencia en Europa cae un 0,40% hasta los 92,07 dólares por barril, mientras que los futuros del West Texas estadounidense ceden un 0,60%, en 83,96 dólares.
En la renta fija, la rentabilidad del bono español de deuda a diez años se relaja hasta el 3,938%, mientras que el bono estadounidense a diez años paga un 5,120% a la espera de la publicación esta semana de las actas de la última reunión de la Fed.

