Añadir Estrategias de Inversión en Google
La emisión de deuda es uno de los mecanismos corporativos que utiliza toda empresa para financiarse. A finales de octubre, Meta (Facebook) realizaba una emisión de acciones en 625 dólares por acción, junto con la venta de acciones preferentes convertibles obligatorias. Luego vendió bonos en dólares por valor de 15.000 millones de dólares el 3 de noviembre y bonos en euros por valor de 9.000 millones de euros (unos 10.000 millones de dólares)el 4 de noviembre. Y por último, obtuvo un préstamo de aproximadamente 25.000 millones de dólares este mes. Con una deuda total entre 2025 y 2026 que asciende a 109.000 millones de dólares. Todo esto con fines corporativos general, ante ello analistas e inversores se preguntan si sigue siendo una buena inversión.
Según datos de The Motley Fool, Meta ha tenido un importante gasto de capital de 19.800 millones de dólares en primer trimestre de 2026 a 31.100 millones de dólares en el segundo trimestre y a 34.900 millones de dólares en el tercer trimestre.
Por otro lado, el flujo de caja operativo se mantuvo en torno a los 32.000 a 33.000 millones de dólares cada trimestre.
Ante este escenario, el flujo de caja libre cayó de 12.400 millones de dólares en el primer trimestre a 784 millones de dólares en el segundo trimestre y, posteriormente, a -2.100 millones de dólares en el tercer trimestre.
La dirección prevé inversiones de capital de entre 135.000 y 145.000 millones de dólares en 2026. Con unos 85.800 millones de dólares gastados hasta septiembre, las previsiones apuntan a otros 49.000 a 59.000 millones de dólares para finales de año.
Si el flujo de caja operativo del cuarto trimestre se acerca a los 32.800 millones de dólares del tercer trimestre, el gasto de Meta podría superarlo entre 16.000 y 26.000 millones de dólares. Los nuevos bonos recaudaron alrededor de 25.000 millones de dólares después de comisiones, más unos 14.300 millones de dólares procedentes de las acciones preferentes, que pagan un dividendo anual del 6.5%.
Estas cantidades superan el déficit de un trimestre y Meta no recibirá los aproximadamente 28.700 millones de dólares de la venta de acciones ordinarias hasta que se liquiden los acuerdos de venta a plazo, a más tardar el 19 de noviembre de 2027.
Además, el endeudamiento también se ha encarecido. Los nuevos bonos en dólares ofrecen tipos de interés que oscilan entre el 5.85% (con vencimiento en 2031) y el 7.5% (con vencimiento en 2056). El bono más alto emitido por Meta antes del 2026 cotizaba a un rendimiento del 5.75%.
No obstante, los bonos en euros presentaron tipos más bajos entre el 4.3% y el 6.4%, en parte porque los tipos de interés de referencia en Europa son inferiores a los de Estados Unidos.
Meta también planea realizar una emisión de acciones clase C para "garantizar el acceso a una cartera diversificada de fuentes de financiación".
En el tercer trimestre, los gastos por intereses de Meta se cuadruplicaron con creces respecto al año anterior, alcanzando los 977 millones de dólares, y los nuevos bonos suponen un gasto adicional de aproximadamente 1.500 millones de dólares anuales.
¿Entonces sigue siendo una buena inversión?
Los ingresos publicitarios de Meta podrían respaldar esta deuda con 63.100 millones de dólares en el tercer trimestre. Aunque los ingresos totales se han ralentizado del 33% en el primer trimestre al 28% y luego al 26%. Sin embargo, la dirección prevé unos ingresos para el cuarto trimestre de entre 73.000 y 76.000 millones de dólares, lo que indica un crecimiento de entre el 22% y el 27%.
Meta cotiza a aproximadamente 18 veces las ganancias previstas para 2027, cerca de las 17.7 veces las ganancias futuras que FactSet estimó para el S&P 500. Por lo que los inversores pagan un precio cercano al promedio por una empresa con ingresos que crecen a un 20%.
No obstante, no está libre de riesgo. Pero es un coste razonable para una empresa con un rápido crecimiento y el precio actual se perfila como una buena inversión.
¿Qué dicen el resto de analistas?
Según Tipranks, Meta cuenta con la revisión de 43 analistas divididas en 37 compras y 6 mantener. El precio objetivo promedio es de 859.32 dólares, con un máximo de 1000 dólares y un mínimo de 580 dólares. Este precio objetivo promedio representa una variación del 37.18% respecto al cierre del lunes.
Doug Anmuth, analista de JPMorgan, recomienda comprar con un precio objetivo en los 940 dólares.
Nat Schindler, analista de Scotiabank, recomienda mantener con un precio objetivo en los 650 dólares.
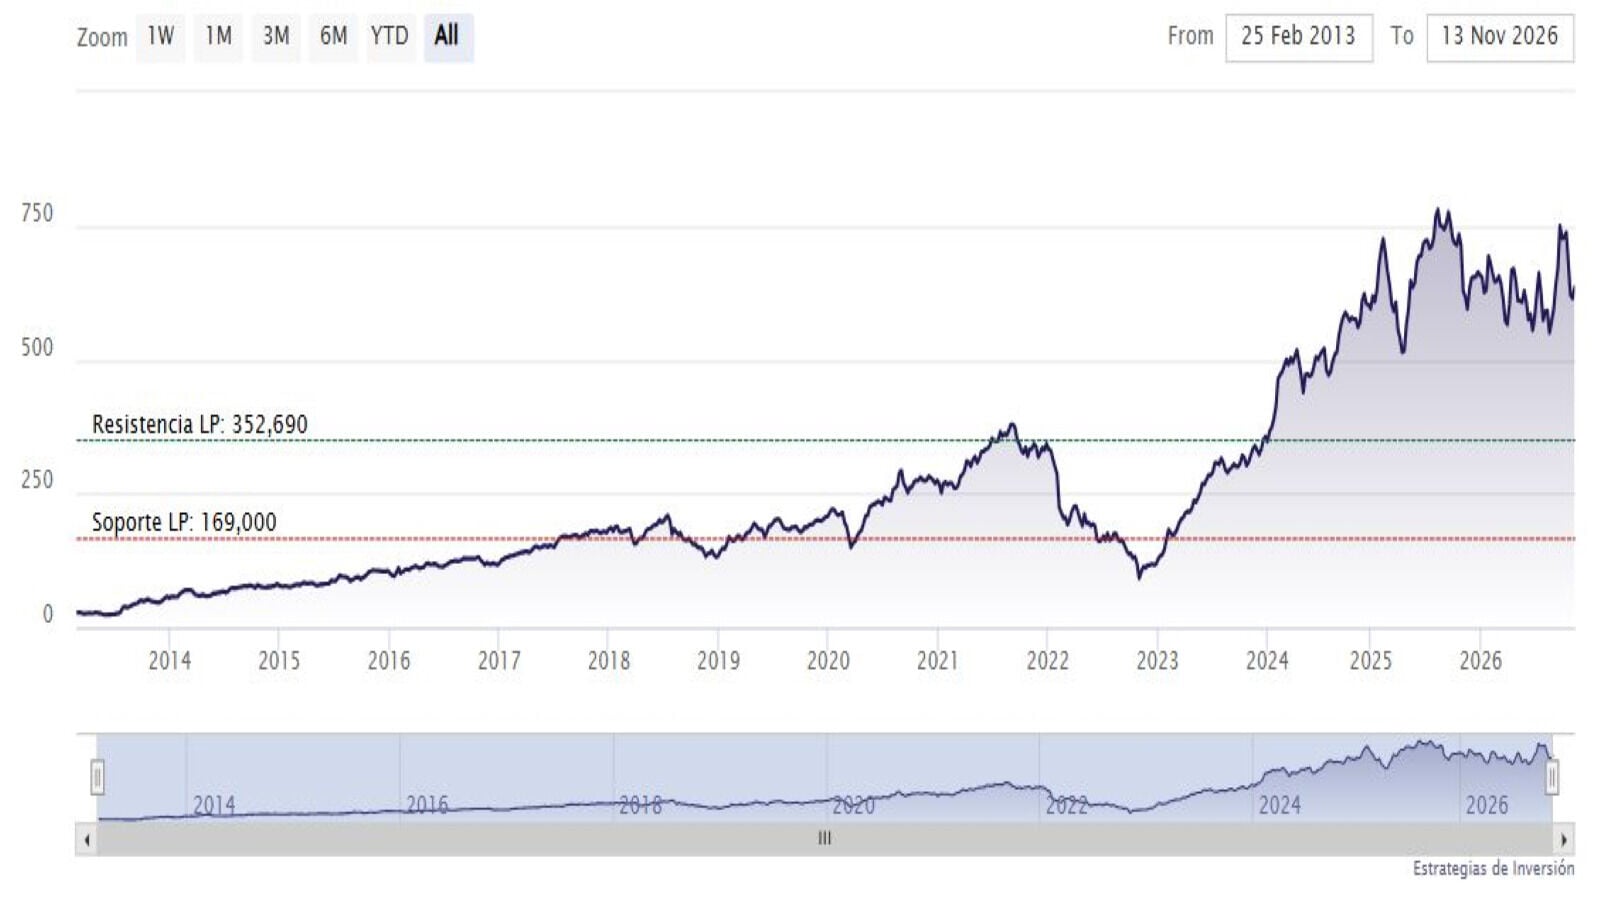
Meta (Facebook) cerraba el lunes al alza en los 641.86 dólares. La media móvil de 200 periodos se encuentra debajo del ecuador de la última vela, RSI al alza en los 47 puntos y las líneas del MACD debajo del nivel de cero.
Mientras, los indicadores de Ei se muestran en su mayoría alcistas.

