Añadir Estrategias de Inversión en Google
Los bancos del IBEX 35 parecen haber recuperado el favor de los inversores en las últimas semanas, dejando atrás la corrección que sufrieron debido al repunte de los intereses de la deuda. ¿Tienen margen para volver a tomar vuelo en Bolsa? Una vez que ya han presentado resultados las seis entidades del selectivo -Banco Santander, BBVA, Caixabank, Banco Sabadell, Bankinter y Unicaja- pasamos a analizar cómo ven los analistas fundamentales el futuro de sus acciones.
El Banco Central Europeo (BCE) ha realizado en lo que va de año dos subidas de tipos, hasta dejar el tipo de la facilidad de depósito en el 2,50%. Para finales de año, el mercado da actualmente una probabilidad de casi un 80% a que se produzca otra subida en diciembre.
Un escenario que se presenta en principio favorable para los bancos españoles, ya que verán impulsados sus márgenes ante la escasa competencia por los depósitos. Sin embargo, unido a los problemas fiscales que atraviesan varias grandes economías europeas como la francesa, también podría traducirse en otro empujón hacia arriba de las rentabilidades de los bonos, principal motivo de la corrección que sufrieron los bancos en octubre.
De momento, hasta septiembre los bancos obtuvieron un beneficio conjunto de 29.253 millones de euros, un 15,09% más que un año antes.
Banco Santander
Banco Santander se anotó un beneficio atribuido de 12.405 millones de euros en los nueve primeros meses de 2026, un 20% más que en el mismo periodo del año anterior. Hay que tener en cuenta que esta cifra incluye una plusvalía neta de 1.895 millones de euros derivada de la venta de Santander Bank Polska, completada en enero, y cargos por valor de 666 millones, entre ellos los costes de integración de TSB y Webster. De este modo, el beneficio ordinario fue de 11.176 millones de euros, un incremento del 16% y un nuevo récord gracias al impulso de la actividad comercial, el avance de los ingresos y las mejoras de eficiencia.
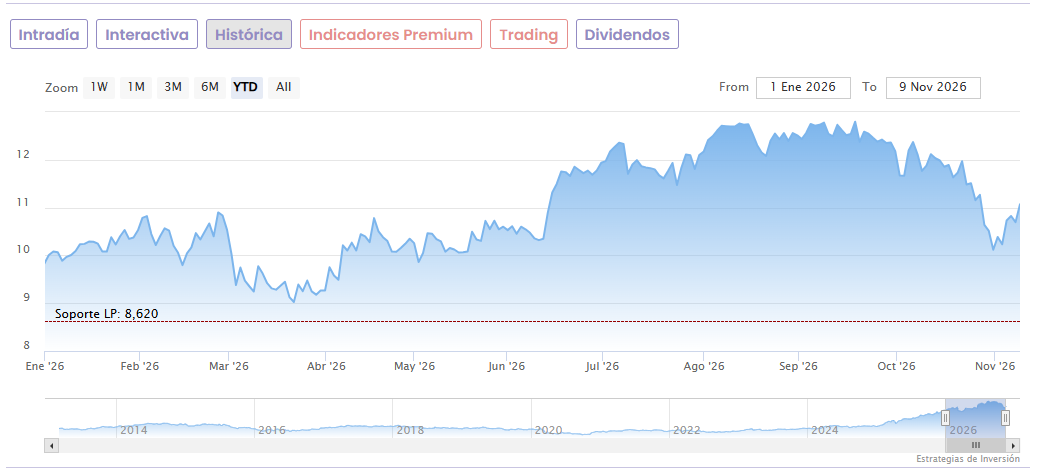
La acción presenta un potencial alcista en estos momentos de un +19,47% hasta alcanzar los 13,56 euros en los que, de media, los analistas sitúan su precio objetivo. Según los datos recopilados por Reuters, la recomendación media es de ‘comprar’.
El banco que preside Ana Botín acumula una subida de un 12,7% en lo que va de año, y eso que ha corregido nada menos que un 13,5% desde los máximos históricos de agosto, cuando llegó a los 13,12 euros.
BBVA
BBVA obtuvo un resultado atribuido de 9.066 millones de euros en los nueve primeros meses de 2026, un incremento del 13,6% más interanual (+11,4% en euros constantes) frente al mismo período del año pasado que el banco explicó por el “buen comportamiento de los ingresos recurrentes (margen de intereses y comisiones)”. El beneficio por acción creció a un ritmo aún mayor, un 17,5%, tras las recompras de acciones realizadas en los últimos 12 meses.
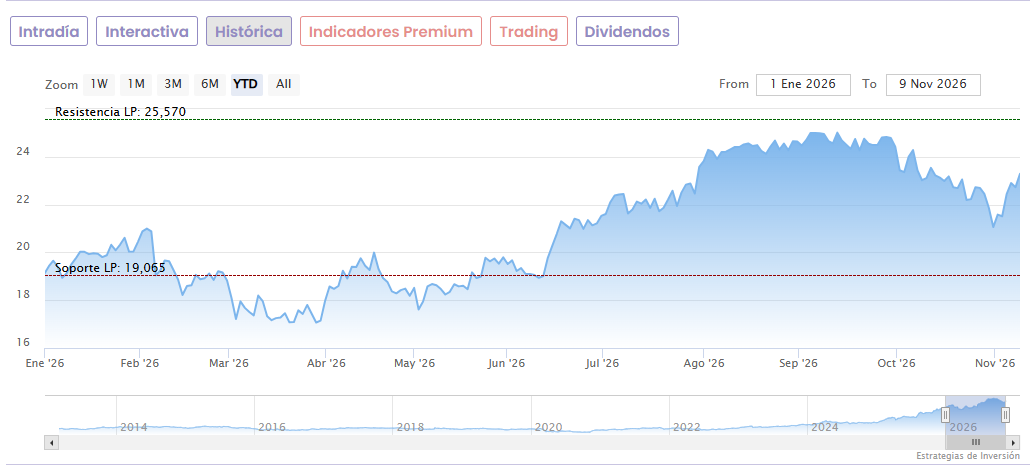
BBVA presenta un potencial modesto en el Ibex 35 a día de hoy. Los analistas dan a la entidad que preside Carlos Torres un consejo mayoritario de ‘comprar’ y un precio objetivo de 24,81 euros que está un +3,89% por encima de la cotización actual.
El banco, que ha subido un 19% en lo que va de 2026, ha corregido un 6,65% desde que conquistó máximos históricos en 25,57 euros el 29 de septiembre.
CaixaBank
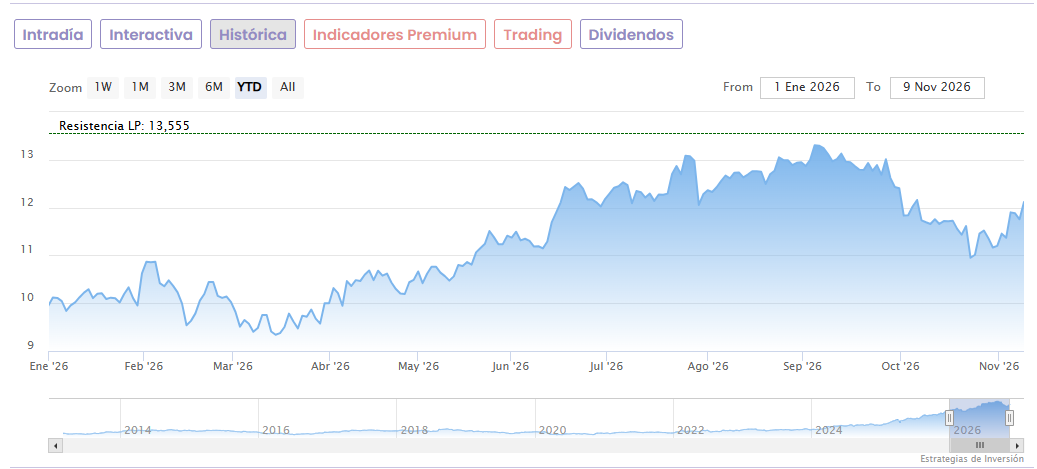
El Grupo CaixaBank reportó un beneficio neto de 4.962 millones de euros durante los nueve primeros meses de 2026, lo que representa un incremento del 12,9% en comparación con el mismo periodo del año anterior. La rentabilidad sobre el capital tangible (ROTE a 12 meses) se situó en el 18,8% al cierre de septiembre.
La entidad catalana acumula una subida de un 20,15% en lo que va de 2026, pero se encuentra un 7,4% por debajo de sus máximos históricos, en la cota de los 13,555 euros desde el 7 de septiembre de este año.
Los analistas fundamentales esperan que pueda batir ligeramente esos máximos en el medio y largo plazo. En concreto, Caixabank presenta un potencial del 8%, con un precio objetivo medio de 13,56 euros y una recomendación mayoritaria de ‘mantener’, de acuerdo con los datos de Reuters.
Bankinter
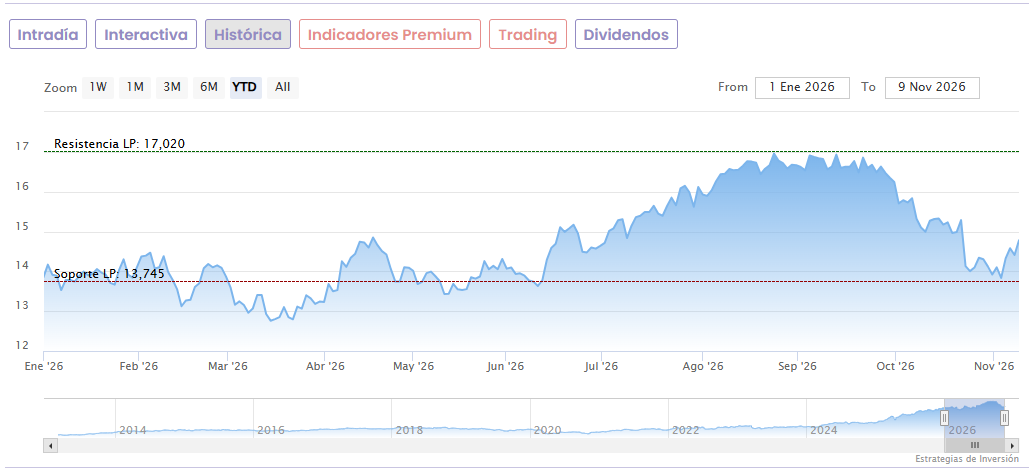
Bankinter ganó 901 millones de euros en los nueve primeros meses del año, un 11% más que en el mismo período del año anterior. El banco puede presumir de que todos los márgenes de su cuenta de resultados crecieron en el período.
El banco ha subido apenas un 6,5% en lo que va de 2026, con una corrección en su caso del 11,35% desde los máximos del 25 de agosto en los 17,02 euros.
Los analistas que cubren a Bankinter le dan mayoritariamente un consejo de ‘mantener’, pero con un potencial alcista del 13,13%. El precio objetivo medio es de 17,06 euros, ligeramente por encima de su récord.
Banco Sabadell
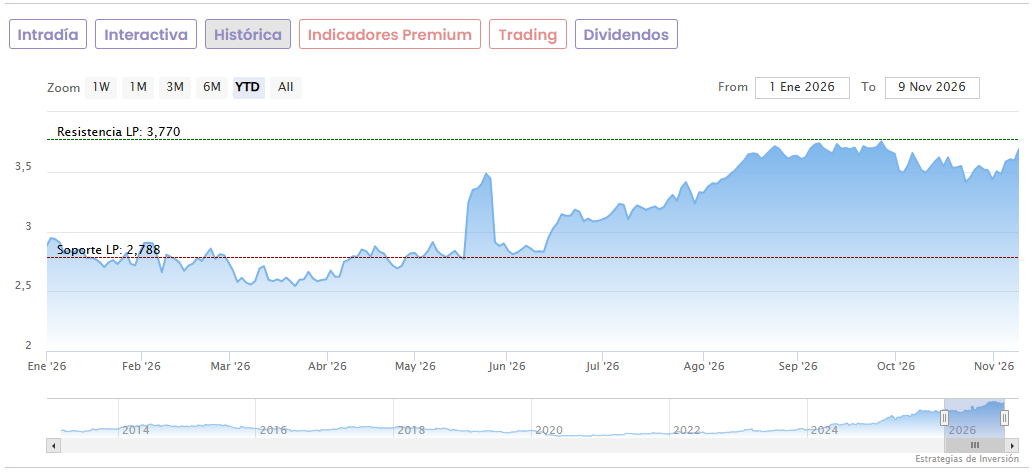
Banco Sabadell obtuvo un beneficio neto de 1.376 millones de euros entre enero y septiembre de 2026, un descenso del -1% frente al mismo período del año pasado, si bien hay que tener en cuenta que en la comparativa se incluye la aportación de TSB (que en el presente ejercicio formó parte del grupo durante cuatro meses hasta su venta). El banco obtuvo un beneficio neto recurrente de 405 millones de euros en el tercer trimestre de 2026, un 13% más que en el anterior.
Las acciones de Banco Sabadell suben un 12,27% en el año y están en máximos anuales por encima de los 3,779 euros. Hay que tener en cuenta que la marcha en bolsa de la entidad se ha visto marcada por la resaca de la OPA hostil de BBVA y el descuento del histórico dividendo de 0,50 euros ligado a la venta de TSB.
De cara al futuro, Banco Sabadell ofrece un potencial positivo muy modesto a día de hoy: Los analistas le dan una recomendación de ‘mantener’ y un precio objetivo de 3,77 euros que está ligeramente por debajo (-0,2%) de los niveles actuales.
Unicaja
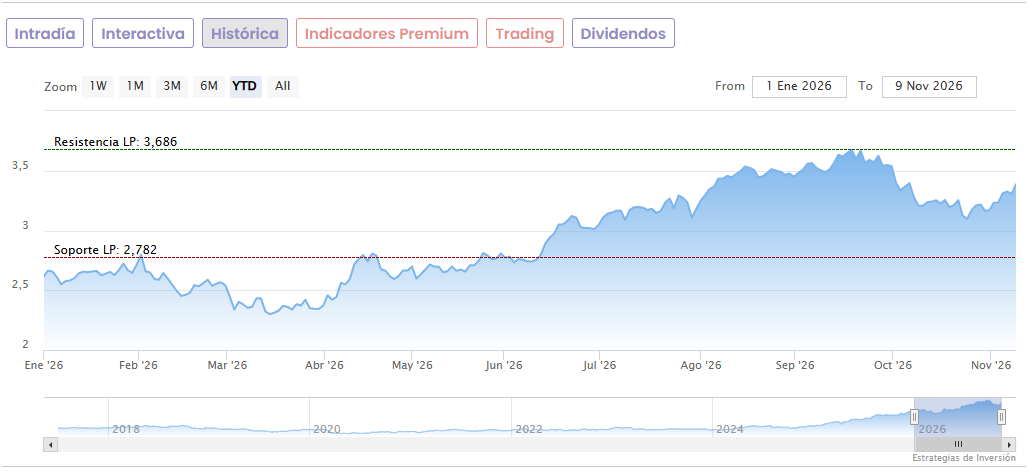
Unicaja cerró los nueve primeros meses de 2026 con un beneficio neto de 543 millones de euros, lo que supone un incremento del 8,1% respecto al mismo periodo del año anterior, impulsado por la mejora de los márgenes y el sólido desempeño de su actividad comercial.
Con una subida de un 24,8% en lo que va de 2026, Unicaja es el banco con mejor comportamiento del índice. Y eso que está un 6% por debajo de los máximos históricos en los 3,686 euros conquistados el 21 de septiembre.
No obstante, los analistas no le ven potencial en Bolsa, con un precio objetivo de 3,23 euros que está un -6,8% por debajo de la cotización actual. La recomendación mayoritaria es de ‘mantener’.