Añadir Estrategias de Inversión en Google
NVIDIA puso anoche sobre la mesa unos resultados de su tercer trimestre (del año fiscal 2027) por encima de las previsiones del mercado, dando algo de alivio a sus acciones tras el desplome de las últimas semanas. Los analistas de Bankinter destacan que los niveles actuales “suponen un atractivo nivel de entrada” incluso asumiendo un deterioro del negocio por la marcha de Jensen Huang.
Las acciones de NVIDIA subían un 2,8% en la preapertura de este miércoles tras los resultados del tercer trimestre presentados ayer tras el cierre. El gigante de los semiconductores registró un beneficio por acción de 2,68 dólares sobre unos ingresos de 115.800 millones de dólares. Los analistas de Wall Street proyectaban un beneficio por acción de 2,47 dólares y unos ingresos de 109.150 millones de dólares, según las estimaciones de consenso de Bloomberg.
Los ingresos de su división de centros de datos alcanzaron los 107.600 millones de dólares, frente a los 101.850 millones previstos. El segmento de computación perimetral de la compañía generó ingresos por 8.200 millones de dólares, frente a los 7.490 millones previstos.
NVIDIA generó un FCF de 43.831 millones de dólares en el trimestre (+98% a/a), un Capex de 4.421 millones y presenta una posición de caja neta de 59.583 millones. Además, también anunció una recompra de acciones por valor de 150.000 millones de dólares.
“Las cifras de NVIDIA fueron muy positivas con crecimientos que siguen siendo muy sólidos (por encima del 100% a/a en Ingresos y en BNA) y guías que demuestran que los fuertes crecimientos seguirán en los próximos trimestres”, valoran los analistas de Bankinter en un informe en el que ponen énfasis en que la CEO interina (y directora financiera), Colette Kress, insistió en que “las perspectivas de negocio a futuro siguen manteniendo una gran solidez apoyadas por la fuerte demanda de los nuevos chips Vera Rubin”.
De hecho, Kress mejoró los mensajes para el año 2027 y señaló que NVIDIA espera un crecimiento de ingresos del 75% el próximo año (vs +70% anterior y vs +70,7% esperado por el consenso). En concreto, prevé unos ingresos de entre 127.400 y 132.600 millones de dólares. Los analistas anticipaban 125.250 millones de dólares.
Por otro lado, la compañía también dio detalles de la venta de chips a China, señalando que siempre han consistido principalmente en chips para videojuegos y automoción y en todas las ocasiones han sido H-200 o inferiores (es decir chips de hace dos generaciones).
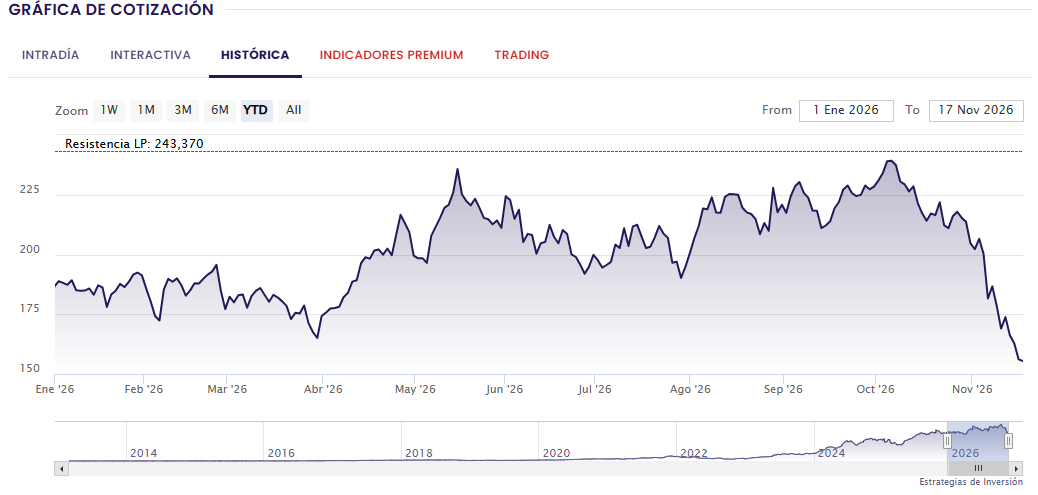
“Pese a que en esta ocasión dadas las circunstancias las cifras trimestrales quedaban en segundo plano, creemos que los buenos números presentados podrían servir para apoyar la cotización tras los fuertes recortes acumulados”, apuntan los analistas de Bankinter. En todo caso, “reiteramos nuestra visión de que a corto plazo la situación de incertidumbre hace que las acciones mantengan una prima de riesgo más elevada y por tanto la volatilidad en el valor podría continuar en función del flujo de noticias”.
“Más allá de esto, con visión de medio-largo plazo creemos que los niveles actuales de cotización de NVIDIA con un PER27 de 10x (vs media últimos 10 años de 35x) y con un crecimiento de BPA27e de +70,7%, que suponen un nivel atractivo de entrada incluso asumiendo un potencial deterioro a futuro de dichos crecimientos del negocio fruto de la salida de Huang”, apuntan los expertos. “Seguimos considerando que el sector de semiconductores es el más beneficiado dentro de la cadena de valor de la IA y que NVIDIA seguirá siendo uno de los principales actores en el desarrollo del sector”.

