Añadir Estrategias de Inversión en Google
Con un 2026 que sigue teniendo un escenario geopolítico incierto, nos enfrentamos a un final de año con grandes oportunidades en el Mercado Continuo que ofrecen catalizadores con la expansión internacional y la diversificación de sus productos y servicios.
Aunque tradicionalmente se suele relacionar la bolsa principalmente con grandes bancos, también forman parte de este mercado empresas dedicadas a actividades muy diferentes, como la seguridad, la gestión del agua, las energías renovables o el turismo. Cada sector presenta características propias y responde de manera diferente a los cambios económicos.
Con este escenario, en Estrategias de Inversión analizamos tres compañías que reúnen estos requisitos: Cox Group, Meliá Hotels International y Prosegur.
Cox Group
Tras la integración de Iberdrola México, ahora integrada como COX Asset México, Coxse encuentra en un proceso de transformación con el foco puesto tanto en mercados estratégicos como Estados Unidos y Latam.
Para contribuir en esta nueva etapa de crecimiento, Cox ha reorganizado su estructura directiva nombrando a Nacho Moreno como consejero dominical del Grupo Cox y dirigirá Riquelme Capital y Patxi Sáez como Chief Executive Officer (CEO) del Grupo. Asimismo, se encuentra en proceso de reorganización en tres verticales diferenciadas: Cox México, Cox Latam y Service Co.
Entre sus últimos hitos, la compañía también ha anunciado nuevos proyectos en Brasil y Chile con una estimación de ingresos superiores a 440 millones de euros. En el caso de Brasil, la concesión es de 30 años y comprende la construcción de la nueva subestación eléctrica de Iguaçu, así como 4 km de conexiones con líneas de transmisión existentes. Por su parte, en Chile ha ganado un proyecto situado en la región de Coquimbo que comprende el levantamiento de las nuevas estaciones de Los Boldos y Panul.
Todos estos movimientos se enmarcan dentro de su Plan Estratégico 2026-2028 cuyo plan de inversión es de 5.500 millones de euros hasta 2028.
María Mira, MFIA Analista Fundamental de Estrategias de Inversión, destaca su modelo diversificado de activos concesionales estables de agua y energía y la división de servicios de ingeniería. Para Mira, entre sus catalizadores se encuentran la escalabilidad del backllog de contratación y la expansión concesional en geografías clave como Brasil, Panamá y la región de Oriente Medio y África.
En una valoración por múltiplos y ratios y bajo su estimación de un BPA estimado de 1,11 euros por acción para el cierre de 2026, los títulos de COX no cotizan caros. “El mercado descuenta un PER de 9,8x, que, ajustado por el crecimiento del BPA, lleva el ratio de crecimiento PEG a niveles de clara infravaloración. PCF en torno a 5,3x y EV/EBITDA en torno a 6x”, sostiene.
Bajo su criterio de valoración fundamental la recomendación es positiva para una inversión en COX con horizonte de largo plazo.
José Luis Herrera, analista técnico de Estrategias de Inversión, expone que Cox “mantiene una estructura de fondo positiva, aunque en las últimas semanas ha estado mostrando síntomas de pérdida de impulso tras el importante tramo alcista que llevó al valor desde la zona de los 9,50 euros hasta los máximos en los 14,70 euros”. “Desde entonces, el precio ha desarrollado una fase correctiva que ha encontrado apoyo en el entorno de los 10,40 euros, nivel que constituye el principal soporte de referencia a corto y medio plazo y que supone una tangencia en la directriz alcista de largo plazo”, detalla.
Asimismo, Herrera declara que “en las últimas semanas parece estar intentando estabilizarse en torno a los 11 euros, aunque todavía no ha conseguido recuperar su media móvil de 30 semanas, actualmente situada en torno a 11,85 euros, que actúa como primera resistencia relevante. Por encima de esta referencia, la siguiente zona de resistencia se encuentra en los 13 euros”.
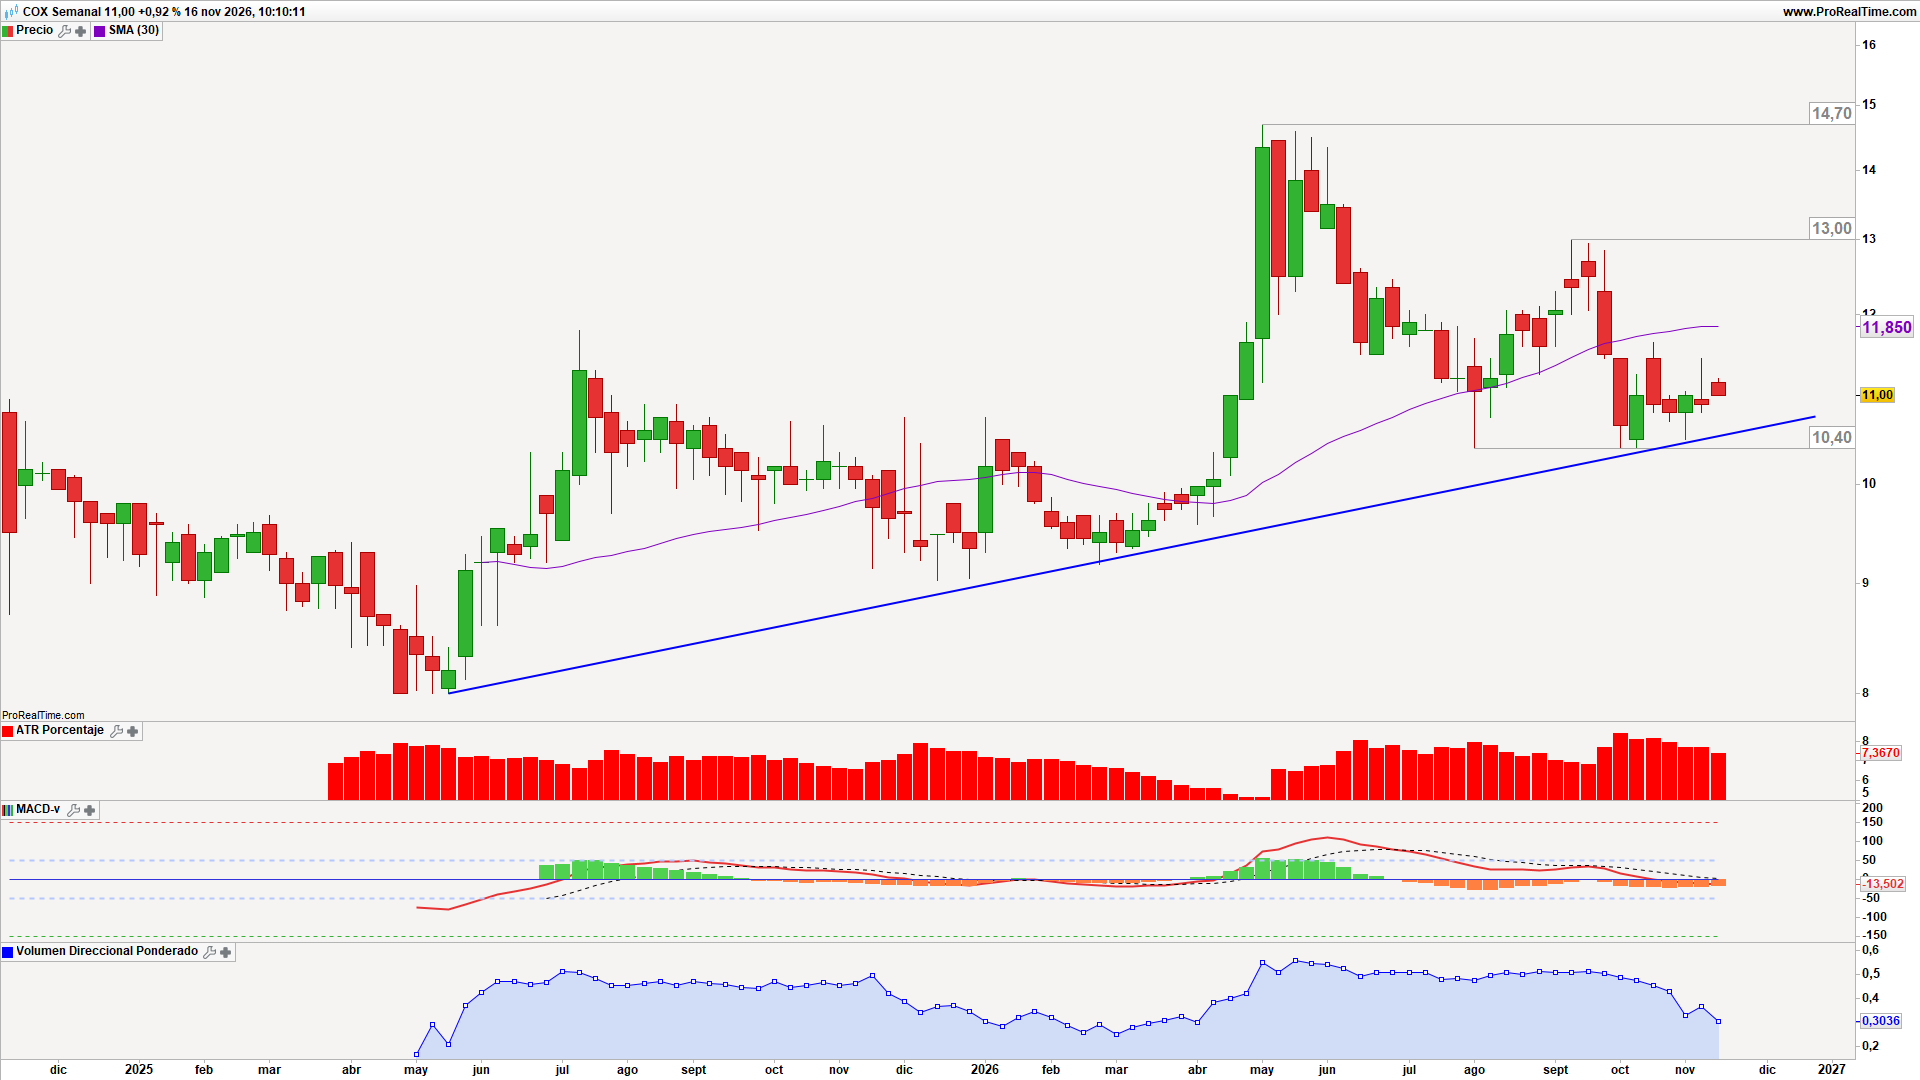
“El MACD semanal continúa en terreno negativo, reflejando que el impulso bajista todavía no se ha agotado completamente, aunque podría estar aproximándose a una fase de estabilización. También resulta destacable el retroceso del volumen direccional ponderado, que apunta a un cierto debilitamiento de la presión compradora. En este contexto, la recuperación de los 11,85-12 euros sería una primera señal de mejora técnica y permitiría plantear un movimiento hacia los 13 euros. Por el contrario, la pérdida de los 10,40 euros deterioraría sensiblemente el gráfico y abriría la puerta a una prolongación de la corrección” afirma.
Meliá Hotels International
Meliá Hotels International se encuentra en un momento crucial centrado en el crecimiento operativo pese al impacto tras su salida de Cuba. Entre sus últimas aperturas y con el objetivo de expandirse en mercados estratégicos, destacan dos hoteles en Bangkok: The Kasem House Bangkok Hotel, con 280 habitaciones, y The Hotel Bangkok Sukhumvit, de 177 habitaciones.
Hasta septiembre, la cadena hotelera registró unos ingresos sin plusvalías de 1.707 millones, lo que supuso un 7,3% más que en el mismo periodo del año anterior. El EBITDA sin plusvalías, por su parte, se situó en 443 millones, un 3,2% más, mientras que el beneficio consolidado alcanzó los 93,5 millones por el impacto de las actividades interrumpidas por la salida de Cuba.
El objetivo de Meliá Hotels International para 2026 es firmar un mínimo de 40 nuevos hoteles, con más de 8.400 habitaciones, y alcanzar al menos 24 aperturas, que añadirán unas 3.300 habitaciones a su portfolio operativo. Además, mantiene las perspectivas de crecer en 200 puntos básicos en sus márgenes operativos y alcanzar 565 millones de euros en EBITDA. Asimismo, estima una deuda neta inferior a 2,5x EBITDA.
María Mira añade la expansión asset-light vía gestión y franquicia (17 nuevos hoteles firmados en el semestre), el reposicionamiento hacia marcas premium y la llegada récord de turistas a España, primer mercado emisor del grupo. Entre los principales riesgos sostiene la volatilidad de las divisas en destinos norteamericanos, el encarecimiento de la energía, el impacto sobre la subida de tipos sobre la deuda neta y el debate sobre medidas de contención turística en España, frente a las que su presidente ha advertido públicamente.
En una valoración por ratios y bajo su estimación de resultados para el cierre de 2026, la compañía hotelera cotiza a 15 veces beneficios y 7,7 veces EV/EBITDA. Para Mira, la salida de Cuba elimina un foco de incertidumbre y el negocio subyacente mantiene un crecimiento de doble dígito en RevPAR.
La valoración para los títulos de Meliá Hotels International es positiva.
Dentro del aspecto técnico, Herrera apunta a que la cadena hotelera mantiene una estructura técnica claramente alcista en el largo plazo, apoyada en una directriz ascendente que permanece vigente desde abril de 2025.
“Tras alcanzar máximos en los 12,37 euros, el valor desarrolló una fase correctiva que encontró suelo en torno a los 9,55 euros, desde donde ha vuelto a recuperar posiciones. La cotización se sitúa actualmente por encima de la media móvil de 30 semanas, un aspecto positivo que refuerza la mejoría. Además, el MACD comienza a girarse al alza y acaba de generar señales de recuperación, lo que podría anticipar la reanudación del movimiento ascendente”, asegura.
En cuanto a los niveles de referencia, Herrera subraya que “la primera zona de soporte se encuentra en los 10,23 euros, por donde pasa una directriz alcista acelerada. Por debajo, destacan 9,55 euros, nivel que constituye el suelo de la última corrección y una referencia de soporte de mayor relevancia. Por arriba, la principal resistencia se localiza en los 12,37 euros, máximos del ejercicio”.
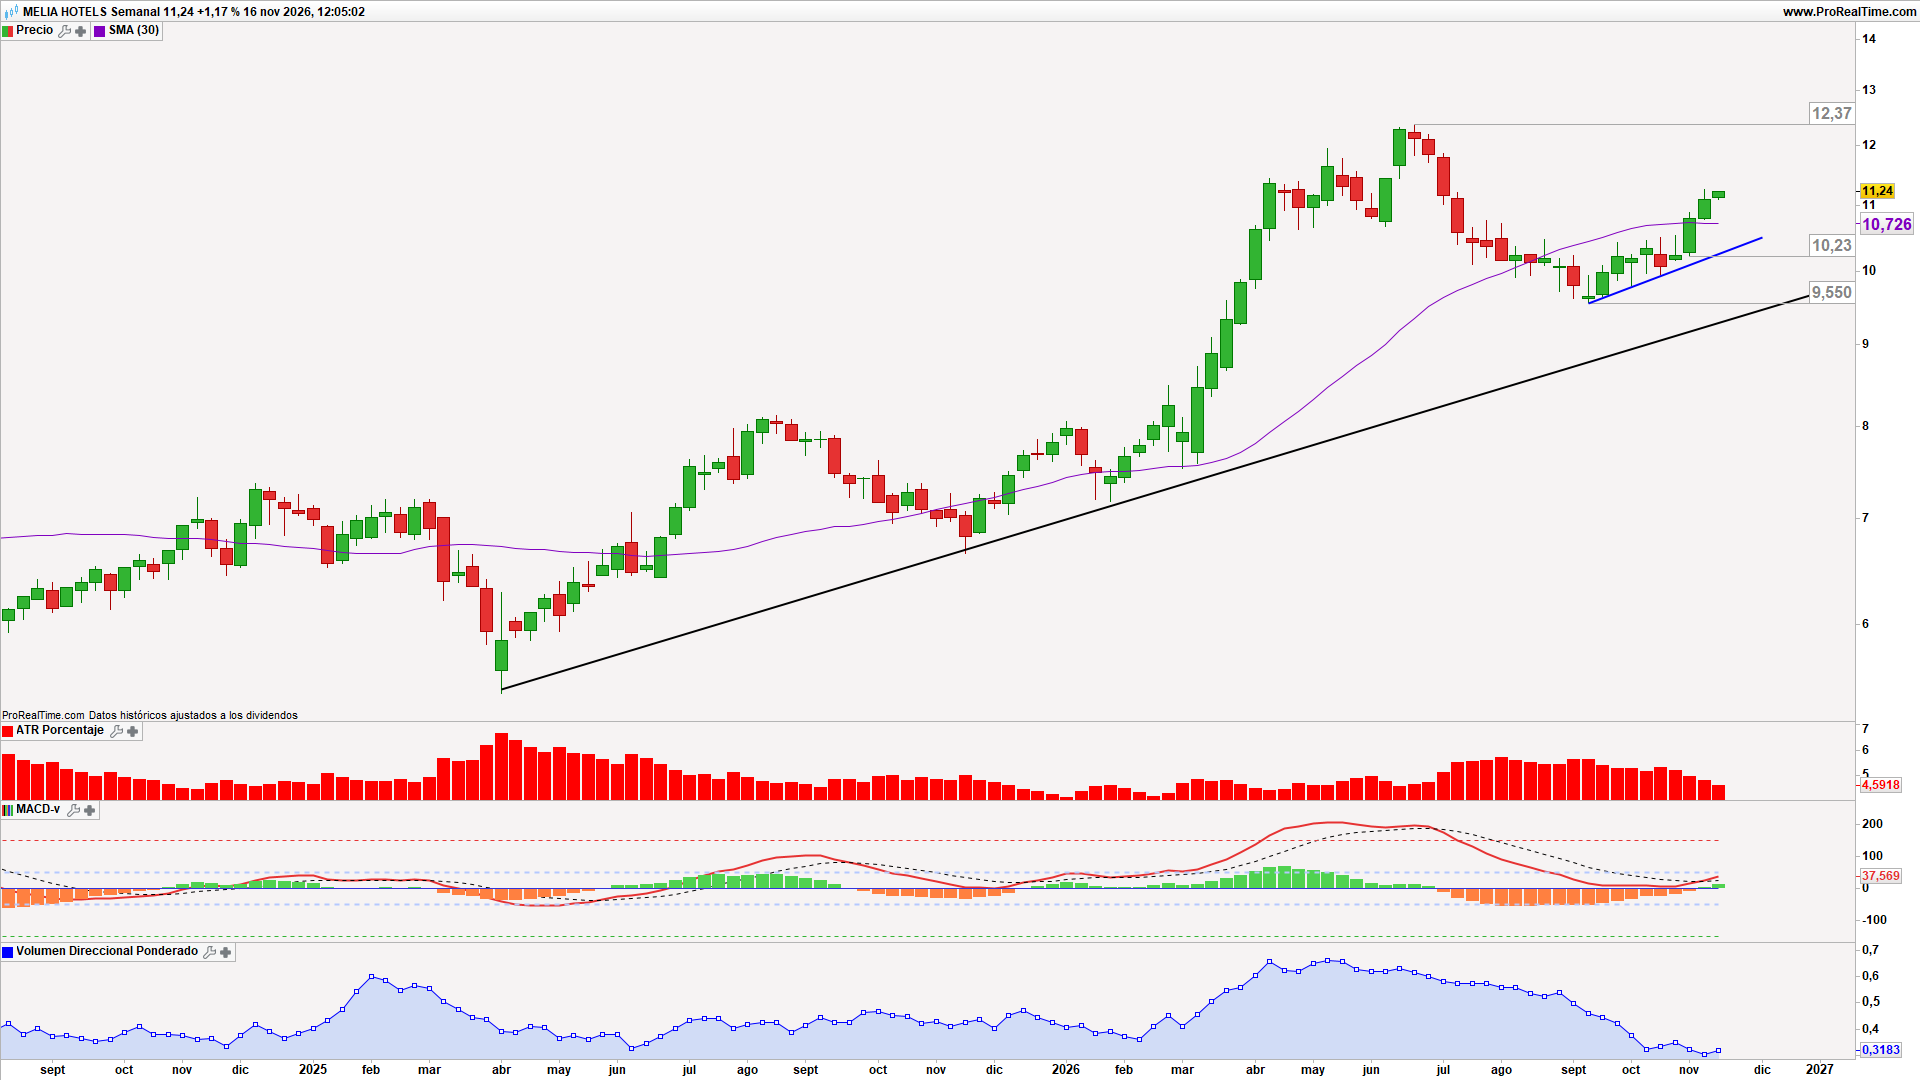
Para Herrera, el escenario técnico invita al optimismo, con una tendencia de fondo positiva, una directriz alcista intacta y una progresiva recuperación del momentum. Como factor de cautela, conviene vigilar la evolución del volumen direccional, que todavía no acompaña con la misma intensidad que en el anterior tramo alcista.
Prosegur
Coincidiendo con su 50 aniversario, Prosegurse encuentra en un momento centrado en la consolidación y el crecimiento. En los primeros nueve meses, la compañía obtuvo un aumento del 5,6% en el beneficio neto hasta los 87 millones de euros, mientras que el EBITDA creció un 6,2% hasta situarse en 435 millones. Los ingresos se elevaron un 7,5% hasta los 3.946 millones de euros. Por divisiones, Prosegur Cash situó sus ventas en 1.510 millones de euros, un 1,4% más impulsados por la evolución de los productos de transformación, que ya ocupan un 36,2% del total de sus ventas. Prosegur Security continuó siendo el principal motor del grupo y alcanzó los 2.137 millones, un 9,8% más. Por su parte, Prosegur Alarms también evolucionó en ventas hasta los 202 millones, un 16,3% más interanual.
Según María Mira, los principales catalizadores se apoyan dentro del Plan Estratégico 2026-2029, articulado en torno a crecimiento, rentabilidad, generación de caja, diversificación y transformación. En el lado de los riesgos, Mira sostiene que el principal desafío es la volatilidad de las divisas, ya que Latinoamérica genera el 58% de las ventas de Cash con un crecimiento orgánico de solo el 2%.
En términos de valoración, Mira destaca que “la acción cotizaba en torno a unas 13 veces el beneficio estimado para 2026 y a una rentabilidad por dividendo próxima al 5,2%. El balance respalda la tesis: S&P mejoró la perspectiva de negativa a estable, confirmó el rating BBB y prevé que el ratio deuda/EBITDA baje a 2,5 veces en 2026 y a 2,3 veces en 2027”.
Bajo criterios de valoración fundamental, su recomendación es positiva para los títulos de Prosegur, para un horizonte de inversión de largo plazo.
Por su parte, en el plano técnico, Herrera subraya que “tras el importante impulso alcista registrado durante la primera mitad de 2025, Prosegur desarrolló una prolongada fase de consolidación lateral que está intentando dejar atrás, con una sucesión de máximos y mínimos crecientes desde los mínimos del pasado mes de junio que parece estar revolviéndose al alza”.
Para Herrera, la cotización se mantiene por encima de la media móvil de 30 semanas y de la directriz alcista de corto plazo, con un MACD que presenta un sesgo ligeramente positivo, aunque todavía sin una aceleración especialmente destacable.
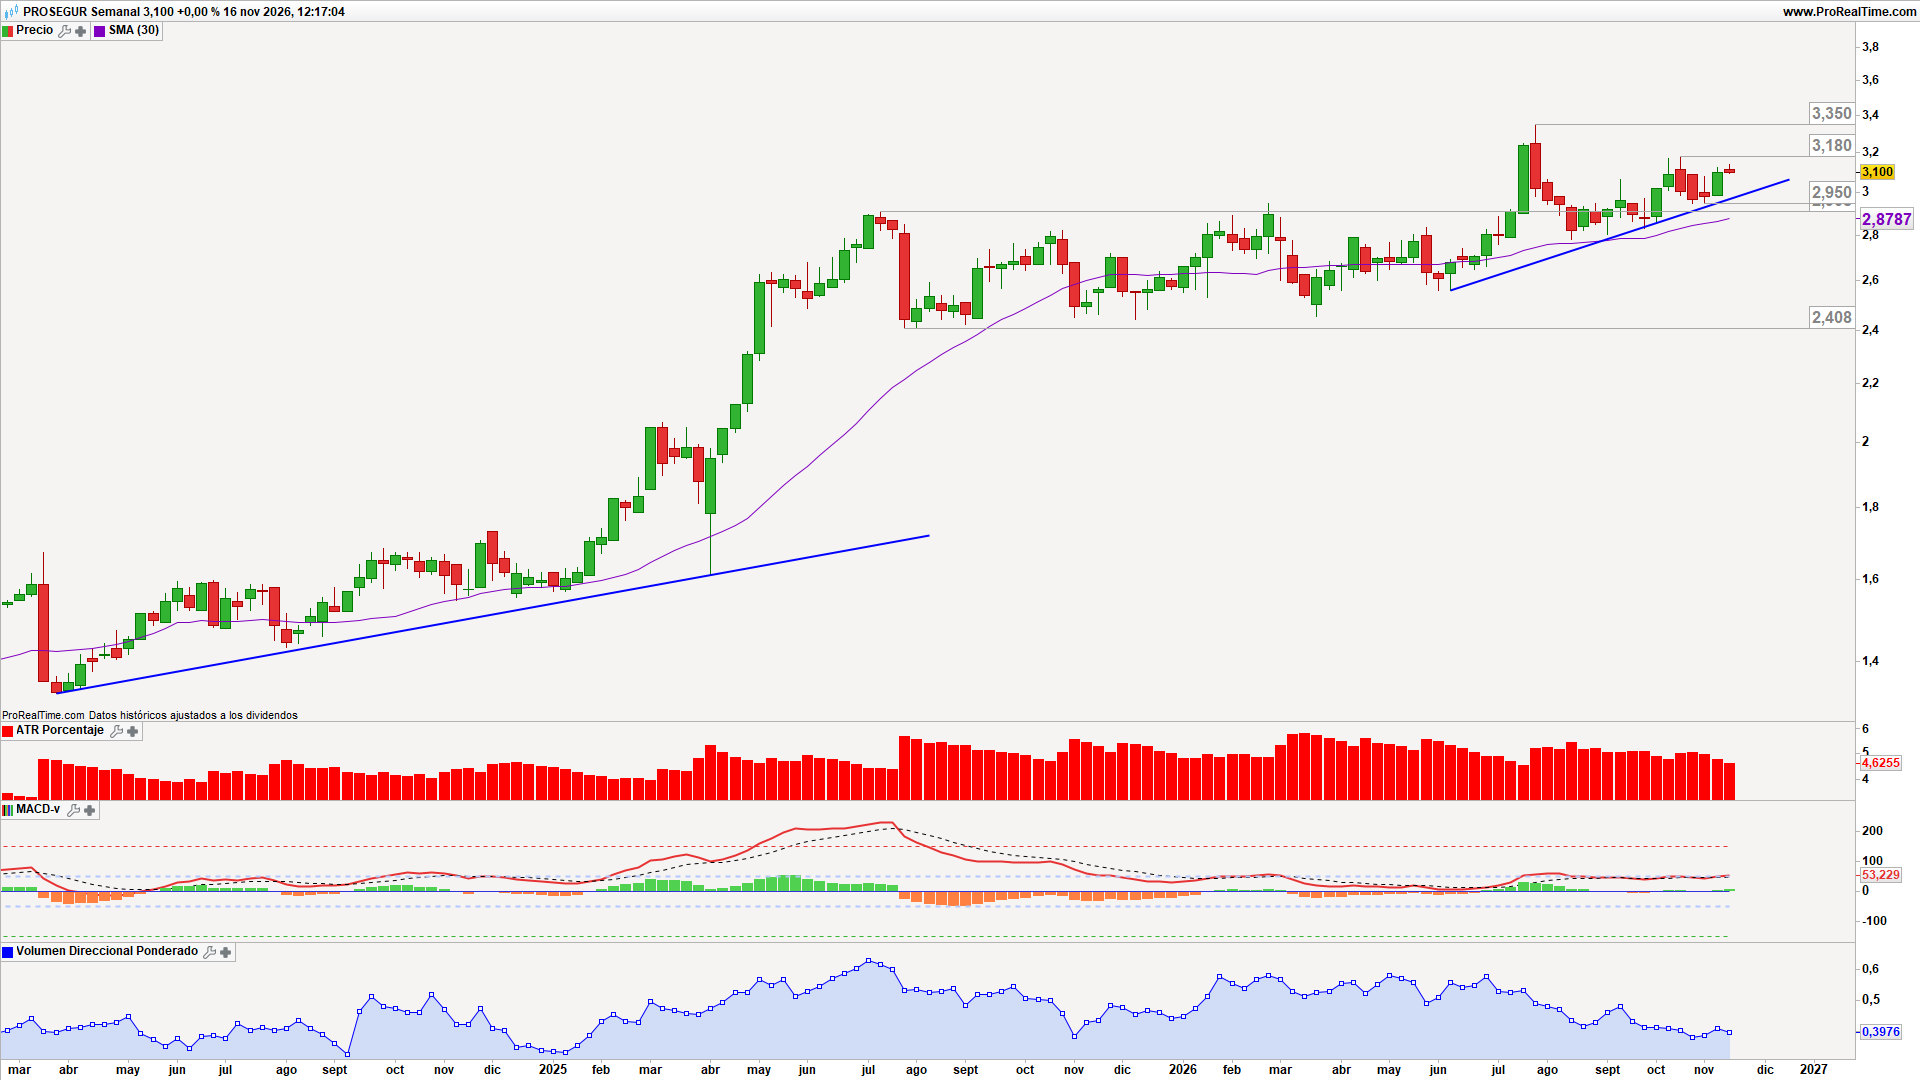
“Por arriba, la primera resistencia se encuentra en los 3,18 euros, cuya superación permitiría atacar los máximos recientes de 3,35 euros. Este último nivel constituye la principal barrera técnica y su ruptura podría abrir la puerta a un nuevo tramo de avances. Por la parte inferior, el primer soporte se sitúa en la zona de 2,90-2,95 euros, donde confluyen la directriz alcista y el área de consolidación más reciente”, asegura.
Presenta, por tanto, un escenario técnico con una tendencia de fondo alcista y una consolidación que le está permitiendo digerir las subidas anteriores.

