Asset Allocation Update noviembre de 2026
Añadir Estrategias de Inversión en Google
La rotación sectorial de octubre, de valores cíclicos a defensivos, fue una anomalía estadística y penalizó nuestro posicionamiento. Sin embargo, apenas hay razones fundamentales que la justifiquen: las compañías tecnológicas están registrando un fuerte crecimiento de beneficios y el uso de la IA sigue aumentando. Aun así, los mercados de capitales exigen primas de riesgo más elevadas debido a las enormes necesidades de financiación. Aunque esperamos un movimiento de signo contrario tras las elecciones de mitad de mandato en EE. UU., reducimos ligeramente nuestra elevada exposición a la cadena de suministro de la IA ante el aumento de la incertidumbre y recurrimos a bonos soberanos globales ex EUR como cobertura.
¿Qué ajustes hemos realizado en las carteras?
- Treasuries estadounidenses: Volvemos a aumentar la duración. La rentabilidad de la deuda pública estadounidense ha vuelto a situarse por debajo del 5% pese al encarecimiento del petróleo y a la solidez de los datos económicos. Los bonos vuelven a ejercer de activo refugio. Dadas sus atractivas rentabilidades reales, aumentamos nuestra sobreponderación en esta clase de activo.
- Renta variable: Reducimos la sobreponderación. La renta variable sigue siendo atractiva en términos fundamentales, pero los vientos en contra se intensifican ligeramente. La reacción del mercado a los resultados empresariales fue decepcionante, por lo que recortamos ligeramente nuestra sobreponderación.
Bonos: por fin, de nuevo el refugio deseado
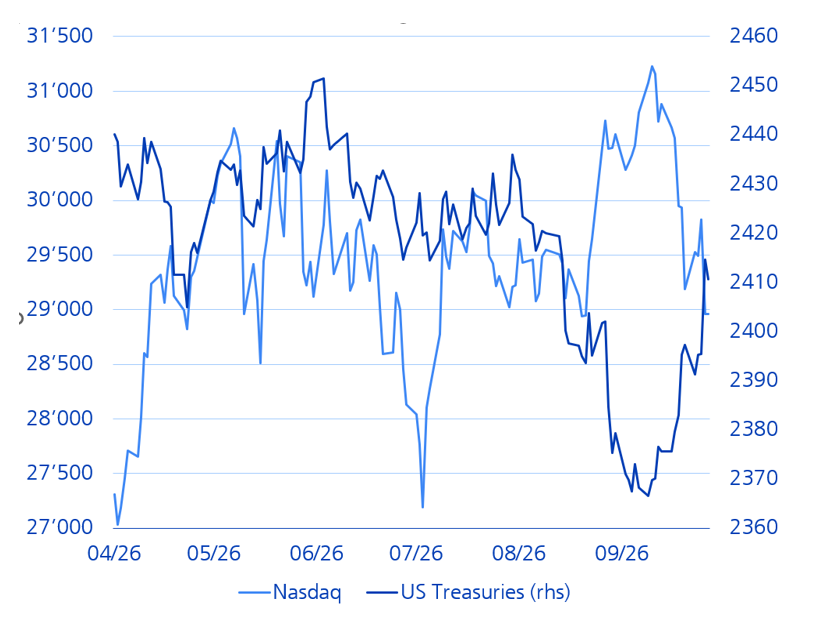
En octubre se materializó el escenario que contemplábamos para la deuda pública. Desde hace tiempo consideramos que la preocupación por el endeudamiento público y la inflación es exagerada y que los bonos soberanos resultan atractivos a estos niveles de rentabilidad. En octubre, la rentabilidad del bono estadounidense a 10 años volvió a caer por debajo del 5%, pese a una nueva subida del precio del petróleo, a unos datos de inflación más altos y a la solidez de los indicadores económicos.
Como resultado, nuestra posición táctica en deuda pública estadounidense de larga duración generó una rentabilidad del 6%. Por ello, volvemos a aumentar la duración en EE. UU., también como protección frente a posibles nuevas caídas en las cotizaciones de las tecnológicas. No obstante, mantenemos la infraponderación en bonos denominados en euros debido a la inestabilidad política.
Gráfico: Los bonos soberanos estadounidenses como cobertura frente a los temores sobre la IA
Fuente: Bloomberg, Zürcher Kantonalbank
Renta variable: la rotación sectorial no se mantendrá
Como ya ocurrió en julio, en octubre asistimos a una marcada rotación sectorial. Los valores ligados a la IA sufrieron una fuerte penalización y muchos inversores se decantaron por sectores defensivos. El mercado en su conjunto se mantuvo sorprendentemente firme, pero bajo la superficie las diferencias fueron significativas: tecnología, -7%; energía, +10%; consumo básico, +8%. Ahora esperamos un movimiento de signo contrario, en particular en la renta variable emergente, muy castigada. Estos mercados cotizan ya a niveles muy baratos, con un PER inferior a 9, y en términos fundamentales son mucho más atractivos que, por ejemplo, la renta variable europea. En contrapartida, reducimos nuestra sobreponderación en renta variable global, ya que aumenta la presión derivada del endurecimiento de las condiciones financieras.
Inversiones alternativas: bonos catastróficos y oro
En inversiones alternativas, mantenemos nuestras posiciones en bonos catastróficos (cat bonds) y oro. El precio del oro se ha resentido, pero por ahora se ha sostenido en el nivel psicológicamente relevante de 4.000 dólares por onza. Los bonos catastróficos cierran de nuevo un año de inversión sólido, al no haberse producido grandes pérdidas por catástrofes naturales. Aunque sus expectativas de rentabilidad ya no son tan elevadas como en el pasado, siguen siendo un importante elemento de diversificación en la cartera.
Divisas: el euro sigue infraponderado
Mantenemos la infraponderación en el euro debido a la inestabilidad política y a unas expectativas de tipos de interés excesivamente altas. Seguimos sobreponderados en el dólar australiano y en divisas emergentes.