Añadir Estrategias de Inversión en Google
La inflación general podría situarse en torno al 4% al cierre del año, mientras que las medidas de inflación subyacente se mantienen alrededor del 2,5%. Sin embargo, otros indicadores sugieren que las presiones inflacionistas se han moderado: el incremento de la inflación subyacente desde finales del año pasado ha estado impulsado principalmente por componentes acíclicos, a su vez favorecidos por los aranceles, las presiones sobre los precios derivadas de las cadenas de suministro vinculadas a la inteligencia artificial y el sólido poder de fijación de precios de las compañías.
De cara al futuro, la inflación inducida por los aranceles debería moderarse gradualmente, aunque una demanda más sólida y el traslado de los mayores costes energéticos a los precios finales.
Los inversores han revisado al alza sus expectativas sobre los tipos de interés tras la subida de septiembre de la Reserva Federal (Fed), las declaraciones de su presidente, Warsh, a favor de un mayor endurecimiento monetario, el incremento de los precios de la energía y la solidez de los datos económicos.
Desde JSS SAM, coincidimos en que los tipos deberán seguir subiendo; sin embargo, a nuestro juicio, los datos de inflación no justifican un ciclo rápido de subidas. Diciembre continúa siendo la fecha más probable para el próximo movimiento. Los mercados prevén ahora unos 90 puntos básicos de endurecimiento monetario durante el próximo año, un ajuste razonable ante un tipo de interés neutral probablemente más elevado a corto plazo, un mercado laboral que mejora y una inflación que continúa siendo demasiado alta.
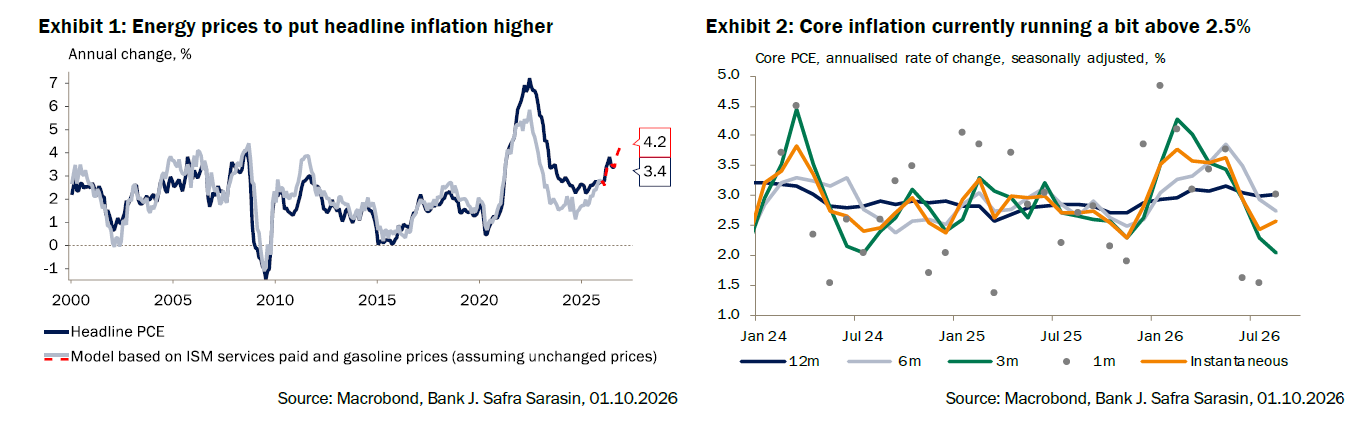
La inflación general es claramente demasiado alta. Es probable que los elevados precios de la energía sitúen la tasa interanual en torno al 4% al cierre del año (gráfico 1). En los últimos 6 a 12 meses, la inflación subyacente, medida tanto por el índice de precios de consumo (IPC) como por el índice de precios del gasto en consumo personal (PCE), ha registrado tasas anualizadas de entre el 2,4% y el 3%. Nuestra nueva medida de inflación «instantánea», que da más peso a los datos recientes, sitúa ambos indicadores de inflación subyacente ligeramente por encima del 2,5% (gráfico 2).
Los bancos centrales priorizan los indicadores de inflación subyacente porque, al excluir los precios volátiles de los alimentos y la energía, permiten anticipar mejor la trayectoria de la inflación general. Asimismo, recurren a otras medidas que emplean técnicas estadísticas para identificar las presiones de fondo sobre los precios.
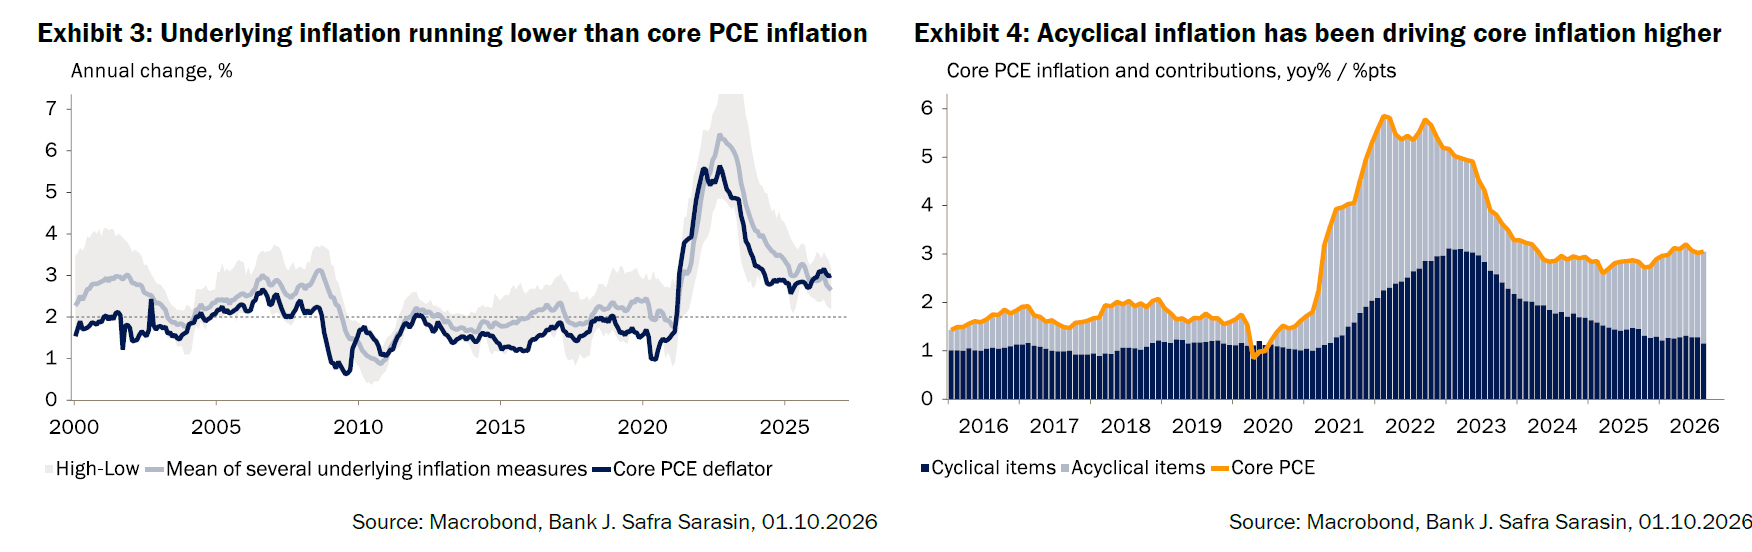
También consultan otras medidas que utilizan técnicas estadísticas para identificar las presiones de fondo sobre los precios. Una de ellas es la media recortada: cada mes, excluye de la cesta las mayores subidas y bajadas de precios antes de calcular el dato agregado. El gráfico 3 compara el promedio de estas medidas con la inflación subyacente del PCE. Muestra que esta última ha aumentado desde finales del año pasado, mientras que las otras medidas de inflación subyacente han continuado descendiendo, aunque desde niveles más elevados. Ahora se sitúan en niveles que, históricamente, han sido compatibles con una inflación subyacente del PCE del 2%, aunque las presiones sobre los precios continúan siendo algo elevadas.
La distinción entre inflación cíclica y acíclica ayuda a explicar esta divergencia. La Fed de San Francisco clasifica los componentes de la cesta de consumo del PCE según el grado en que sus precios evolucionan en consonancia con el ciclo económico. Su indicador sugiere que los componentes acíclicos explican la totalidad, e incluso algo más, del incremento de la inflación subyacente desde finales del año pasado (gráfico 4).
Nuestra medida de inflación subyacente de los servicios cíclicos, que excluye la energía, la vivienda y los componentes acíclicos, apenas muestra señales de presión procedentes del ciclo económico. De hecho, ha descendido, en consonancia con la moderación del crecimiento de los salarios y los efectos retardados de la desaceleración económica del año pasado (gráficos 5 y 6).
Por el contrario, el aumento de la inflación acíclica probablemente refleja el impacto de los aranceles, las presiones sobre los precios en la cadena de suministro de la IA y el poder de fijación de precios que la fuerte demanda ha otorgado a las compañías.
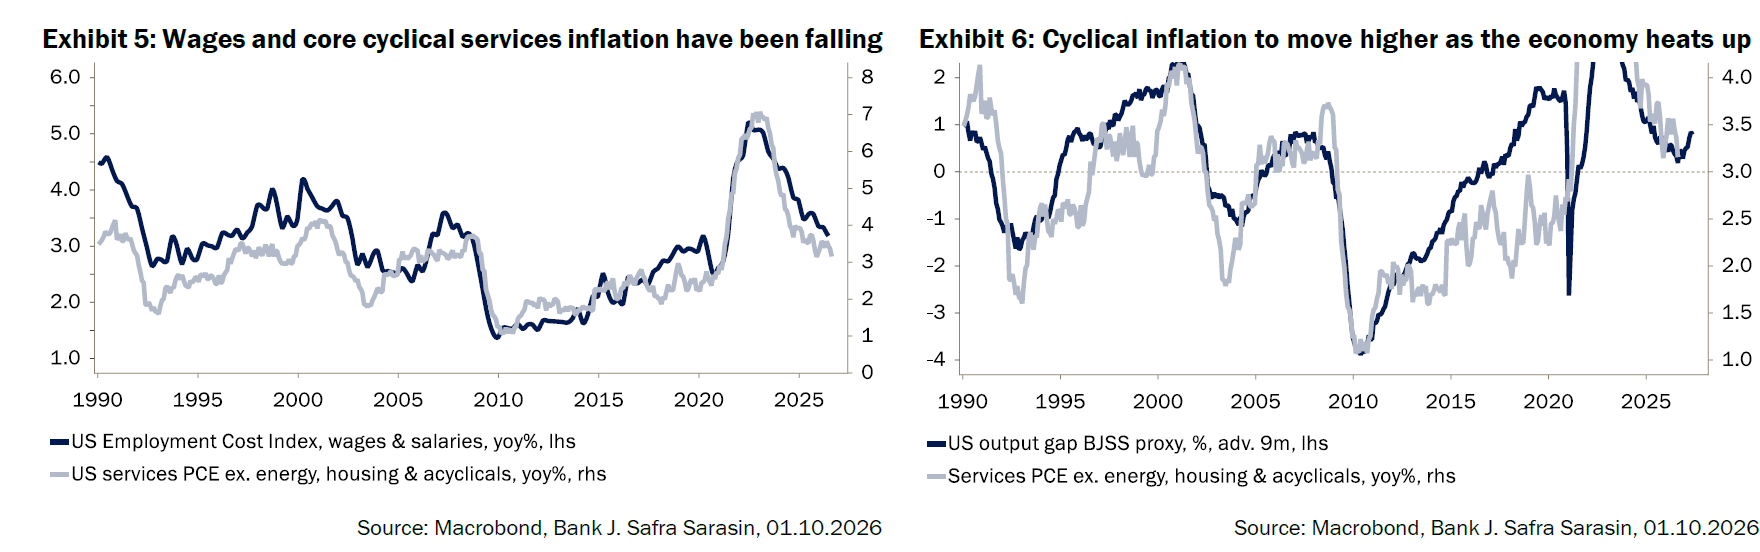
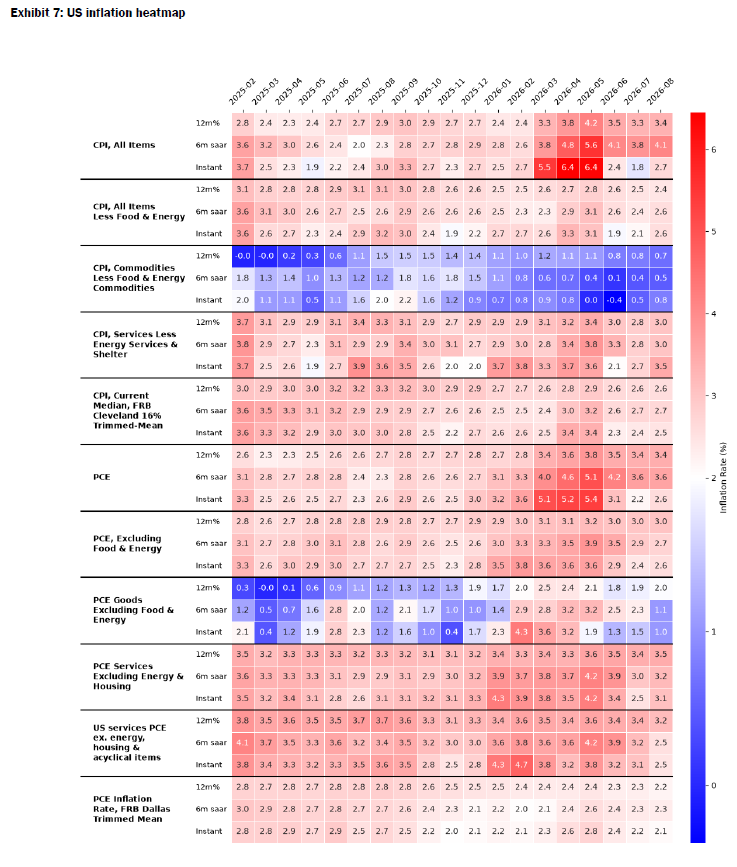
De cara a los próximos meses, algunas de estas presiones acíclicas deberían moderarse a medida que se desvanezca el efecto de los aranceles sobre los precios de los bienes. Nuestra medida instantánea de inflación subyacente de los bienes del PCE ha descendido hasta el 1%, frente al 4% registrado a principios de este año (gráfico 7). Sin embargo, es probable que la inflación cíclica aumente, dado que el crecimiento continúa siendo sólido y la brecha de producción parece positiva y cada vez mayor (gráfico 6). El encarecimiento de la energía también podría trasladarse a otros componentes de la cesta, incluidos los alimentos.
En conjunto, estas fuerzas sugieren que a la Fed le resultará difícil devolver la inflación al 2% sin situar los tipos en niveles restrictivos. Sin embargo, esto no exige un ciclo rápido de endurecimiento monetario, con subidas consecutivas o de medio punto porcentual. Esperamos que la Fed actúe de forma gradual pero sostenida, dejando tiempo para evaluar los datos y determinar dónde se sitúa el tipo de interés neutral.