Añadir Estrategias de Inversión en Google
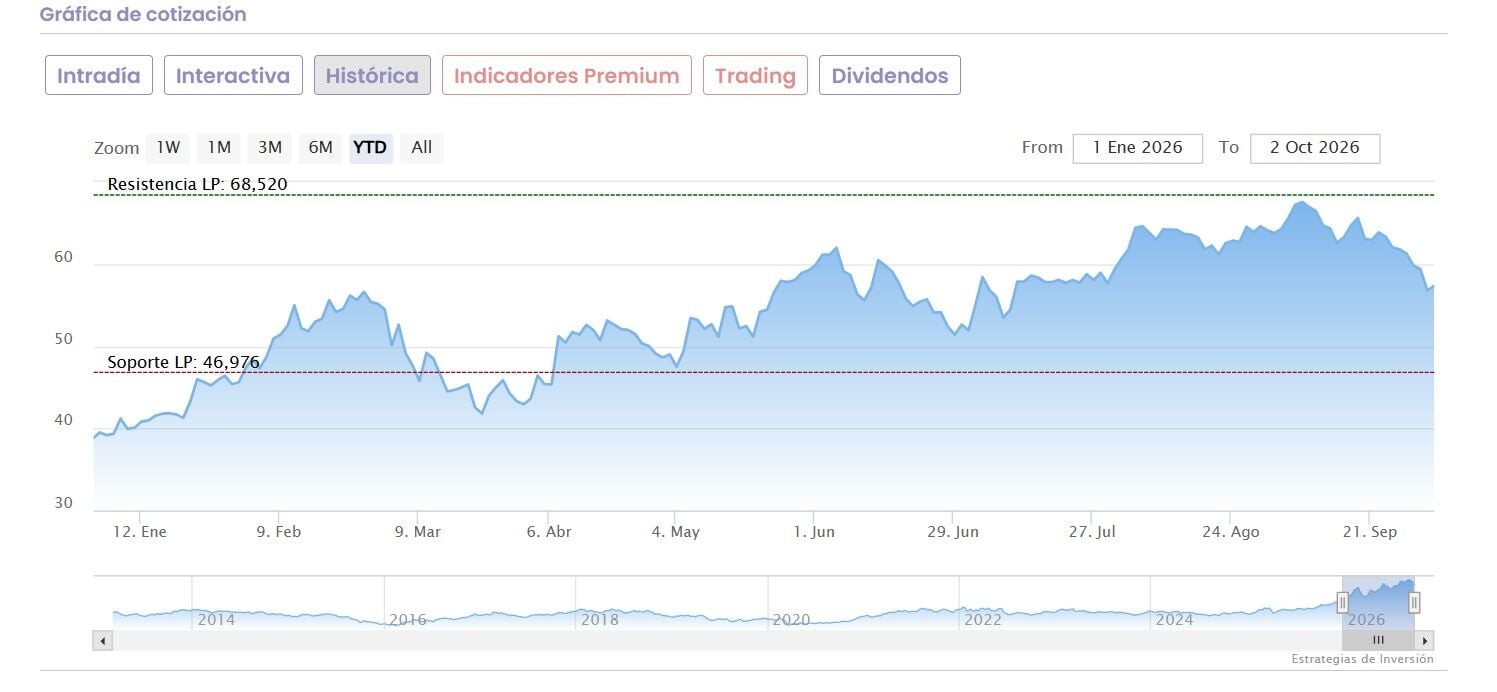
ArcelorMittal es el segundo valor que peor se ha comportado en la última semana en la bolsa española tras Unicaja. Y las caídas intermensuales superan el 10% para sus acciones y, en octubre, ya presenta recortes, sin contar la evolución de hoy, del 3,55%.
Se trata de una corrección, un alto en el camino, tras los avances que ha vivido el valor, de casi el 47%, en lo que va de año. Pero como decimos, de un mes a esta parte, lo cierto es que ha empeorado su recorrido bursátil de forma sustancial. De ahí que hoy mismo, dos firmas del mercado hayan recortado su precio objetivo en el mercado.
Una de ellas es Deutsche Bank, que ha rebajado su precio objetivo para ArcelorMittal de 71 euros a 70 €, pero mantiene su recomendación de 'compra'.
Su analista, Bastian Synagowitz prevé un tercer trimestre más débil para la siderúrgica. Los obstáculos operativos temporales en Norteamérica y el aumento de los costes energéticos están contrarrestando cualquier mejora en los precios, lo que sin duda le está lastrando en el mercado.
A pesar de esta rebaja, lo cierto es que el potencial que prevé la firma para ArcelorMittal es de casi el 24% desde el cierre del pasado viernes para el valor.
Ya en el caso de Kepler Cheuvreux también rebaja de 73 a 72 euros su precio objetivo mientras marca un potencial del 25,5% de mejora para el valor.
Lo cierto es que desde su máximos cosechados el pasado mes de septiembre, las acciones de ArcelorMittal marcaban un máximo de 68,5 euros por acción desde donde baja un 18%, mientras que, en el caso de sus mínimos interanuales los tiene el 1 de octubre del pasado año, sube un 86% desde los 30,20 euros por acción que llegó a marcar en esa sesión.
La parte mejor para ArcelorMittal viene de las expectativas del próximo ejercicio. Desde Jefferies destacan que con la reducción de inventarios de los clientes prácticamente completada, espera que los precios del acero en la Unión Europea vuelvan a subir el próximo año tras un período de consolidación en septiembre y octubre.
Esto debería conducir a una expansión de los márgenes a pesar de la moderada demanda. Además, las estimaciones de los analistas para la evolución del beneficio operativo en 2027 podrían aumentar, señala la firma americana.