Añadir Estrategias de Inversión en Google
HBX Group International publicará sus resultados correspondientes a su cuarto trimestre fiscal de 2026 el próximo miércoles 25 de noviembre antes de la apertura de mercado. A la espera del informe que ponga sobre la mesa, los analistas de Renta 4 han reiterado su recomendación de ‘sobreponderar’ para el valor, con un precio objetivo de 11,20 euros que supone un potencial alcista del 39% frente a los niveles actuales.
“Los resultados anuales llegan en plena transición en la cúpula directiva (nombramiento de Carlos Muñoz como nuevo CEO de la compañía, con efectos a partir del 1 de diciembre de 2026), y tras un ejercicio 2026 marcado por el conflicto en Oriente Medio (-3 p.p. en TTV) y por el cambio de mix hacia segmentos de mayor crecimiento y menor take rate”, explica el analista Javier Díaz.
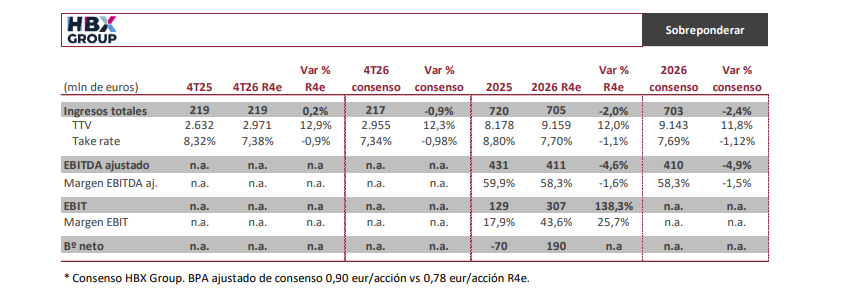
Tras las rebajas de guías de 2025, “creemos que el cumplimiento de la guía 2026 será clave para seguir recuperando la credibilidad del equipo gestor”, explica el experto de Renta 4. Desde el punto de vista operativo, espera que el TTV mantenga un crecimiento de doble dígito en 4T26 (+12,9% R4e y +12,3% de consenso vs 4T25; +11% en 3T26), con Américas como mejor región (+21% en 3T26; EE.UU. y Mundial), Europa “sólida” y MEAPAC como “la más débil”.
La brecha entre TTV e ingresos (+0,2% R4e y -0,9% de consenso) responde al mix de cliente y producto (OTAs, proveedores terceros, doméstico y corto plazo: mayor crecimiento, pero menor take rate), si bien esperamos que su caída continúe moderándose (-0,9 p.p. R4e vs -1,1 p.p. en 3T26).
No obstante, Renta 4 cree que el verdadero foco de atención estará en el cumplimiento de la guía 2026 (a tipo de cambio constante:
- TTV entre el +13% y el +15%, vs +12,0% R4e y +11,8% de consenso reportados;
- ingresos entre el -2% y plano, vs -2,0% R4e y -2,4% de consenso;
- EBITDA ajustado entre el -5% y el -2%, vs -4,6% R4e y -4,9% de consenso, y;
- conversión EBITDA/FCF operativo del 90%-100%), así como en el apalancamiento (1,7x DN/EBITDA a 3T26) y la remuneración al accionista.
Por último, atención a la guía 2027, en la que la compañía espera avanzar hacia sus objetivos a medio plazo: TTV creciendo a doble dígito bajo, vs +8,0% R4e; ingresos a dígito simple alto, vs +4,8% R4e; y margen EBITDA en el entorno del 60%, vs 59,8% R4e 2027e.
“Pese a la incertidumbre (geopolítica, competencia e IA), la compañía cotiza a 9,1x PER 2027e y 4,5x VE/EBITDA 2027e (vs 11,5x y 8,2x de Expedia y Booking), múltiplos que consideramos atractivos”, explica Díaz.
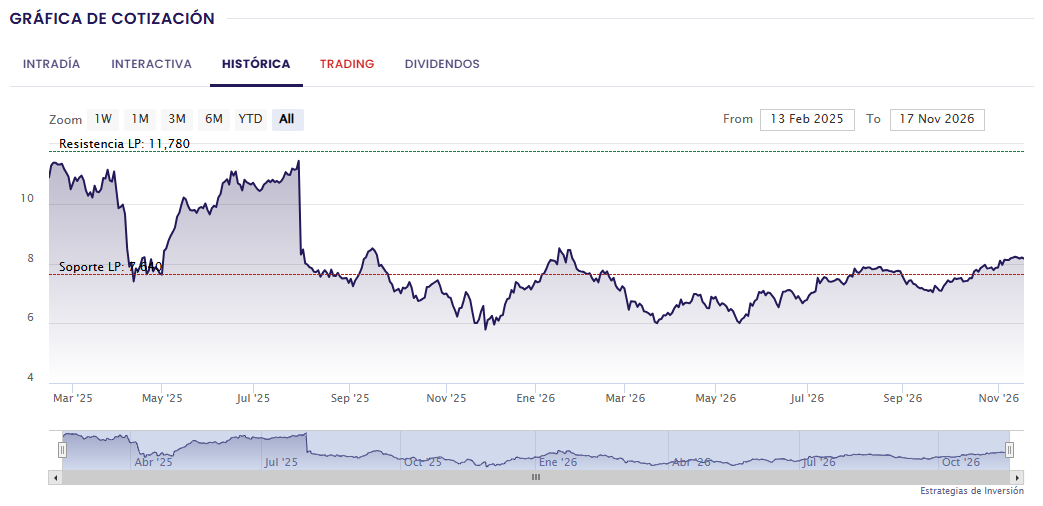
Las acciones de HBX Group International han subido un 7,46% en lo que va de año, pero registran una caída del 8,8% desde los máximos anuales que tocó el 16 de enero en 8,84 euros. En los últimos 12 meses, la subida es de un 43,42% frente a los 5,62 euros de sus mínimos del 26 de noviembre del año pasado.
HBX debutó en Bolsa en febrero del año pasado con un precio de referencia de 11,50 euros. La cotización actual se encuentra casi un 30% por debajo de este nivel.

