Añadir Estrategias de Inversión en Google
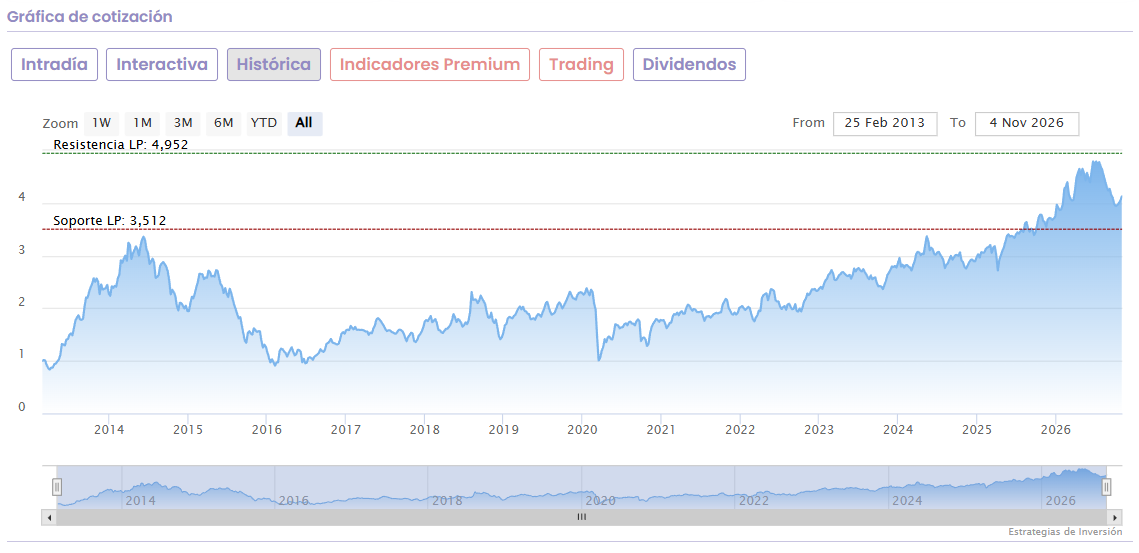
Sacyrvuelve a colocarse en el punto de mira de los inversores. La compañía española de infraestructuras presenta una configuración técnica favorable y mantiene una estrategia de expansión internacional que puede ofrecer nuevos argumentos al mercado. El radar confirma las señales alcistas del valor y le concede un potencial de revalorización del 27,82%.
Tomando como referencia los 4,13 euros por acción, el precio objetivo se sitúa en los 5,28 euros. Una diferencia que deja un recorrido interesante para la empresa, siempre que consiga mantener la fortaleza de su cotización y materializar las oportunidades de crecimiento que tiene sobre la mesa.
Uno de los principales focos de atención está en Estados Unidos. El consejero delegado de Sacyr, Pedro Sigüenza, aseguró el pasado 4 de noviembre que el país sigue siendo prioritario para el grupo y se mostró convencido de que la compañía conseguirá una gran concesión de autopistas.
La empresa quiere seguir compitiendo en nuevos corredores mediante el modelo de managed lanes, que permite habilitar carriles adicionales de pago para mejorar la circulación en vías congestionadas. Entre las oportunidades destaca el proyecto I-77 South, en Carolina del Norte, donde Sacyr ya está preclasificada y espera que se publique la solicitud de ofertas durante el último trimestre de 2026. La dirección también ha insistido en que no modificará sus criterios de rentabilidad y disciplina financiera para conseguir nuevos contratos. Una cuestión relevante para el mercado, ya que el crecimiento internacional debe ir acompañado de una adecuada gestión del riesgo y de las necesidades de inversión.
La expansión de Sacyr no se limita al mercado estadounidense. La compañía está explorando oportunidades en Canadá, Italia y Australia, además de mantener su presencia en otros mercados estratégicos como Chile y Portugal.
Asimismo, está trabajando en la rotación de determinados activos. Durante la presentación de resultados, Sacyr explicó que continúa analizando distintas oportunidades de desinversión dentro de su plataforma concesional Voreantis. Estos movimientos podrían permitir poner en valor activos maduros y liberar recursos para financiar nuevas inversiones.
Más allá de su evolución bursátil y de las oportunidades de expansión, Sacyr cuenta con el respaldo de sus últimas cifras financieras. La compañía obtuvo un beneficio neto de 116 millones de euros en los nueve primeros meses de 2026, un 87% más que en el mismo periodo del ejercicio anterior. Los ingresos crecieron un 11%, hasta los 3.777 millones de euros, mientras que el EBITDA avanzó un 9%, hasta los 1.111 millones. También destaca la generación de caja operativa, que aumentó un 21%, hasta los 930 millones de euros. Además, el 90,5% del EBITDA ya procede de activos concesionales, lo que refleja el peso creciente de este modelo de negocio en el grupo.
La adjudicación de nuevos contratos en Estados Unidos, el avance de los proyectos internacionales y la capacidad para rotar activos concesionales serán algunas de las referencias que convendrá vigilar en los próximos meses.