Añadir Estrategias de Inversión en Google
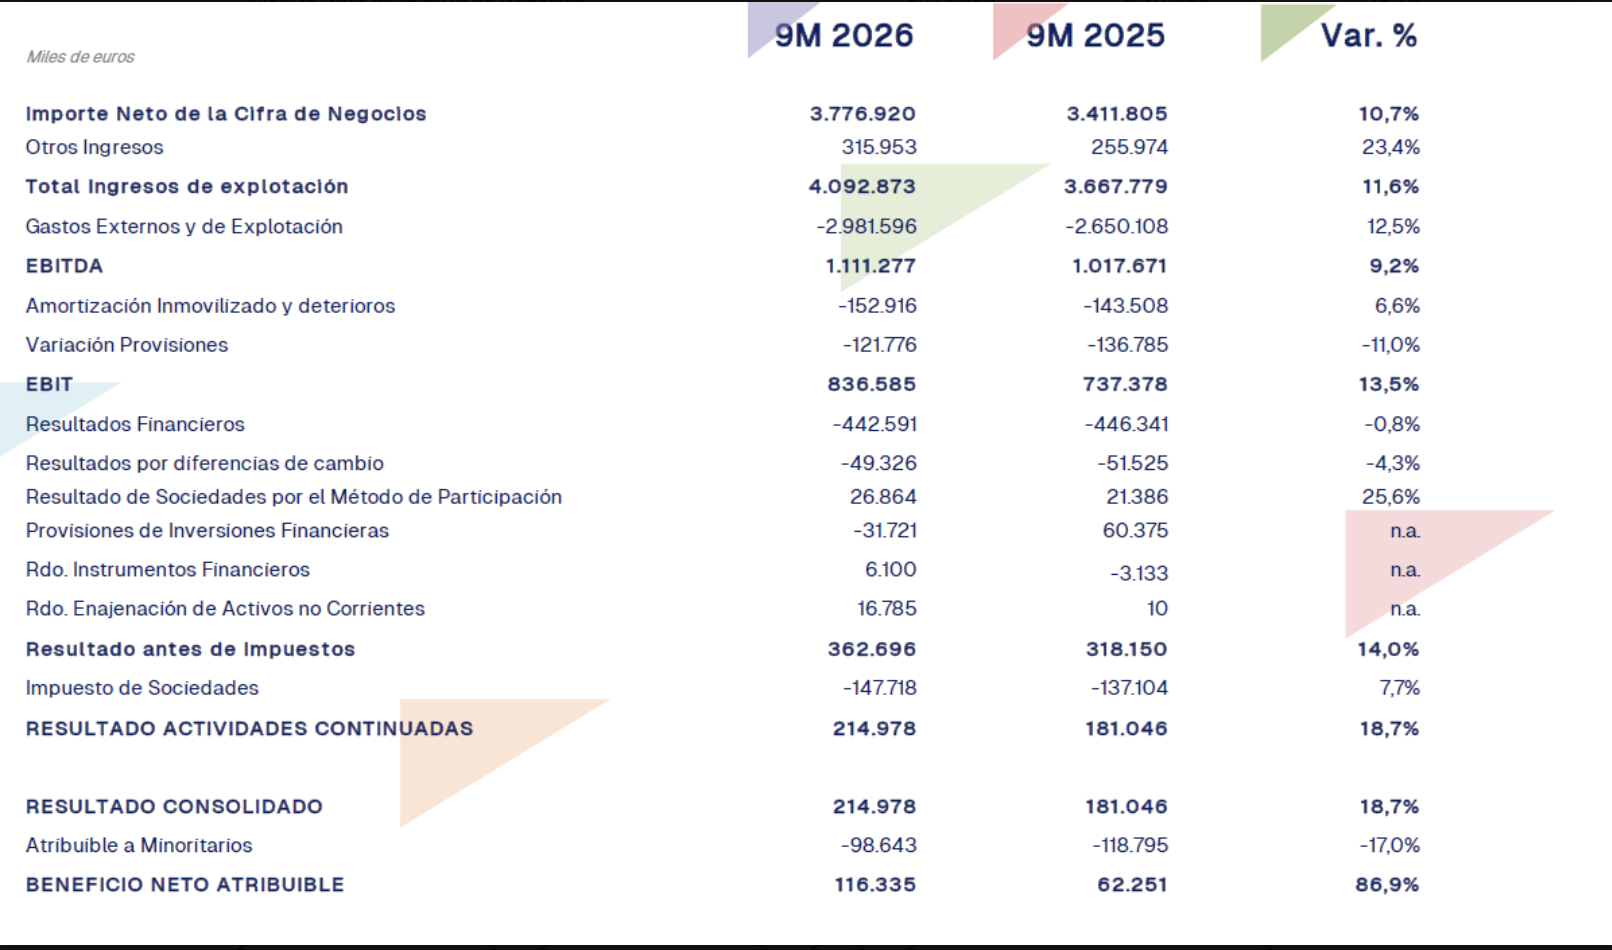
Sacyr obtuvo un beneficio neto de 116 millones de euros en los primeros nueve meses de 2026, el 87% más que en el mismo periodo de 2025. La cifra de negocios alcanzó los 3.777 millones de euros (+11%) y el EBITDA se situó en 1.111 millones de euros (+9%). El 90,5% del EBITDA procede de activos concesionales.
El flujo de caja operativo se situó en 930 millones de euros, el 21% más que en el mismo periodo comparable del ejercicio pasado, una vez deducida la contribución de la caja de los activos vendidos en 2025.
Dos nuevas concesiones
En los primeros nueve meses de 2026, Sacyr ganó dos nuevos activos concesionales: el Museo de Ciencias de Ontario (Canadá) y la Ruta 57 de Chile.
Sacyr sigue trabajando en nuevas oportunidades estratégicas en sus mercados de referencia. Estados Unidos, Canadá y Europa concentran una atractiva cartera de oportunidades en concesiones y agua, mientras que Australia destaca en proyectos de desalación y potabilización.
La plataforma concesional de la compañía está en continua revaloración y el valor de los activos concesionales en 2026 se sitúa en 4.316 millones de euros, sin incluir las nuevas adjudicaciones.
Rating investment grade
S&P Global Ratings otorgó a Sacyr a finales de agosto una calificación crediticia corporativa de BBB- a largo plazo, con perspectiva estable, que sitúa a la compañía dentro de la categoría de Investment Grade (Grado de Inversión). Este rating Investment Grade se une al que ya le otorgó Morningstar DBRS.
El rating de S&P refleja la solidez financiera de Sacyr y facilita una mayor visibilidad y acceso a inversores internacionales. Además, permitirá diversificar las fuentes de financiación, optimizar el coste, mejorar el posicionamiento competitivo en licitaciones internacionales y reforzará la confianza del mercado y la credibilidad financiera.
En cuanto al desempeño ESG, Sacyr ha mejorado sus calificaciones en las evaluaciones de S&P Global y MSCI. En la primera ha logrado 77 puntos y se sitúa en el percentil 97 del sector de construcción e ingeniería. Respecto de MSCI, avanza un nivel, hasta “AA”, gracias al refuerzo de la ética empresarial y supervisión del Consejo de Administración y a su liderazgo en seguridad y salud.
Dividendo en efectivo
Sacyr ha pagado un dividendo en efectivo de 0,10 euros en julio de 2026, lo que supone un aumento del 122% respecto del de julio de 2025.
Además, Sacyr suscribió en agosto un nuevo contrato forward de 10 millones de acciones. De esta manera, suma 40 millones de acciones a un precio medio de referencia de 3,59 euros por título.
Sacyr cumplió en los nueve primeros meses de 2026 su objetivo de no superar una vez la ratio de deuda neta con recurso entre EBITDA con recurso más distribuciones concesionales de los últimos 12 meses. La deuda neta con recurso se situó en 322 millones de euros a cierre de septiembre, frente a los 264 millones de junio. Los fondos de las operaciones del tercer trimestre cubrieron el pago del dividendo en efectivo.
Evolución por áreas de negocio
Concesiones.- Sacyr Concesiones obtuvo una cifra de negocios de 1.536 millones de euros, un 21% más que en los primeros nueve meses de 2025.
Los ingresos operativos crecieron el 11%, ya que las ventas de activos en Colombia se vieron compensadas con la aportación de año completo de Ruta 68 y Ruta del Itata (Chile), así como del avance de otros proyectos en Colombia, Chile y Reino Unido. Los ingresos de construcción se incrementaron el 45% con el inicio del Museo de Ciencias de Ontario (Canadá) y con el crecimiento en Chile y Colombia.
El EBITDA se situó en 611 millones de euros (+9%), debido a la sólida evolución operativa, a pesar de la salida del perímetro de los activos vendidos en Colombia.
Ingeniería e Infraestructuras.- La cifra de negocios alcanzó los 2.419 millones de euros (+10%) en los primeros nueve meses y el EBITDA se situó en 434 millones de euros (+7%). Estos incrementos se deben al comienzo de obras propias en EE. UU., Canadá, Paraguay, Chile y España.
La estrategia de esta línea de negocio pone el foco en el control y la reducción de riesgos en proyectos para terceros. Fruto de esta estrategia, el peso de la cartera para Sacyr Concesiones se sitúa ya en el 76%, en línea con lo marcado en el Plan Estratégico.
El margen de EBITDA de la actividad de construcción creció hasta el 5%.
La cartera total de Ingeniería e Infraestructuras se situó en 12.801 millones de euros, con un crecimiento del 3% respecto de diciembre de 2025.
En el tercer trimestre se firmaron dos grandes contratos de construcción para terceros: el Hospital Frimley Park (Reino Unido) y el Peel Health Campus en Australia.
Agua.- Esta línea de actividad aceleró su crecimiento con una cifra de negocios de 323 millones de euros (+53%) y un EBITDA de 55 millones de euros (+20%). El margen de EBITDA se incrementó hasta el 23,3%.
Estas cifras reflejan la buena marcha operativa de Sacyr Agua y la aportación de nuevos proyectos como la planta de reúso de Antofagasta (Chile) o la adquisición de Aigües de Esparraguera (España).
La cartera de Sacyr Agua cerró el tercer trimestre en 8.089 millones de euros, con un crecimiento del 16% frente a diciembre de 2025.