Añadir Estrategias de Inversión en Google
Vamos con datos, no con relatos. El SMI de 2026 es de 1.221 euros mensuales en 14 pagas, es decir, 17.094 euros anuales. Además, se ha aprobado una deducción de 590,89 euros que permite que no pagar IRPF (con el voto en contra de una parte del Gobierno, por cierto).
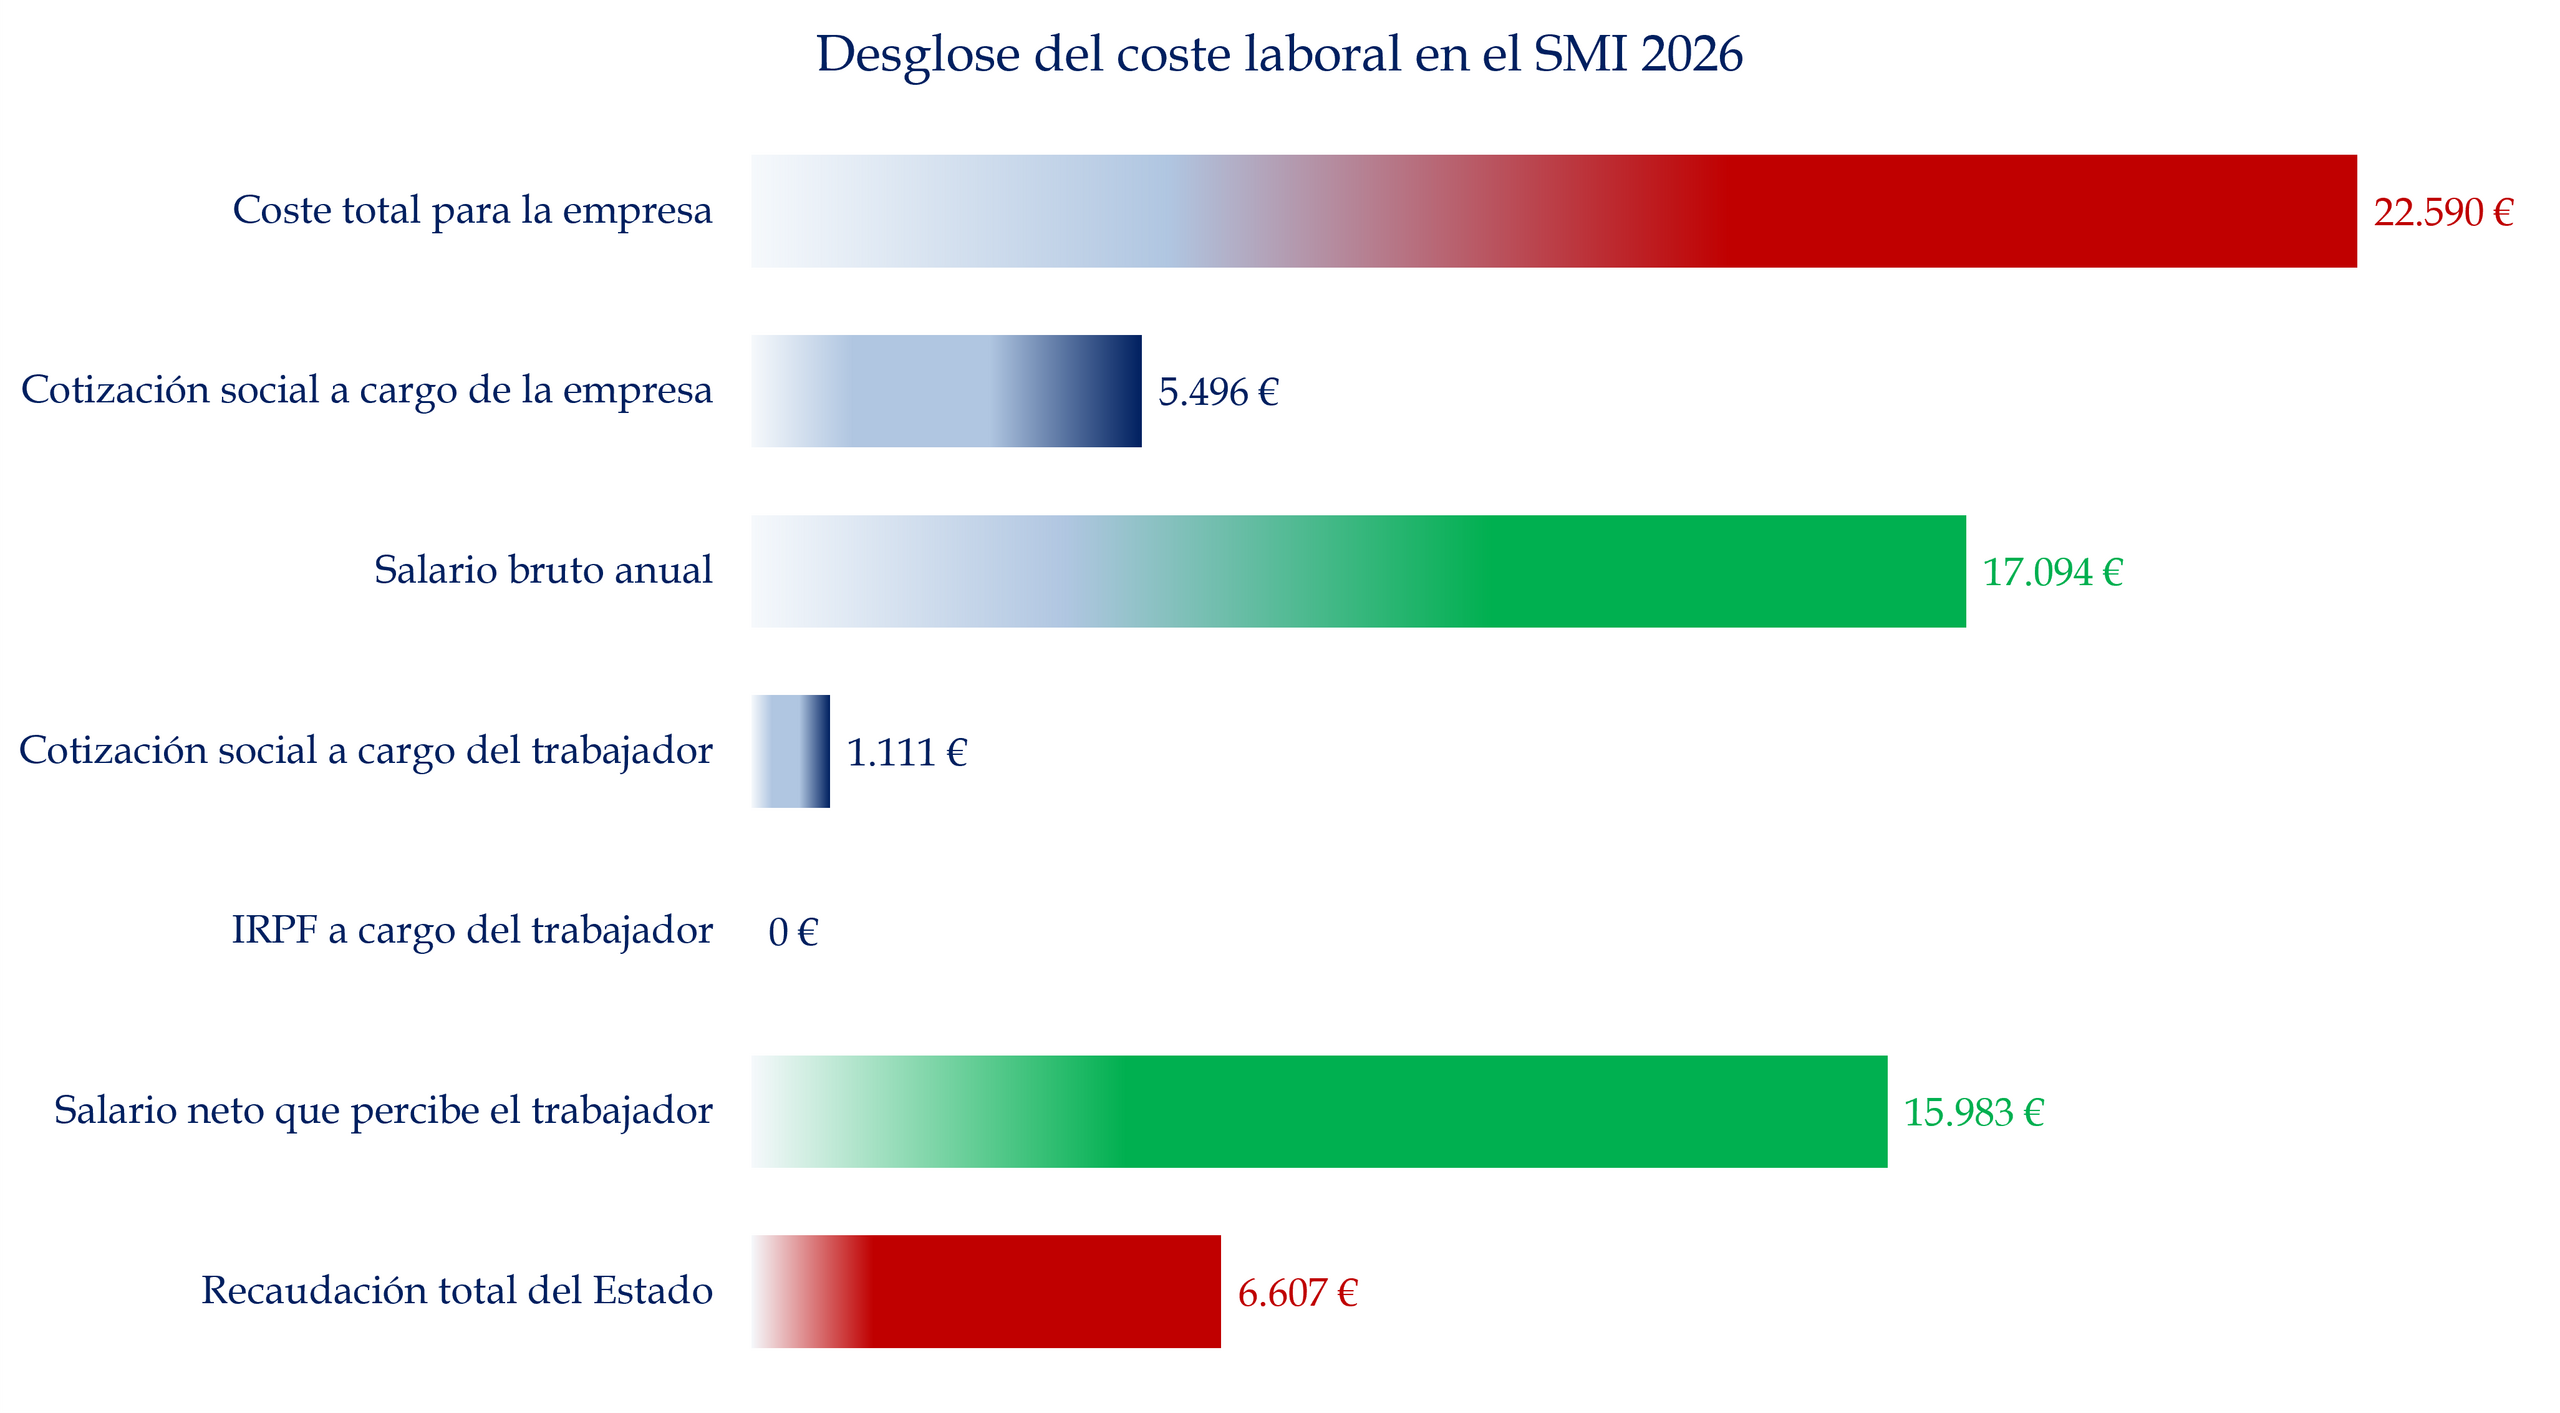
El problema aparece cuando de ahí se salta a afirmar que quien cobra el SMI no paga impuestos. Para que un trabajador reciba un salario bruto de 17.094 euros, la empresa tiene un coste laboral de 22.590 euros. De ahí salen 5.496 euros en cotizaciones empresariales. Después, al trabajador se le descuentan otros 1.111 euros de cotización social. Resultado: recibe 15.983 euros. El trabajador no paga IRPF, pero tiene un coste del 29,2%. Nada mal, ¿verdad? Mira el gráfico.
Desglose del coste laboral
Fuente: Carlos Arenas Laorga
Pero el disparate más alocado empieza cuando sobrepasas del SMI. Con el SMI se hace demagogia, con lo de después, vas a sorprenderte. Mucho.
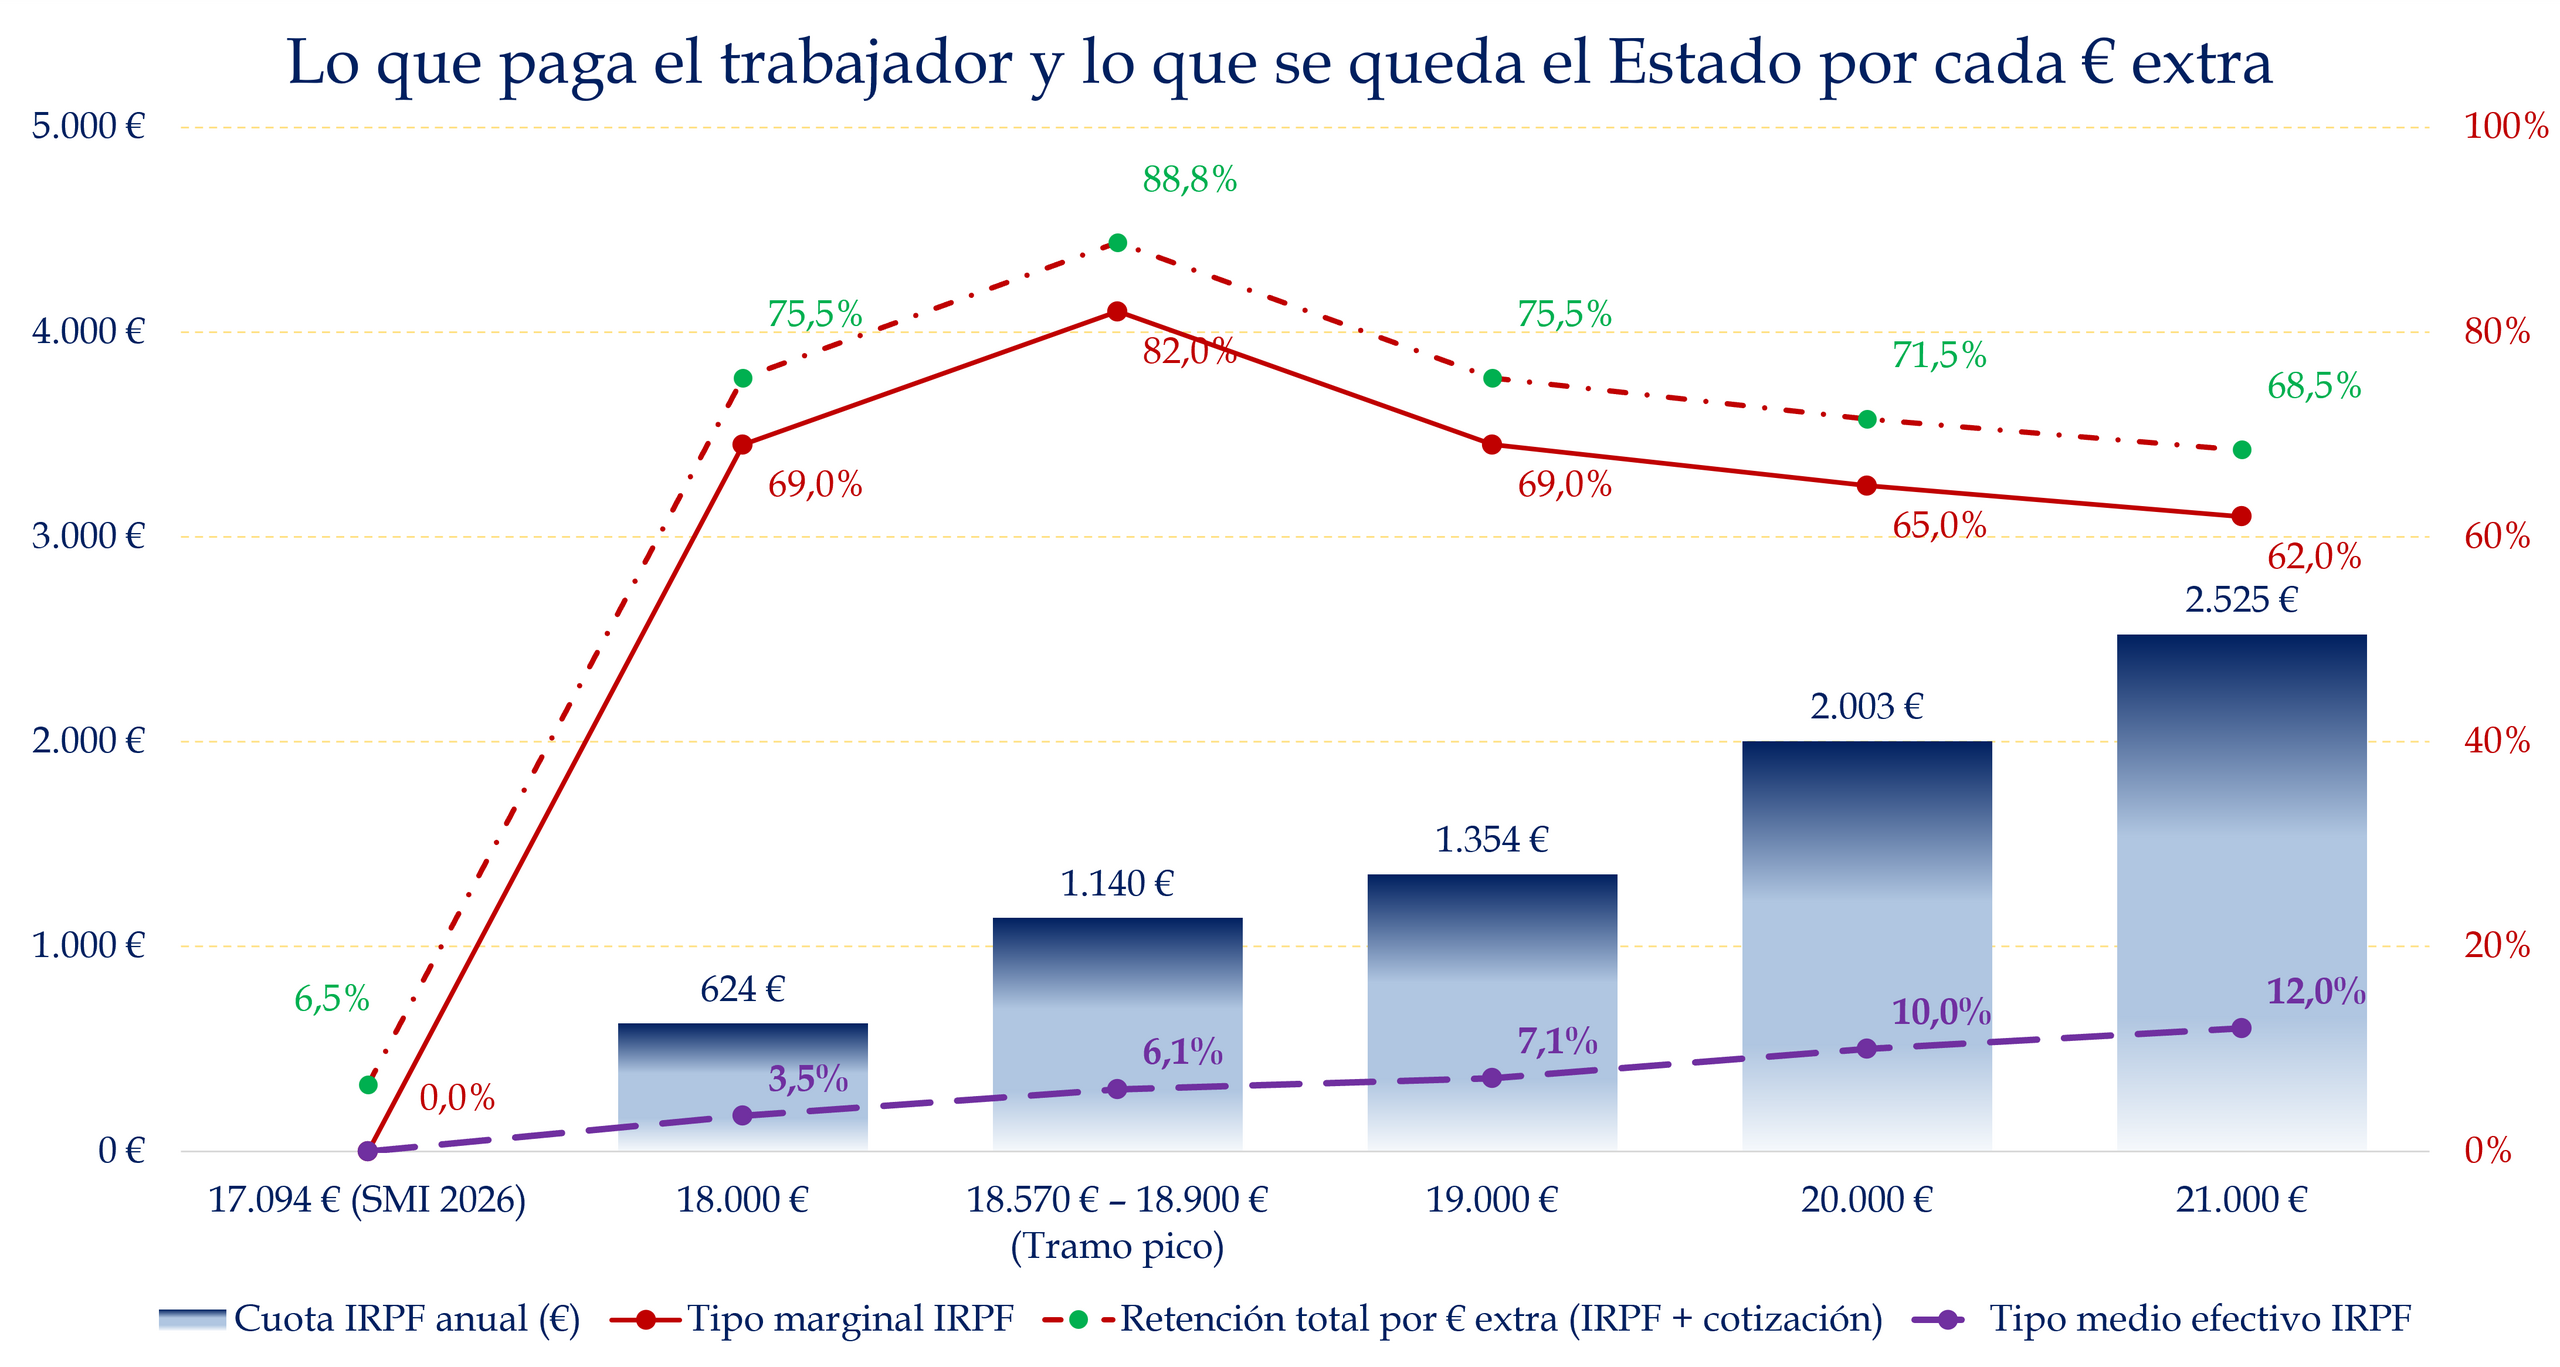
Un trabajador que pasa de 17.094 a 18.000 euros brutos anuales comienza a pagar 624 euros de IRPF. Su tipo medio efectivo es todavía pequeño, un 3,5%. Ahí está la trampa; el tipo medio parece bajo, pero el tipo marginal sobre la subida salarial alcanza el 69%. Si añadimos aproximadamente un 6,5% de cotización a cargo del trabajador, la retención total sobre cada euro adicional llega al 75,5%. Es decir, de cada euro bruto adicional que gana, conserva unos 24,5 céntimos.
Y podemos ir a peor. Es cierto que este tramo es especialmente malo, pero perdonarme la expresión, vais a flipar.
Entre aproximadamente 18.570 y 18.900 euros aparece el tramo pico. El tipo marginal efectivo del IRPF llega al 82%.Sumando cotizaciones, la mordida alcanza el 88,8%. El trabajador conserva 11,3 céntimos de cada euro adicional de salario bruto.
Ojo, no significa que pague el 88,8% de todo su sueldo. Su tipo medio efectivo de IRPF ronda el 6,1%. Lo aberrante es el tratamiento del siguiente euro. Trabajas más, te ascienden o consigues una mejora salarial y, durante ese tramo, casi todo el incremento acaba absorbido por el estado.
Lo que paga el trabajador y se queda el estado
Fuente: Carlos Arenas Laorga
Estos datos pueden variar algo según la comunidad autónoma y las circunstancias personales, pero el problema de fondo no cambia.
Los políticos han diseñado un sistema para que el trabajador con el salario mínimo no pague IRPF y nos venden que no paga impuestos. Las cotizaciones no son impuestos técnicamente, pero sí le quitan el dinero. Cuidado con ese relato político. Ahora bien, en cuanto lo supera, la tajada es tremenda.
Es una trampa fiscal. El debate político suele quedarse en si el SMI sube 30, 40 o 50 euros. Pero el dato importante para el trabajador no es cuánto sube el bruto, sino cuánto de esa subida llega realmente a su bolsillo y cuánto cuesta generarla. Subir salarios y, acto seguido, retirar deducciones y reducciones a una velocidad que se come el incremento puede quedar muy bien en el relato, pero no en el dato. Y los políticos se aprovechan del desconocimiento que tenemos sobre las nóminas.
La fiscalidad debería recaudar con reglas comprensibles y evitar saltos que castiguen precisamente a quien empieza a ganar algo más. Un sistema que se lleva casi 9 de cada 10 céntimos de determinados euros adicionales no está gravando al rico. Está poniendo un peaje a los trabajadores que intentan dejar atrás el salario mínimo.
A ver si es que quieren que nos quedemos en el mínimo…