Añadir Estrategias de Inversión en Google
La fuerte caída en los precios del petróleo y el apoyo de los analistas tras los resultados de la semana pasada están convirtiendo a IAG en uno de los grandes protagonistas de la Bolsa en los últimos días. Hoy otras dos casas de análisis reiteran su apuesta por el holding de aerolíneas: RBC y Goldman Sachs.
En concreto, Goldman Sachs ha elevado el precio objetivo de las acciones de IAG cotizadas en la Bolsa de Londres de 500 a 520 peniques, manteniendo su recomendación de ‘Compra’. El analista Patrick Creuset ajusta sus estimaciones tras el informe trimestral del grupo aéreo, reflejando estimaciones más altas, menor deuda y un número reducido de acciones en circulación. La nueva valoración supone un potencial del 13,11% frente a la cotización actual.
Algo menos optimista es el banco canadiense RBC, que no obstante reitera su recomendación de ‘Superior al mercado’ con un precio objetivo de 500 peniques. En este caso el potencial es del 8,76%. Tras la publicación de los resultados del tercer trimestre de la aerolínea, el analista Ruairi Cullinane reduce sus previsiones de beneficio operativo (EBIT) y ganancias por acción para el periodo 2026-2028 en aproximadamente un dos por ciento cada una. El motivo aducido es el aumento de los costes del combustible.
Estas valoraciones se conocen después de que ayer Bernstein Research elevase su precio objetivo para IAG de 550 a 555 peniques y de que Barclays lo hiciese hasta los 575 peniques, frente a los 525 peniques anteriores.
Las acciones de IAG cotizadas en Londres subían un 1,99% a primera hora de la mañana hasta los 459,70 peniques, con una revalorización ya del 11% en lo que va de año, y del 38% desde los mínimos anuales del 23 de marzo (332,70 peniques).
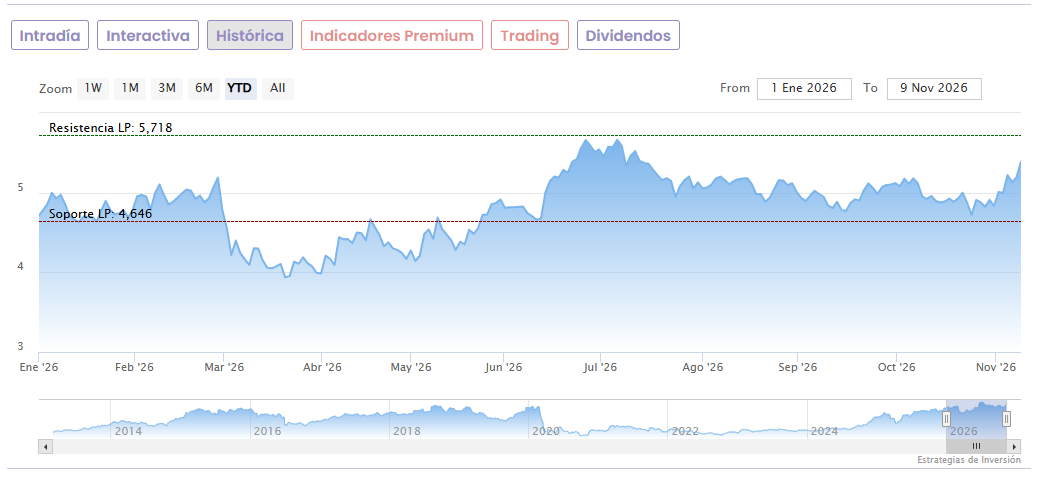
Fuerte subidas también para las acciones cotizadas en el IBEX 35: IAG avanzaba un 2,11% en la Bolsa española hasta marcar 5,504 euros. En este caso, los títulos acumulan una revalorización del 16% en lo que va de año. Y del 44% frente a los mínimos de marzo, cuando llegó a caer a 3,82 euros.
Los analistas que cubren a IAG en la Bolsa de Madrid le dan, de media, un potencial alcista del 11,25%, con el precio objetivo de consenso fijado en los 6,13 euros, según los datos recopilados por Reuters. La recomendación mayoritaria es de ‘comprar’: recibe 3 consejos de ‘compra fuerte’, 8 de ‘compra’, 2 de ‘mantener’ y solo 1 de ‘venta’.
IAG ganó 2.264 millones de euros hasta septiembre, un 16,2% menos, pese a elevar sus ingresos un 2,3%, hasta los 25.808 millones. El encarecimiento del combustible y las disrupciones operativas presionaron los márgenes, aunque el grupo mantiene su previsión de alcanzar una rentabilidad operativa de al menos el 12% en el conjunto del ejercicio.
Por otro lado, hay que tener en cuenta que su consejo ha aprobado la distribución de un dividendo bruto a cuenta de 0,053 euros por acción con cargo a los resultados financieros de 2026, lo que supone un aumento del 10,4% más respecto a los 0,048 euros pagados a cuenta durante el ejercicio previo. se pagará en diciembre.