Añadir Estrategias de Inversión en Google
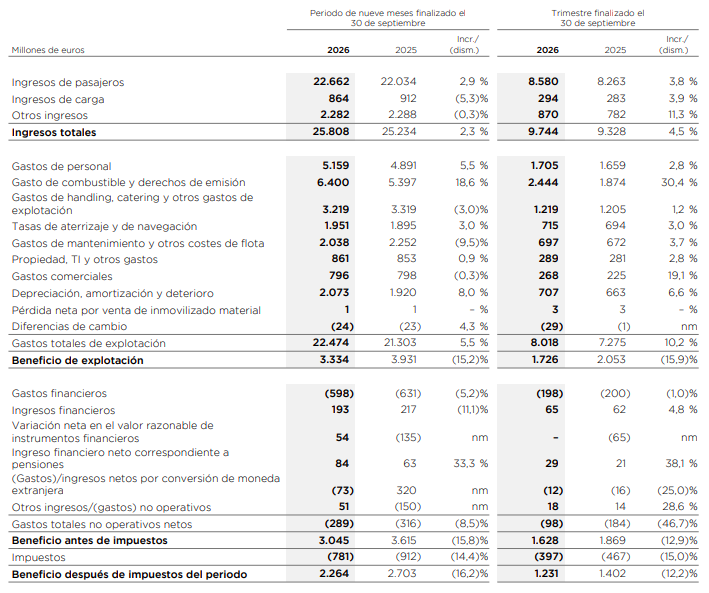
IAG obtuvo un beneficio neto de 2.264 millones de euros en los nueve primeros meses de 2026, un 16,2% menos que en el mismo periodo del año anterior, lastrado por el encarecimiento del combustible, las disrupciones operativas y los costes de reestructuración de Iberia y British Airways. Pese al descenso de las ganancias, el grupo ha elevados sus ingresos y ha aprobado un dividendo a cuenta de 0,053 euros brutos por acción, un 10% superior al de 2025.
El encarecimiento del combustible y las disrupciones reducen el margen
En concreto, el grupo registró unos ingresos de 25.808 millones de euros entre enero y septiembre, frente a los 25.234 millones del mismo periodo de 2025. El avance del 2,3% en la facturación no fue suficiente para compensar el incremento de los costes. El beneficio de explotación se situó en 3.334 millones, un 15,2% menos, mientras que el resultado operativo antes de partidas excepcionales alcanzó los 3.483 millones, con un descenso del 11,4%.
El margen de explotación antes de partidas excepcionales se redujo hasta el 13,5%, frente al 15,6% de los nueve primeros meses del ejercicio anterior. En el tercer trimestre, los ingresos crecieron un 4,5%, hasta los 9.744 millones de euros, pero el beneficio de explotación antes de partidas excepcionales cayó un 15,9%, hasta los 1.726 millones. El margen trimestral se situó en el 17,7%, frente al 22% de un año antes. Por su parte, el beneficio neto del trimestre descendió un 12,2%, hasta los 1.231 millones.
Uno de los principales factores detrás de este deterioro fue el aumento de los costes del combustible y los derechos de emisión. Esta partida ascendió a 6.400 millones de euros en los nueve primeros meses, un 18,6% más que en el mismo periodo de 2025, lo que supone un incremento de 1.003 millones. IAG atribuye este encarecimiento, principalmente, a la subida de los precios medios del combustible desde finales de febrero, como consecuencia del conflicto en Oriente Medio y de las disrupciones en el transporte marítimo y las exportaciones de petróleo a través del estrecho de Ormuz.
La política de coberturas del grupo permitió amortiguar parcialmente el impacto, con unas ganancias por coberturas de combustible de 1.252 millones de euros en el periodo. También contribuyó favorablemente la depreciación del dólar, con un efecto positivo de 238 millones sobre esta partida. No obstante, el gasto total en combustible aumentó un 30,4% en el tercer trimestre, incluso después de contabilizar el efecto de las coberturas.
A esta presión se sumaron las disrupciones operativas, los incrementos salariales, la inflación en los costes de proveedores y las inversiones en nueva flota y productos. Los gastos totales de explotación aumentaron hasta los 22.474 millones de euros, frente a los 21.303 millones del mismo periodo del año anterior. Además, IAG contabilizó 149 millones de euros en costes excepcionales de reestructuración, de los que 114 millones correspondieron a Iberia y 35 millones a British Airways.
El comportamiento de las aerolíneas también fue desigual. Todas registraron un impacto adverso por el encarecimiento del combustible, mientras que la mayor competencia en las rutas europeas de corto radio afectó a los resultados de Vueling y la presión competitiva en las conexiones del Atlántico Norte desde Dublín perjudicó a Aer Lingus. En cambio, IAG Loyalty continuó creciendo y elevó su beneficio un 8% en el tercer trimestre, hasta los 152 millones de libras.
La demanda de largo radio sostiene los ingresos
Pese a las dificultades, IAG destaca la fortaleza de la demanda de viajes y el buen comportamiento de sus rutas de largo radio. Los ingresos de pasajeros aumentaron un 2,9% en los nueve primeros meses, mientras que los ingresos unitarios por pasajero avanzaron un 3%. El grupo transportó a 92,6 millones de pasajeros, prácticamente en línea con el mismo periodo del año anterior, y redujo ligeramente su capacidad, un 0,2%.
El Atlántico Norte fue uno de los mercados con mejor comportamiento durante el tercer trimestre, con un aumento del 11% en los ingresos unitarios y una capacidad prácticamente estable. También destacó el Atlántico Sur, donde los ingresos unitarios crecieron un 2,3%, con un incremento de la capacidad del 5,4%.
En Europa, sin embargo, el escenario fue más complicado por el aumento de la capacidad de los competidores. IAG redujo su oferta un 1,2%, principalmente en Iberia y Vueling, con el objetivo de proteger la rentabilidad. En el conjunto de la red, el coeficiente de ocupación se situó en el 88% durante el tercer trimestre, seis décimas menos que un año antes.
Dividendo un 10% superior y nueva recompra de acciones
A pesar de la caída de los beneficios, IAG mantiene su compromiso de remunerar a los accionistas. El consejo de administración ha aprobado un dividendo a cuenta con cargo a los resultados de 2026 de 0,053 euros brutos por acción, frente a los 0,048 euros abonados en 2025. La mejora es del 10% y, según la compañía, refleja tanto el incremento del pago como el efecto de la reducción del número de acciones en circulación por el programa de recompra.
El calendario establece el 3 de diciembre como fecha exdividendo, el 4 de diciembre como fecha de registro y el 7 de diciembre como inicio del pago. Tras aplicar la retención fiscal del 19%, el importe neto será de 0,0429 euros por acción.
La compañía también ha puesto en marcha el último tramo de su programa de recompra de acciones, por valor de 500 millones de euros, dentro de un plan total de 1.500 millones. Está previsto que esta última fase concluya a finales de febrero de 2027, antes de la publicación de los resultados anuales de 2026.
IAG mantiene su previsión de margen para 2026
De cara al cierre del ejercicio, el grupo mantiene su objetivo de alcanzar un margen de explotación antes de partidas excepcionales de al menos el 12%, dentro de su rango objetivo a través del ciclo, situado entre el 12% y el 15%. La compañía señala que las tendencias positivas de ingresos continúan en el cuarto trimestre y que el 85% de las reservas previstas para ese periodo ya están garantizadas. También asegura que las reservas para el primer trimestre de 2027 presentan una evolución sólida.
En sus hipótesis para el conjunto de 2026, IAG prevé que la capacidad sea ligeramente inferior a la de 2025, debido a la ausencia de oferta en Oriente Medio, las disrupciones operativas y su estrategia de priorizar los vuelos rentables. También estima que los costes unitarios excluido el combustible aumentarán alrededor de un 1% en el ejercicio.
En cuanto al combustible, la compañía calcula un coste total de 8.900 millones de euros para 2026, tomando como referencia la curva de precios del combustible de aviación y los tipos de cambio del 3 de noviembre. Para 2027, tiene cubierto actualmente el 45% de sus necesidades previstas.
La posición financiera sigue siendo uno de los puntos de apoyo del grupo. A 30 de septiembre, IAG contaba con una deuda neta de 4.220 millones de euros, frente a los 5.948 millones registrados al cierre de 2025. El apalancamiento neto se situó en 0,6 veces, frente a las 0,8 veces anteriores, mientras que la liquidez total ascendía a 12.490 millones de euros.