Añadir Estrategias de Inversión en Google
Los resultados presentados el pasado viernes por IAG parecen haber convencido tanto a analistas como a inversores. El holding de aerolíneas sube en Bolsa por segundo día seguido después de que tanto Barclays como Bernstein hayan elevado el potencial que ven sus acciones cotizadas en la Bolsa de Londres.
La firma estadounidense Bernstein Research ha elevado su precio objetivo para IAG de 550 a 555 peniques y ha mantenido su recomendación de ‘Superior al mercado’. La nueva valoración supone un potencial del 24,7% frente a la cotización actual. El grupo de aerolíneas, al igual que todos sus competidores, se ha visto afectado por el aumento del precio del combustible este año, reconoce el analista Alex Irving en una nota. Sin embargo, considera a IAG la mejor compañía del sector. IAG sigue apuntando a un margen superior al 12%, la demanda se mantiene fuerte y la recompra de acciones continúa.
Más optimistas son todavía los analistas de Barclays, que han elevado el precio objetivo hasta los 575 peniques por acción, desde los 525 peniques anteriores. En este caso la nueva valoración supone un potencial alcista del 29,2%.
Hoy las acciones de IAG cotizadas en la Bolsa de Londres subían a media mañana un 2,60% hasta marcar 445 peniques.
También subían con fuerza los títulos cotizados en el IBEX 35, con un alza del 2,69% hasta los 5,33 euros que situaban a IAG (Iberia) como el mejor valor del selectivo madrileño. Las acciones han subido un 12,2% en lo que va de año a pesar de la presión por los precios del combustible a raíz de la guerra de Irán. Además, han rebotado un 39,5% desde sus mínimos de marzo, cuando se inició el conflicto y llegaron a tocar los 3,82 euros.
Los analistas que cubren a IAG en la Bolsa de Madrid le dan, de media, un potencial alcista del 15%, con el precio objetivo de consenso fijado en los 6,13 euros, según los datos recopilados por Reuters. La recomendación mayoritaria es de ‘comprar’: recibe 3 consejos de ‘compra fuerte’, 8 de ‘compra’, 2 de ‘mantener’ y solo 1 de ‘venta’.
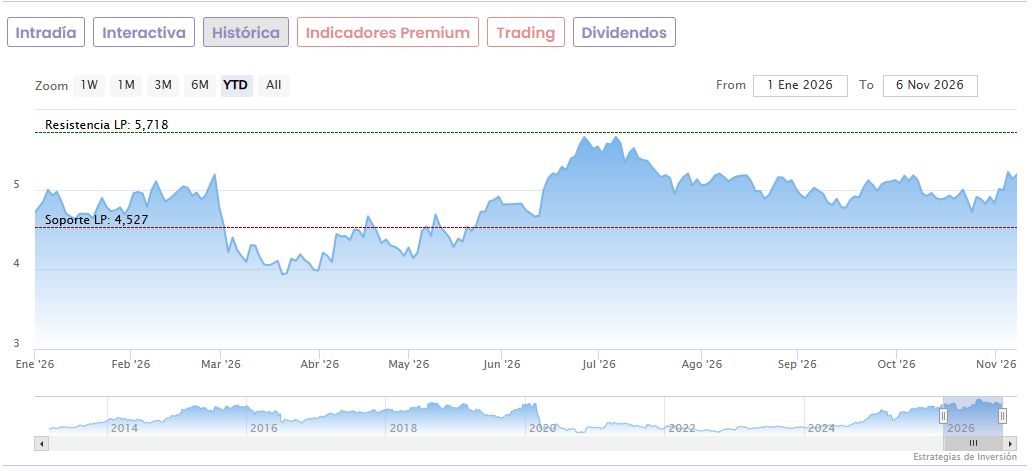
IAG ganó 2.264 millones de euros hasta septiembre, un 16,2% menos, pese a elevar sus ingresos un 2,3%, hasta los 25.808 millones. El encarecimiento del combustible y las disrupciones operativas presionaron los márgenes, aunque el grupo mantiene su previsión de alcanzar una rentabilidad operativa de al menos el 12% en el conjunto del ejercicio.
Por otro lado, hay que tener en cuenta que su consejo ha aprobado la distribución de un dividendo bruto a cuenta de 0,053 euros por acción con cargo a los resultados financieros de 2026, lo que supone un aumento del 10,4% más respecto a los 0,048 euros pagados a cuenta durante el ejercicio previo. se pagará en diciembre.