Añadir Estrategias de Inversión en Google
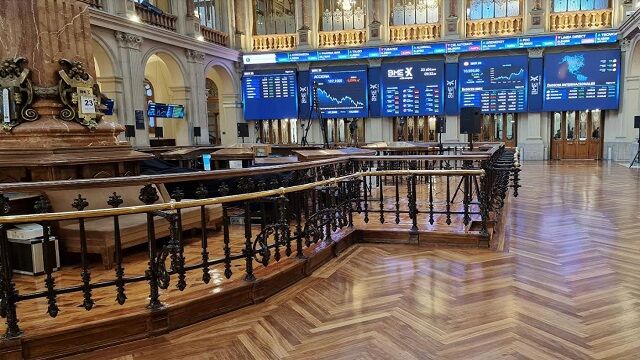
El IBEX 35 arranca la sesión de este martes con una caída de un 0,23% hasta los 18.996,40 puntos. El valor más penalizado es ACS, con una caída del 1,22%, por el 1,16% que se deja Ferrovial. En el lado de los avances, ArcelorMittal se anota una subida del 1,10% y Acciona Energías Renovables suma un 0,92%.
El selectivo madrileño viene de una jornada de duro castigo en la sesión de ayer, en la que la presión de los intereses de la deuda a raíz del efecto contagio de Francia se tradujo finalmente en una caída de un 1,49%, si bien el índice logró salvar in extremis la cota de los 19.000 puntos que perdió por momentos.
El Ibex 35 empieza a estar cada vez más lejos de los máximos históricos que conquistó hace dos meses: el listón a superar está en los 20.213,60 puntos del cierre del 11 de agosto, aunque el punto más alto en la negociación intradía se alcanzó el 13 de agosto, cuando llegó a tocar un nivel de 20.356,90 puntos.
En la jornada de este martes ha comenzado de manera oficiosa la temporada de resultados del Ibex 35 con las cuentas de Enagás. La compañía ha comunicado que el beneficio recurrente después de impuestos a 30 de septiembre alcanzó 195,8 millones de euros, en línea para alcanzar el objetivo anual de 2026 de 235 millones de euros, según ha comunicado hoy la compañía a la CNMV. El beneficio después de impuestos fue de 204,1 millones de euros, un 22,3% menos que en el mismo período del año pasado.
Los ingresos del grupo alcanzaron los 696,7 millones de euros, un 2% menos que en el mismo período del año pasado, mientras que el EBITDA alcanzó los 491,5 millones de euros, un 2,9% inferior.
A tener en cuenta que el miércoles se conocerán las cuentas de Iberdrola y las cifras de ventas de Puig Brands, mientras que el jueves será el turno de Bankinter.
En otras noticias del día, Repsol prepara una fuerte mejora de la retribución a sus accionistas, según adelanta el diario Cinco Días, tras el fuerte incremento de los beneficios. La compañía prevé presentar al consejo de administración una propuesta de recompra de acciones que podría superar los 500 millones de euros y acercarse a los 1.000 millones, según las estimaciones de algunas firmas de análisis.
Además, el diario británico Financial Times publica que Telefónica y Liberty Global presionan presionan a la CMA para que reconsidere la compra de Netomnia por Virgin Media O2. Por otro lado, El Economista apunta que Telefónica se alía con la portuguesa NOS para pujar en contratos militares.
Banco Santander encarga a KPMG buscar socios en seguros para empresas, señala el diario Expansión. La entidad invita a WTW, Aon y Sabseg a participar en el proceso de lanzar una correduría, controlada en un 49% por el banco, que cedería el 51% al nuevo aliado. El Santander se reservará el 49% y cederá el 51% a su aliado.
Hoy habrá que estar atentos también a la cotización de MERLIN Properties, que se está viendo muy penalizado en Bolsa por la delicada situación que atraviesa en Bolsa la estadounidense CoreWeave, principal inquilina de Merlin.
En cuanto a las recomendaciones de los analistas HSBC eleva el precio objetivo de Iberdrola desde 23,5 hasta 24,1 euros a la espera de los resultados que presentará mañana. Por otro lado, Jefferies recorta el precio objetivo de Cellnex, desde 36 a 34 euros por acción. Deutsche Bank rebaja su recomendación para Ferrovial de comprar a mantener y reduce su precio objetivo de 58,50 a 48,50 euros. UBS mantiene su recomendación neutral para Endesa, con un precio objetivo elevado de 37,70 a 41,55 euros.
Para el sector financiero, Barclays mantiene su recomendación de ponderación de mercado para BBVA, con un precio objetivo elevado de 24,10 a 24,20 euros. La firma británica mantiene su recomendación de ponderación de mercado para Bankinter, con un precio objetivo elevado de 16,70 a 16,80 euros. Barclays mantiene su recomendación de sobreponderar para Caixabank con un precio objetivo reducido de 13,70 a 13,60 euros.
Asimismo, Jefferies rebaja su recomendación de comprar a mantener a Banco Santander y eleva su precio objetivo de 12 a 13 euros, mientras que para Unicaja mantiene su recomendación de mantener con un precio objetivo elevado de 2,90 a 3,30 euros.
En el Mercado Continuo hay que tener en cuenta que Meliá Hotels International ha comunicado que ha destinado 50 millones de euros en la renovación del resort de lujo Paradisus Cancún (Quintana Roo, México), enmarcado en su actual estrategia de reposicionamiento en el que ya ha destinado 1.000 millones de euros, junto a socios propietarios y coinversores, para revalorizar 90 hoteles durante los últimos años.
Agenda del día y otros mercados
La agenda macroeconómica de este martes vuelve a ser muy ligera, aunque a primera hora de la mañana los inversores han conocido el IPP de Alemania, que subió un 6,7% en septiembre en tasa anual. A lo largo de la mañana se conocerán además el índice ZEW de sentimiento económico de Alemania y la Eurozona, mientras que en EEUU saldrán a la luz los inicios de viviendas y los permisos de construcción.
A la espera de estas cifras, en el resto de bolsas europeas el DAX abre con caídas del 0,41% en los 25.215,94 puntos, el FTSE 100 recorta un 0,22% en los 10.740,79 puntos, el CAC 40 se deja un 0,29% en los 7.845,25 puntos y el EURO STOXX 50 abre con caídas del 0,36% en los 6.116,35 puntos.
Los futuros de Wall Street apuntan a una apertura al alza del DOW JONES y el S&P 500, mientras que el tecnológico Nasdaq vuelve a quedarse rezagado y se mueve en negativo. Ayer la jornada tuvo un signo mixto, aunque en sentido inverso: el Dow acabó bajando un ligero 0,07%, mientras que el S&P 500 sumó un 0,41% y el Nasdaq avanzó un 1,11% gracias al rebote que vivieron los valores ligados a la inteligencia artificial.
Durante la jornada asiática, los principales índices se movieron con descensos, con un Nikkei japonés que cayó un 1,16% hasta los 64.164 puntos. Por su parte, el Kospi surcoreano bajó un 3,73%. En China, el CSI 300 restaba un 1,02%, mientras que el Hang Seng de Hong Kong cedía también más de un 1%.
En cuanto a la renta fija, que está siendo uno de los principales lastres de las bolsas mundiales en las últimas semanas, hoy la rentabilidad del bono español de deuda a diez años amanece en el 4,054%, mientras que el rendimiento del bono francés se sitúa en el 4,901%. La rentabilidad del bund alemán es de l3,4356%. Al otro lado del Atlántico, el bono estadounidense de referencia a diez años paga un 5,117%.
En los mercados de materias primas, los precios del petróleo avanzan, con el Brent cerca de un máximo de cinco meses, mientras los operadores incorporan a las cotizaciones una prima de riesgo geopolítico por los ataques hutíes contra infraestructuras saudíes y las informaciones sobre ataques a buques en el golfo Pérsico. El contrato Brent de referencia en Europa sube un 0,64% hasta los 110,25 dólares por barril, mientras que los futuros del West Texas estadounidense avanzan un 0,32%, en 98,86 dólares.