Añadir Estrategias de Inversión en Google
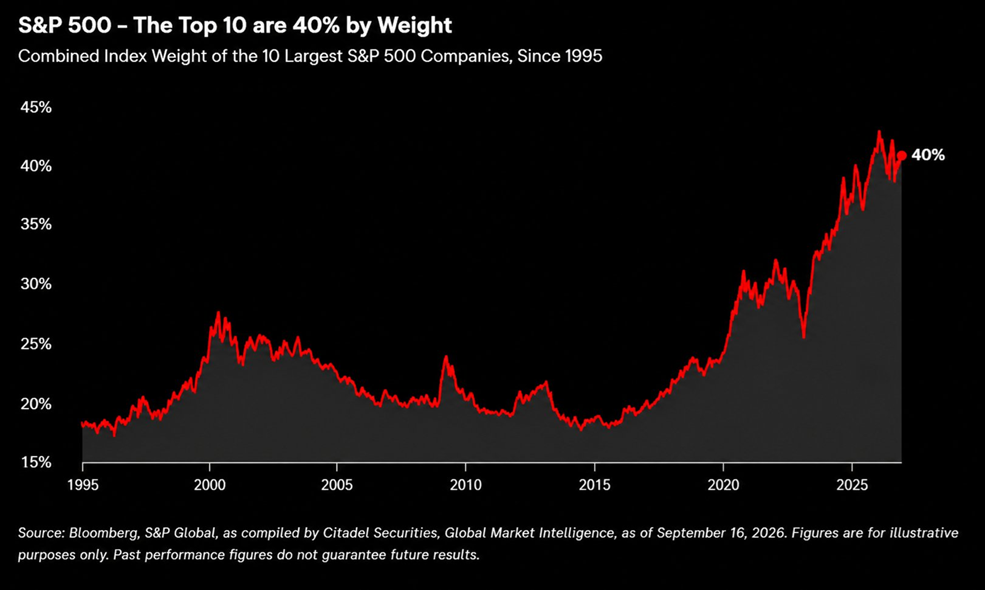
La concentración del S&P 500 está en niveles extremos. Las 10 mayores empresas del índice representan alrededor 40% de la capitalización de mercado del índice, cerca de máximos históricos, muy por encima del 27% alcanzado en el pico de la burbuja puntocom del 2000.
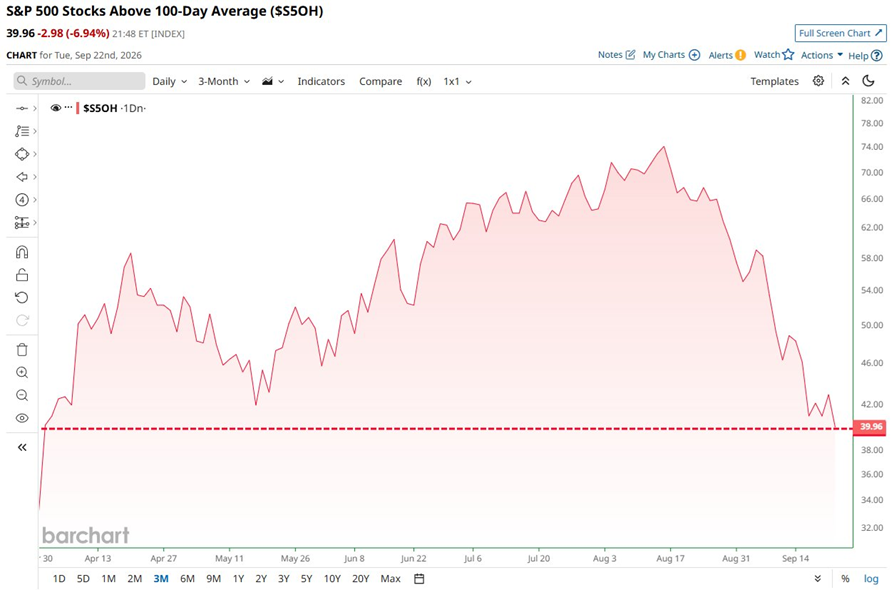
De hecho, hasta la sesión de hoy, el 60% de las acciones del S&P 500 ahora cotizan por debajo de su media móvil de 100 días, la peor amplitud de mercado desde marzo.
A partir de ahora, serán los beneficios, y no las valoraciones, los que deberían seguir impulsando la subida de los mercados, según Goldman Sachs.
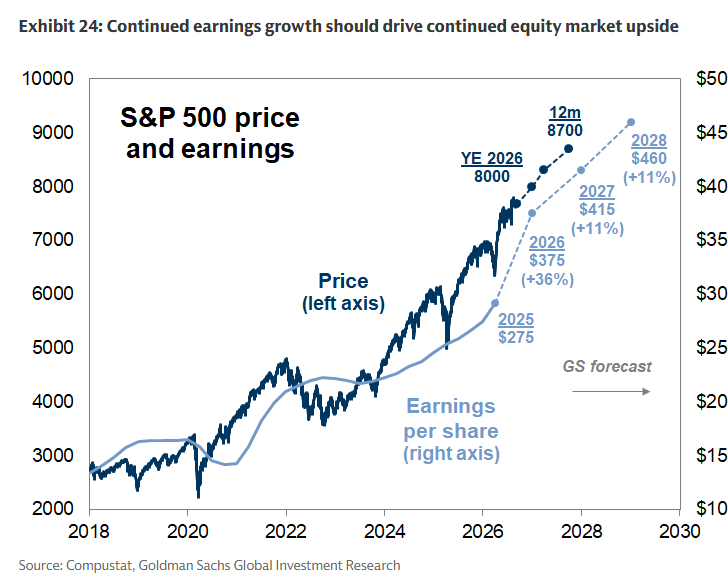
"Nuestros objetivos de rentabilidad para el S&P 500 a 3, 6 y 12 meses son del +5% (8.000), +9% (8.300) y +14% (8.700)", señalan.
Las tecnológicas también podrán impulsar al mercado, ya que, por ejemplo, los ETF de semiconductores están haciendo historia.
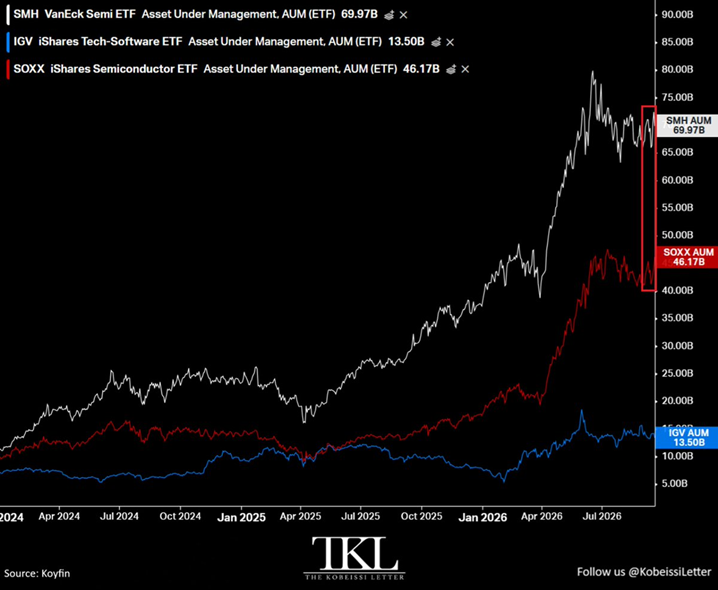
Los activos bajo gestión (AUM) en el ETF de semiconductores SMH han alcanzado los 70 mil millones me dólares, cerca de su nivel más alto desde julio. Al mismo tiempo, los AUM en el ETF SOXX, han alcanzado los 46 mil millones, cerca de su récord histórico.
En comparación, los AUM en el ETF de software tecnológico IGV han aumentado 91% en el mismo período, hasta 13.500 millones de dólares.

